هذا النص ترجمة آلية من Русский. أُعدّت بواسطة الذكاء الاصطناعي وقد تحتوي على أخطاء.
اقرأ النص الأصلي →المركزي الروسي يُبقي سعر الفائدة دون تغيير ويؤجل التيسير النقدي إلى 2027
أبقى بنك روسيا في 23 أكتوبر سعر الفائدة الرئيسي عند 14%، ليتوقف مؤقتًا للمرة الثانية على التوالي بعد عشرة تخفيضات متتالية. وجاءت المفاجأة في التوقعات: إذ بات متوسط سعر الفائدة في عام 2027 مرجّحًا عند 12,5–13,5%، مقابل 10,5–12,5% في تقديرات يوليو. نستعرض أسباب إصرار المنظِّم على إبقاء كلفة الاقتراض مرتفعة طوال العام المقبل.
وتيرة ارتفاع الأسعار تتسارع إلى 8% في الربع الثالث
التضخم الجاري مع التعديل الموسمي في الربع الثالث بلغ 8% على أساس سنوي. كما تسارع التضخم الأساسي الذي تُستثنى منه السلع الأكثر تقلبًا. وبلغ التضخم السنوي في 19 أكتوبر 6,8%، فيما يتوقع المصرف المركزي أن يتراوح بين 7,1% و7,6% بنهاية العام. ويشهد توقع عام 2026 تدهورًا للمرة الثانية على التوالي: ففي يوليو سبق أن رُفع من 4,5–5,5% إلى 6–7%.
المسألة لا تقتصر على البنزين. فوقود المحركات ما زال يدفع المكوّن شديد التقلب في المؤشر إلى الأعلى، غير أن النمو المستدام للأسعار يراوح عند 5–6% على أساس سنوي ولا يتراجع. وقد عزت إلفيرا نابيولينا ذلك إلى خروج مؤقت لطاقات إنتاجية من الخدمة في قطاعات بعينها، وهو ما يضغط على الأسعار بصورة مباشرة وعبر تأثيره في التوقعات.
وجاءت التعرفات لتزيد الضغط من الأعلى. فبحسب بيانات أولية، تجاوزت زيادة أسعار الخدمات العامة اعتباراً من 1 أكتوبر توقعات المصرف المركزي، بينما لن يرى المواطنون أثرها في فواتيرهم إلا في نوفمبر. وهذا يعني أن الضربة الأقوى للتوقعات لا تزال في الانتظار.
التوقعات عالقة قرب ذروتها
تراجعت توقعات التضخم لدى السكان في أكتوبر بمقدار نقطة مئوية واحدة إلى 13,2%، لكنها ارتفعت على أفق خمس سنوات من 10,7% إلى 12,2%. فالناس يتوقعون ارتفاعاً أقل قليلاً في الأسعار خلال العام المقبل، لكنهم يفقدون الثقة بأن التضخم سيتباطأ لفترة طويلة. يضاف إلى ذلك أن توقعات المحللين والمشاركين في السوق المالية ارتفعت بدورها بشكل ملحوظ.
لذلك لم يكن أمام مجلس إدارة المصرف المركزي بديل عن التوقف مؤقتاً. فقد اقتصر النقاش الجدي على الإبقاء على سعر الفائدة، فيما أيّد بعض الأعضاء رفعه. أما الإشارة فبقيت محايدة: فالمصرف المركزي لا يعد بخفض في ديسمبر، ولا بتشديد.
وللقرار أيضاً منطق حسابي بحت. فقد ارتفعت أسعار الفائدة في الاقتصاد خلال الربع الثالث، لكن التوقعات التهمت هذا الارتفاع، فلم تتشدد الظروف النقدية والائتمانية بالقيمة الحقيقية. كما لا توجد علامات تبريد تستدعي المجازفة: فقد رفع المصرف المركزي تقديره لنمو الناتج المحلي الإجمالي في 2026 إلى 0,5–1% مقابل 0–1% في توقعات يوليو.
الموازنة ساعدت والطاقات الإنتاجية خذلت
في سبتمبر، حددت نابيولينا شرطين لمواصلة خفض سعر الفائدة: معايير الموازنة لثلاث سنوات، وتأثيرات خروج الطاقات الإنتاجية من الخدمة. وقد عمل الشرط الأول لصالح الخفض. فجاءت الموازنة أكثر تحفظاً بعض الشيء من فرضيات توقعات يوليو، وتفترض بلوغ رصيد أولي هيكلي صفري في 2029، وهو ما كان سيسمح، مع بقاء العوامل الأخرى على حالها، بخفض الفائدة وفق السيناريو السابق.
أما الخذلان فجاء من جانب آخر. فالمصرف المركزي يتوقع استعادة الطاقات الإنتاجية التي خرجت من الخدمة في 2027، لكنه لا يستطيع بعد تحديد موعد ذلك بدقة. ونتيجة لذلك، هذه هي المرة الثالثة على التوالي التي يرفع فيها المصرف توقعه لمتوسط سعر الفائدة في العام المقبل.
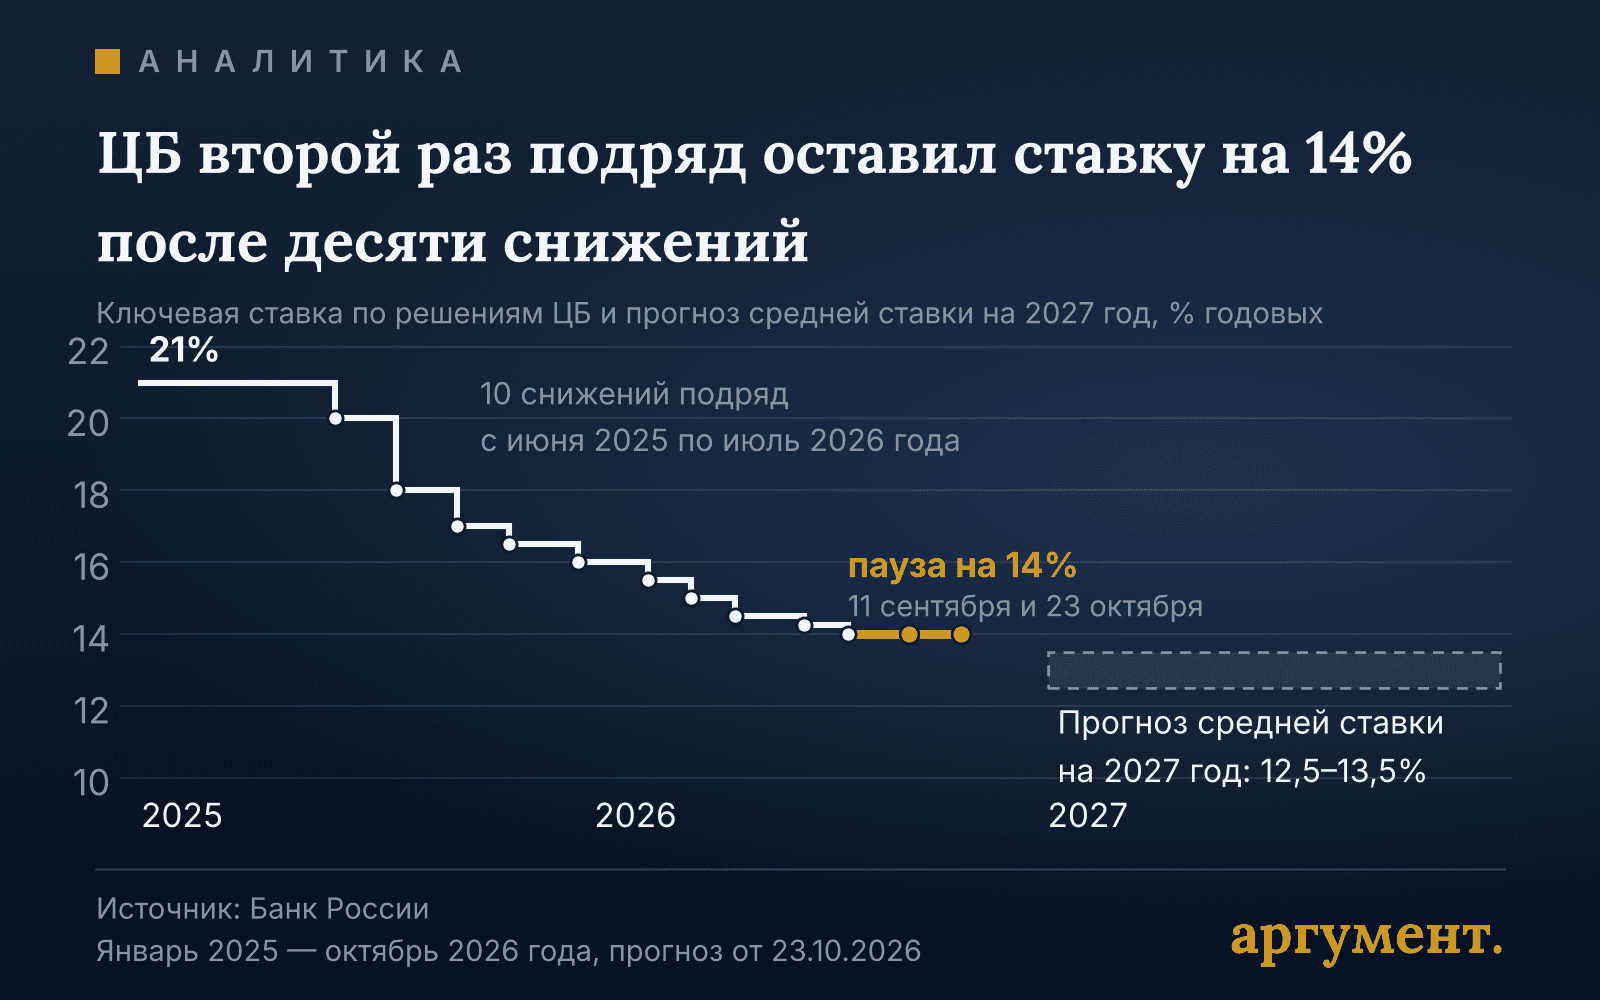
في أبريل، كان المصرف المركزي يفترض في توقعاته أن يبلغ متوسط سعر الفائدة لعام 2027 ما بين 8 و10%، وفي يوليو رفع النطاق إلى 10.5–12.5%. أما النطاق الجديد فيبدأ من حيث انتهى نطاق يوليو، فيما لا يقل حدّه الأعلى عن سعر الفائدة الحالي إلا بنصف نقطة مئوية فقط. وأقرّت نابيولينا بأن المجال أمام خفض الفائدة لا يزال قائمًا، لكنه بات أضيق.
والمشهد الخارجي لا يوفّر سوى سند مؤقت. فبسبب الأوضاع في الشرق الأوسط، رفع المصرف المركزي توقعاته لسعر النفط الروسي إلى 72 دولارًا للبرميل في عام 2026 وإلى 55 دولارًا في عام 2027. ويؤدي ارتفاع أسعار النفط إلى زيادة إيرادات التصدير ودعم الروبل، وإن كانت قاعدة الموازنة تحدّ من هذا الأثر. غير أن الجهة التنظيمية تفترض بالفعل في العام المقبل تراجع الأسعار بنحو الربع، فيما تعدّ غلاء الوقود المصدر الرئيسي للمخاطر التضخمية في العالم.
المقترضون سيدفعون ثمن التوقف
ويصيب التوقف الطويل في خفض الفائدة قبل غيرهم من يقترضون. فقد صرّحت نابيولينا بأن حجم الرهن العقاري الميسّر يجب ألا يتوسع، وبأن الرهن العائلي يصبح أكثر استهدافًا، وهو ما سيرفع حصة الرهن العقاري بشروط السوق. ولا يزال الطلب على الائتمان قويًا: فقد رفع المصرف المركزي توقعاته لنمو الإقراض في عام 2026 إلى 8–11%، كما تسارع الإقراض للأفراد في سبتمبر قبيل تغيير شروط الرهن العائلي.
أما بالنسبة إلى الشركات، فلا ترى الجهة التنظيمية خطرًا. فقد ارتفعت قليلًا في 1 يوليو حصة الشركات التي لا تغطي أرباحها نفقات الفوائد، لكن المصرف المركزي يعدّ صعوبات كبار المقترضين مؤقتة. والحجة بسيطة: فحتى التوقعات المرفوعة تعني أن متوسط سعر الفائدة في عام 2027 سيكون أدنى منه في عام 2026.
مواد ذات صلة
 الاقتصاد الكلي
زيادة تعرفة الخدمات السكنية والبلدية تدفع التضخم إلى ما فوق توقعات المصرف المركزي الروسي
بعد تعديل أسعار الخدمات السكنية والبلدية، ارتفعت الأسعار خلال أسبوع واحد بنسبة 0.96%، وقفز التضخم السنوي إلى 7.17%، وهو مستوى يتجاوز الحد الأعلى لتوقعات بنك روسيا لعام 2026.
 تحليلات
البنك المركزي يتوقف مؤقتاً
أوقف البنك المركزي خفض سعر الفائدة الرئيسي عند مستوى 14% بسبب تسارع التضخم إلى 5-6%. نستعرض تأثير ارتفاع أسعار الوقود والعجز في الموازنة والإقراض على السياسة النقدية.