هذا النص ترجمة آلية من Русский. أُعدّت بواسطة الذكاء الاصطناعي وقد تحتوي على أخطاء.
اقرأ النص الأصلي →معضلة الاستقرار المالي للبنوك والنمو الاقتصادي المستدام
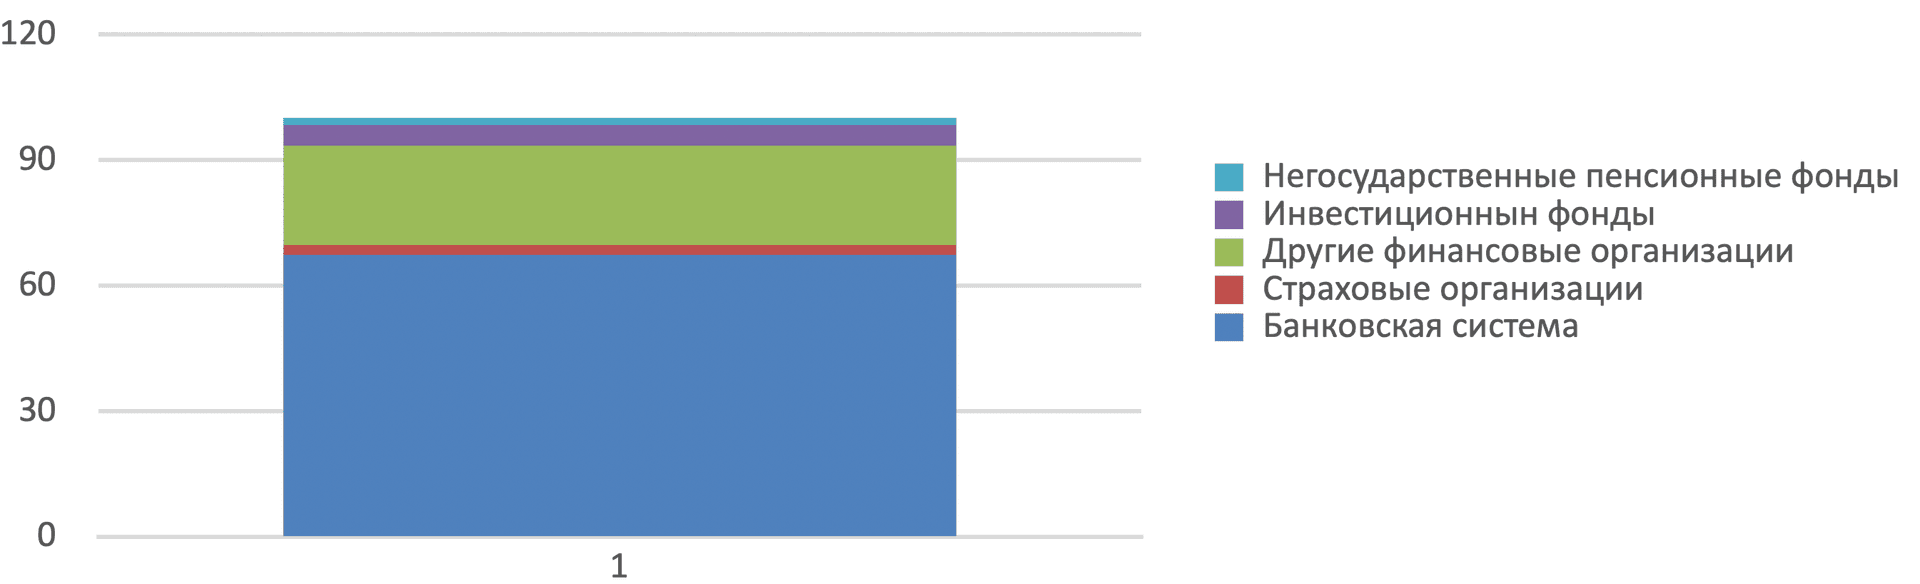
تسيطر البنوك على أكثر من 67% من أصول المؤسسات المالية في روسيا. نحلل كيفية تعديل الرقابة المصرفية في روسيا لدعم الاستقرار المالي وتحفيز النمو الاقتصادي في آن واحد.
الاستقرار المالي ودور النظام المصرفي
أدت التحديات المعاصرة التي واجهتها الدول المتقدمة والنامية في ظل الصدمات الجيوسياسية واستمرار مخاطر عدم اليقين إلى تباطؤ وتيرة التنمية الاقتصادية، وارتفاع معدلات التضخم، وانتهاج البنوك المركزية لسياسات نقدية متشددة بهدف الحفاظ على استقرار الأسعار والاستقرار المالي، كما أبرزت جملة من المشكلات النظرية والتطبيقية التي تتطلب حلولاً عاجلة.
تبقى إحدى المشكلات المحورية في هذا المجال هي البحث عن التوازن بين ضمان الاستقرار المالي في السوق المالية وتحقيق النمو الاقتصادي. وبدورها، يعتمد استقرار الاقتصاد الوطني ومستوى النشاط الاستثماري ومتانة النظام المالي إلى حد كبير على استقرار وكفاءة القطاع المصرفي. وينطبق هذا بشكل خاص على الاقتصادات التي تهيمن فيها البنوك تاريخياً على السوق المالية. ففي روسيا، تستحوذ البنوك على أكثر من 67% من أصول المؤسسات المالية (الشكل 1)1.
لكن البنوك مؤسسات تجارية، ولذلك فهي تتأثر بشدة بالصدمات الاقتصادية الكلية والتهديدات الخارجية، إذ تسعى لتحقيق أهدافها الخاصة (الكفاءة والاستدامة). وقد يتعارض ذلك مع احتياجات الاقتصاد الوطني من الموارد. ورغم أن البنوك المركزية تتحمل مسؤولية الاستقرار المالي وتؤثر عليه من خلال السياسات النقدية والاحترازية، إلا أنها كثيراً ما تغفل قضايا التنمية الاقتصادية. وهذا الأمر بالغ الأهمية بالنسبة لروسيا في ظل الضغوط السياسية والاقتصادية غير المسبوقة.
يتطلب توفير إمكانية الوصول إلى الموارد الائتمانية للكيانات الاقتصادية دون الإضرار باستقرار الأسعار والاستقرار المالي تطويراً مناسباً للتنظيم الاحترازي على المستويين الكلي والجزئي.
التوصيات العملية المقترحة أدناه تم تأكيدها من خلال دراسة عدد من الفرضيات المطروحة بناءً على إثبات الروابط الإحصائية والنمذجة الاقتصادية القياسية. وعلى وجه الخصوص، تم الحصول على بيانات تؤكد تأثير نموذج الأعمال الخاص بالمؤسسات الائتمانية على الاستقرار المالي للقطاع المصرفي، مما سمح بافتراض جدوى تنظيم المخاطر بهدف ضمان الاستقرار المالي للبنوك انطلاقاً من نموذج أعمالها. والاستنتاج التالي هو أننا لا نرى في الظروف الروسية الراهنة تناقضاً بين مهام الحفاظ على الاستقرار المالي وتحفيز النشاط التجاري. وتشهد على ذلك حقيقة أن النشاط الائتماني للقطاع المصرفي، إلى جانب المؤشرات الاقتصادية الكلية، يؤثر إيجابياً على كل من الاستقرار المالي والنمو الاقتصادي. وفي الوقت نفسه، يتعاظم دور الإدارة الاستباقية لمخاطر الائتمان المصرفية.
ما سبق ذكره أتاح المجال لاقتراح توجهات للرقابة المصرفية تهدف إلى مواءمة مهام الحفاظ على الاستقرار المالي وتحفيز النمو الاقتصادي: التطور من نموذج يغلب عليه الطابع التقييدي إلى منظومة تدمج آليات الحد من المخاطر والتحفيز ومكافحة الدورات الاقتصادية. ويبدو أن النهج التنظيمي في الظروف الراهنة يجب أن يُبنى على عدة محاور رئيسية.
أربعة محاور لتطوير الرقابة المصرفية
1. تطوير النظام المصرفي الروسي بهدف تعزيز دوره في تحفيز التنمية الاقتصادية.
في إطار القانون الاتحادي رقم N 86-ФЗ الصادر بتاريخ 10.07.2002 "بشأن البنك المركزي للاتحاد الروسي (بنك روسيا)"، حُددت أهداف نشاط بنك روسيا مع التركيز على التنمية والاستقرار المالي للسوق المالية والقطاع المصرفي على وجه الخصوص. غير أن الاقتصاد الروسي يضع في المقدمة مهام التنمية الاقتصادية. وفي ظل هذه الظروف، تبرز الحاجة إلى دراسة مسألة مسؤولية بنك روسيا ليس فقط عن الاستقرار السعري والمالي، بل أيضاً عن النشاط التجاري للفاعلين الاقتصاديين. وفي هذه الحالة، ينبغي أن تصبح الوظيفة الإضافية لبنك روسيا كالتالي: "بالتنسيق مع حكومة الاتحاد الروسي، ينفذ إجراءات لتحفيز التنمية الاقتصادية للبلاد" (المادة 4). تجدر الإشارة إلى أن الممارسة الدولية تشهد نهجاً يكون فيه دعم النمو الاقتصادي (بما في ذلك من خلال تحفيز التوظيف) هدفاً من أهداف نشاط الجهة التنظيمية الوطنية.
لا يمكن تحقيق هذه المهمة دون إصلاح القطاع المصرفي في الاتحاد الروسي، على أن يحل محل التمييز بين البنوك حسب انخراطها في النشاط الدولي (البنوك ذات الترخيص الأساسي والشامل)، الذي لم يثبت جدواه في ظل تعرض البنوك لسياسة العقوبات من الدول الغربية، تمييزٌ بين البنوك حسب أهداف نشاطها. يُقترح تقسيم البنوك إلى بنوك تجارية تهدف إلى كفاءة العمل لصالح المساهمين، وبنوك تجمع بين وظيفة المؤسسات التجارية والبنوك التي تنفذ مشاريع بالشراكة مع مؤسسات التنمية وفقاً للأولويات التي تحددها حكومة الاتحاد الروسي. في الوقت الحالي، تتعاون البنوك التجارية بنشاط مع مؤسسات التنمية لصالح الاقتصاد الوطني، إلا أن فعالية هذا التعاون تتطلب اهتماماً مستمراً، وهو ما جرى تناوله في المؤتمر المصرفي الروسي الخامس والعشرين الذي نظمته جمعية البنوك الروسية في موسكو في رأينا، ستكون فعالية تفاعل البنوك مع مؤسسات التنمية أعلى من خلال تنفيذ المقترح المذكور أعلاه بشأن المكانة الخاصة للبنوك الشريكة لمؤسسات التنمية. ستتمكن هذه البنوك من الجمع بين النشاط التجاري البحت وتنفيذ المشاريع بالشراكة مع مؤسسات التنمية. وفي هذا السياق، نرى أنه يجب فصل النشاط التجاري عن المشاريع المنفذة لصالح الاقتصاد الوطني من خلال إعداد البنوك لميزانيات منفصلة. والهدف من هذا الفصل هو تعزيز الرقابة على الموارد المتلقاة من مؤسسات التنمية وتحسين تقييم كفاءة أداء هذه البنوك. وفي عدد من الحالات، يكون من المناسب تطبيق صيغة الإدارة الائتمانية في إطار تنفيذ البرامج الحكومية، مما يتيح فصل موارد البنك التجاري عن الأموال المخصصة لبرامج محددة.
وفي الوقت نفسه، نرى ضرورة إعادة النظر في نموذج التنظيم المعياري لأنشطة البنوك. سيمارس كلا النوعين من البنوك أنشطتهما وفقاً للترخيص الممنوح وتحت إشراف البنك المركزي الروسي. ومع ذلك، من المناسب أن تختلف السياسة الاحترازية الجزئية للبنك المركزي الروسي حسب نوع البنك: فإذا كانت أدوات التنظيم للبنوك التجارية تتمثل في المعايير الاقتصادية (كفاية رأس المال، والسيولة، وتركز المخاطر وغيرها)، فإن البنوك الشريكة لمؤسسات التنمية يجب أن يكون موضوع التنظيم الاحترازي لها هو الميزانية التجارية، بينما يجب تقييم أنشطة التفاعل مع مؤسسات التنمية على أساس تحقيق المؤشرات المستهدفة وفعالية المشاريع الممولة.
2. إصلاح نموذج التنظيم المصرفي.
أكدت نتائج الدراسة التجريبية التي أجريناها وجود علاقة بين الاستقرار المالي للقطاع المصرفي وهيكل أصول المؤسسات الائتمانية: حيث شكّلت زيادة حصة المحفظة الائتمانية في الأصول عاملاً إيجابياً، وعلى العكس من ذلك، انخفاض حصة الأصول السائلة: فكلما زاد تخصص البنوك في النشاط الائتماني، ارتفع هامش الفائدة وبالتالي النتيجة المالية. وبذلك، تم الحصول على بيانات تؤكد تأثير نموذج العمل للمؤسسات الائتمانية على الاستقرار المالي للقطاع المصرفي ككل. وهذا يتيح افتراض جدوى تنظيم المخاطر بهدف ضمان الاستقرار المالي للبنوك انطلاقاً من نموذج عملها. كما يتطلب الأمر توحيد إفصاح البنوك عن المعلومات المتعلقة بالمخاطر وأساليب تقييمها وإدارتها، بما في ذلك الترابط مع نموذج العمل.
3. التركيز على التنظيم الاحترازي الجزئي بهدف ضمان الاستقرار المالي للقطاع المصرفي.
تُظهر الممارسة المعاصرة لتطوير تنظيم الاستقرار المالي للقطاع المصرفي التركيز على استخدام أدوات السياسة الاحترازية الكلية. على سبيل المثال، يطبق البنك المركزي الروسي على نطاق واسع حدوداً احترازية كلية على القروض المقدمة للأفراد. ويستخدمها المنظم لتقليل الخسائر في المحفظة الائتمانية، خاصة في فترات الضغوط، وتقليل عدد المقترضين الذين قد يواجهون صعوبات. وفي الوقت الحالي، على سبيل المثال، تم وضع مثل هذه الحدود الاحترازية الكلية على القروض العقارية (حسب نوع القرض)، وقروض السيارات، والقروض غير المخصصة وغيرها، أي أن قائمة القروض واسعة. وفي رأي البنك المركزي الروسي "تقلل الحدود الاحترازية الكلية من حصة القروض المقدمة خلال الربع والتي تنطوي على مخاطر ائتمانية مرتفعة. ويؤدي تقييد حصة القروض عالية المخاطر في الإصدارات مع تجديد المحفظة في النهاية إلى تحسين هيكل المحفظة الائتمانية"2يطرح السؤال حول جدوى تقييد المخاطر المصرفية تنظيمياً بحدود قطاعية، مما يحل محل تشكيل أنظمة إدارة المخاطر الداخلية في البنوك، بما في ذلك تقييمها وتكوين احتياطيات لتغطية الخسائر المتوقعة، وبالتالي تشكيل مصدر حقيقي لسداد البنوك للقروض المتعثرة. نعتقد أن الطريقة الفعالة لتقليل المخاطر المصرفية وتحسين هيكل محفظة القطاع المصرفي يمكن أن تكون تمييز المخاطر بهدف تكوين احتياطيات للمحافظ المتجانسة ليس فقط على أساس وجود مديونية متأخرة وضمانات القرض (كما هو الحال حالياً)، بل أيضاً على أساس مستوى مؤشر عبء الدين، بدلاً من الحدود الاحترازية الكلية المطبقة على البنوك.
وبالمثل، بدلاً من فرض علاوة احترازية كلية على نمو متطلبات الائتمان للشركات الكبرى ذات العبء الديني المرتفع، من الأنسب الأخذ بعين الاعتبار مؤشر نسبة الدين إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) - أي نسبة إجمالي ديون الشركة إلى مؤشر EBITDA - كمعامل مخاطر عند تقييم الاحتياطيات المكونة لتغطية الخسائر.
كما يتطلب الأمر في رأينا تعديلاً مماثلاً في تقييم المخاطر لأغراض تكوين الاحتياطيات على القروض المعاد هيكلتها.
4. تطوير التنظيم التحفيزي المتمايز.
لتوجيه التدفقات الائتمانية نحو القطاعات الاقتصادية ذات الأولوية، يمكن للجهة التنظيمية منح المصارف امتيازات من خلال تخفيف العبء على رأس المال المرتبط بهذه القروض. وفي الممارسة الروسية، يتحقق ذلك عبر أوزان مخاطر منخفضة لمشاريع السيادة التكنولوجية والتكيف الهيكلي والتنمية المستدامة، مما يحفز المصارف على تمويل الاستثمارات في هذه المجالات. ويُعد توسيع نطاق هذا النهج ليشمل المستوى الإقليمي لدعم المشاريع البنيوية ذات الأهمية للمناطق اتجاهاً واعداً.
وبالتالي، ينبغي أن يتجه مسار تطوير التنظيم نحو إنشاء منظومة لا تكتفي بوضع حواجز وقائية فحسب، بل تستخدم أيضاً الحوافز التنظيمية بشكل فعال لتوجيه رأس المال نحو المجالات الاقتصادية ذات الأولوية.