本文由Русский自动翻译,由人工智能生成,可能包含不准确之处。
阅读原文 →央行维持利率不变,宽松周期推迟至2027年
10月23日,俄罗斯央行将关键利率维持在14%,在连续十次降息后第二次暂停。真正的意外来自预测:2027年平均利率预期上调至12.5%–13.5%,7月时为10.5%–12.5%。本文解析监管机构为何要让高利率持续整个明年。
三季度物价涨幅加快至8%
三季度经季节性调整的当期通胀率 为 折合年率为8%。剔除最具波动性商品后的核心通胀同样有所加快。截至10月19日,年度通胀率达到6.8%,央行预计全年通胀率为7.1%至7.6%。2026年的通胀预测已连续第二次上调:7月份央行刚把预测区间从4.5%至5.5%提高到6%至7%。
问题不只出在汽油上。车用燃料依然是推高指数中波动部分的主因,但与此同时,物价的持续性上涨也稳定在年化5%至6%的水平,未见回落。埃尔维拉·纳比乌琳娜(Эльвира Набиуллина)解释称,这是部分行业产能暂时退出所致:它既直接推高价格,也通过预期传导产生影响。
公用事业资费又在上面压了一层。据初步数据,10月1日起的公用事业费用上调幅度超出了央行的预测,而居民要到11月才会在缴费单上看到这一涨幅。这意味着,对预期的最大冲击还在后头。
通胀预期居高不下
10月居民通胀预期下降1个百分点,至13.2%,但五年期预期却从10.7%升至12.2%。人们对未来一年物价上涨的预期略有缓和,却不再相信通胀会长期放缓。此外,分析师和金融市场参与者的预期也明显上升。
因此,董事会除了暂停加息外别无选择。会上只认真讨论了维持利率不变的方案,个别成员主张加息。央行传递的信号保持中性:既不承诺12月降息,也不承诺进一步收紧。
这一决定也有纯粹的算术逻辑。第三季度经济中的利率有所上升,但涨幅被通胀预期的上升所抵消,按实际水平计算,货币信贷条件并未收紧。经济也没有出现值得央行冒险去加以降温的迹象:央行已将2026年GDP增速预测上调至0.5%–1%,7月预测为0%–1%。
预算帮了忙,产能拖了后腿
9月,纳比乌琳娜曾提出进一步降息的两个条件:三年期预算的各项参数,以及产能退出带来的影响。第一项条件起到了正面作用。预算比7月预测的假设略显保守,并预计在2029年实现结构性初级收支平衡,在其他条件不变的情况下,这本可以让央行按照此前的情景继续降息。
问题出在另一头。央行预计退出的产能将在2027年恢复,但目前还无法说明具体何时恢复。结果,这已是央行连续第三次上调对明年平均利率的预测。
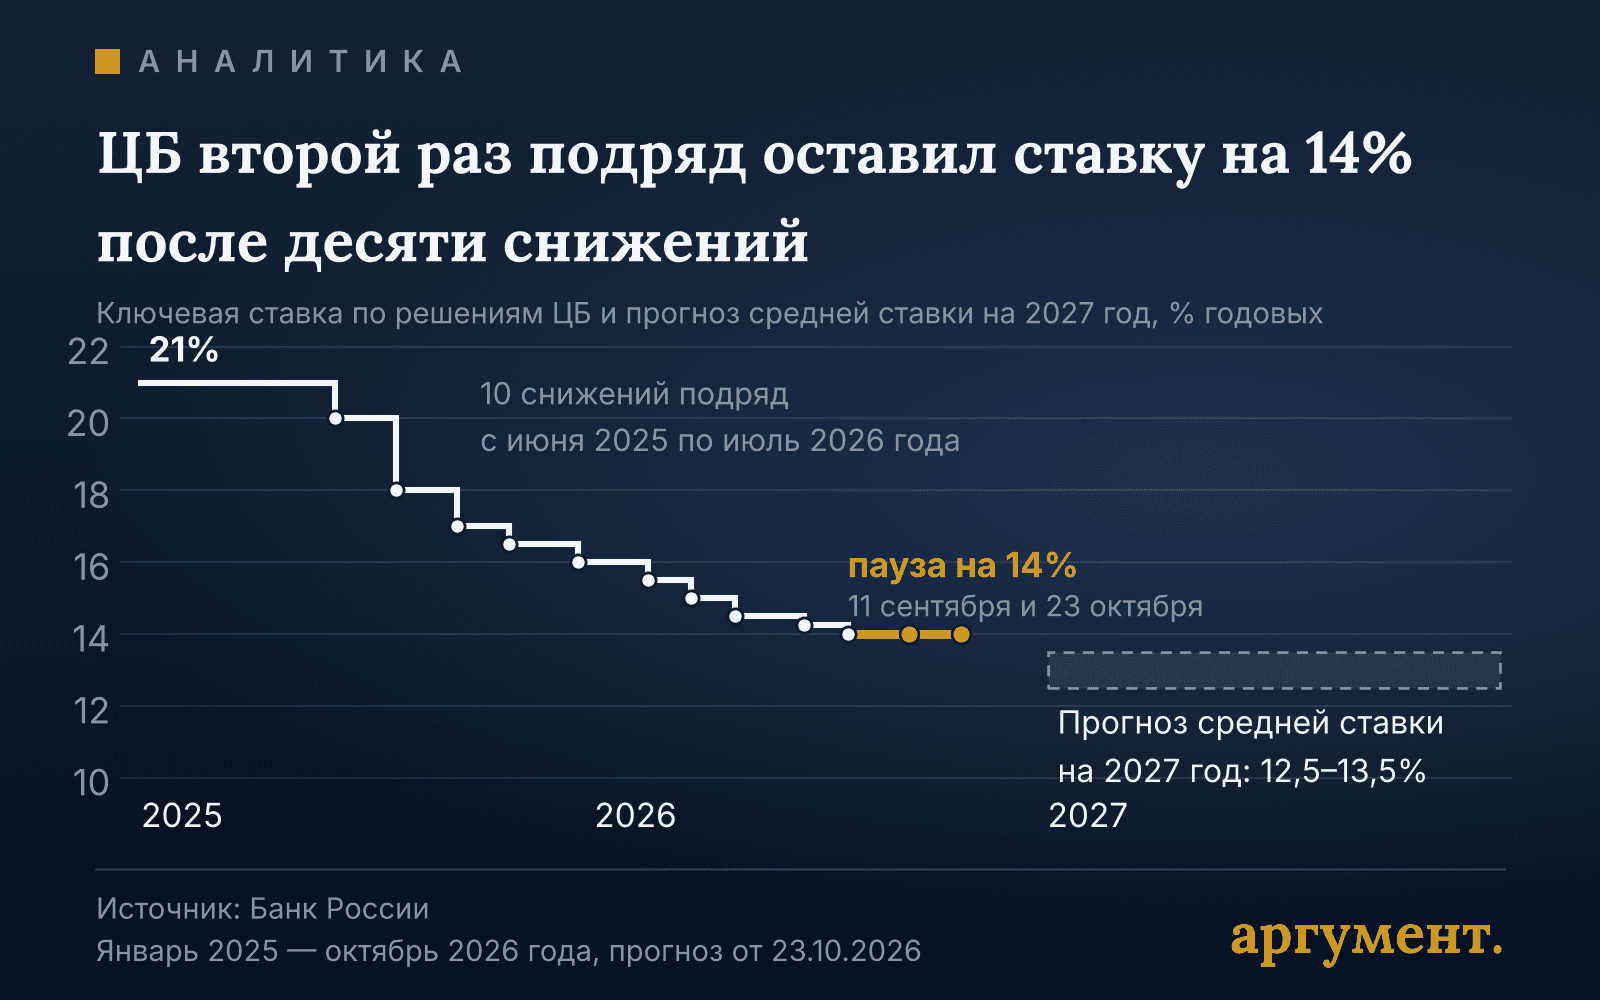
今年4月,俄罗斯央行对2027年平均利率的预期区间为8%至10%,7月调高至10.5%至12.5%。新区间的起点恰好是7月区间的终点,而其上限仅比当前利率低0.5个百分点。纳比乌琳娜承认,降息空间依然存在,但已经收窄。
外部环境提供的只是暂时支撑。受中东局势影响,俄央行将2026年俄罗斯石油价格预测上调至每桶72美元,2027年为55美元。油价走高会增加出口收入、支撑卢布,不过预算规则限制了这一效应。但央行预计,明年油价将下跌近四分之一,同时把燃料价格上涨称为全球通胀风险的主要来源。
暂停降息的代价由借款人承担
长时间按兵不动,首当其冲受冲击的是借款人。纳比乌琳娜表示,优惠抵押贷款的规模不应再扩大,家庭抵押贷款将更有针对性,这会提高市场化抵押贷款的占比。信贷需求暂时并未降温:央行将2026年信贷增速预测上调至8%至11%,9月零售信贷在家庭抵押贷款条件调整前出现提速。
对企业而言,央行并未看到威胁。截至7月1日,利润不足以覆盖利息支出的企业占比小幅上升,但央行认为大型借款人面临的困难只是暂时的。理由很简单:即便采用上调后的预测,2027年的平均利率仍将低于2026年。