本文由Русский自动翻译,由人工智能生成,可能包含不准确之处。
阅读原文 →银行金融稳定与经济可持续增长的两难抉择
银行控制着俄罗斯金融机构超过67%的资产。我们分析如何改革俄罗斯银行业监管,以同时维护金融稳定并刺激经济增长。
金融稳定与银行体系的作用
在地缘政治冲击和持续不确定性风险的背景下,发达国家和发展中国家面临的现代挑战导致经济发展速度放缓、通胀水平高企,各国央行为维护价格稳定和金融稳定而实施紧缩性货币政策,这些都凸显出一系列亟待解决的理论和实践问题。
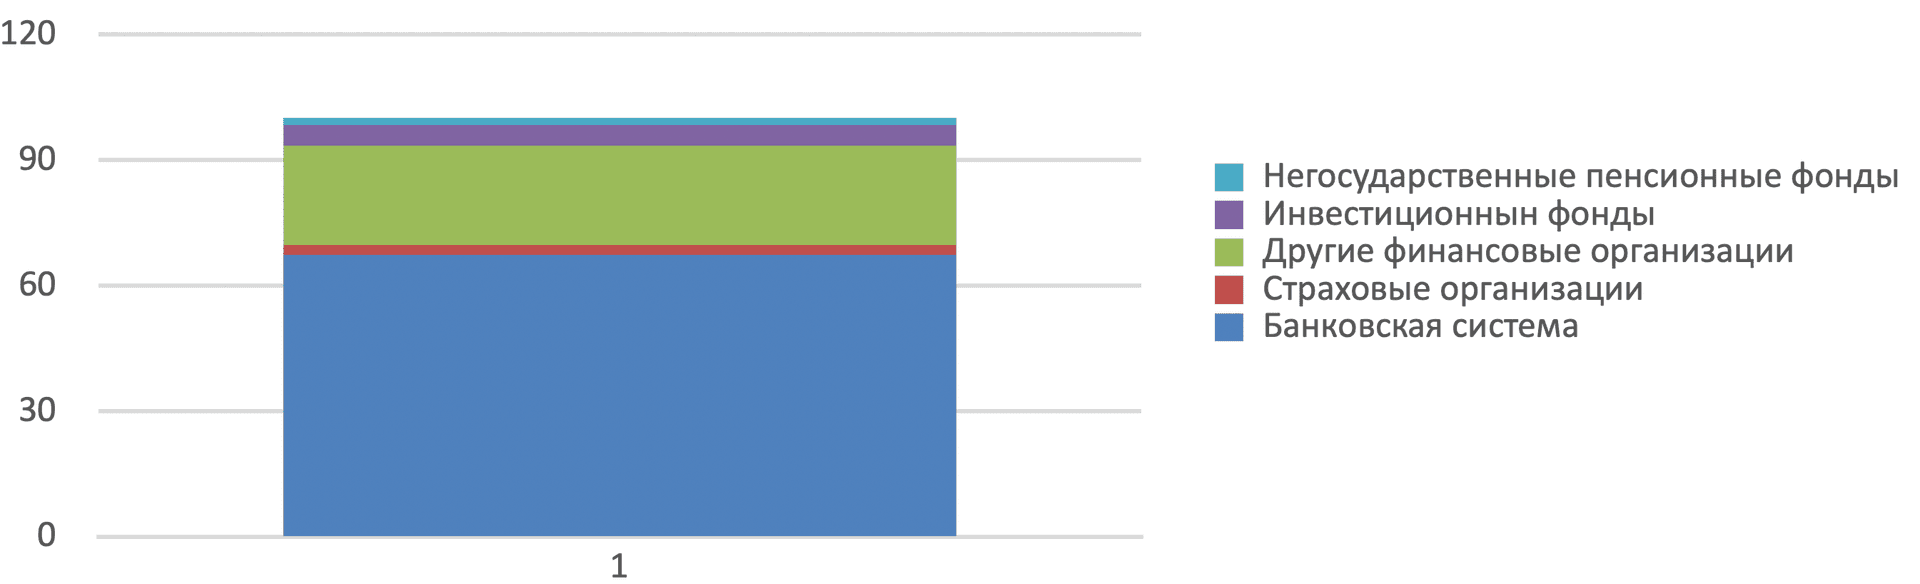
该领域的核心问题之一,仍然是如何在确保金融市场稳定与促进经济增长之间寻求平衡。而国民经济的稳定性、投资活跃程度以及金融体系的韧性,在很大程度上取决于银行业的稳定性和效率。这一点对于银行在金融市场历来占据主导地位的经济体尤为重要。在俄罗斯,银行资产占金融机构总资产的比重超过67%(见图1)1。
但银行本质上是商业机构,因此它们在追求自身目标(效率和稳健性)时,对宏观经济冲击和外部威胁反应敏感。这可能与国民经济对资源的需求产生矛盾。尽管央行肩负着维护金融稳定的责任,并通过货币政策和审慎监管政策施加影响,但它们往往忽视了经济发展问题。对于俄罗斯而言,在面临空前政治和经济压力的情况下,这一点尤为重要。
在不损害价格稳定和金融稳定的前提下,为经济主体创造信贷资源可及性条件,需要相应发展宏观和微观审慎监管。
下文提出的实践建议,已通过建立静态关联和计量经济模型对若干假设进行研究验证。研究数据证实,信贷机构的业务模式对银行业金融稳定性产生影响,这使我们认为有必要根据银行的业务模式进行风险监管,以确保银行的财务稳健性。另一个结论是,在当前俄罗斯的条件下,我们认为维护金融稳定与刺激商业活力这两项任务之间并不存在矛盾。事实表明,除宏观经济指标外,银行业的信贷活跃度对金融稳定和经济增长都产生积极影响。与此同时,银行信贷风险的前瞻性管理作用日益凸显。
基于上述分析,我们提出了银行监管的发展方向,旨在协调维护金融稳定与促进经济增长的双重目标:从以限制为主的监管范式演进为整合风险约束、激励机制和逆周期调控的综合体系。我们认为,在当前形势下,监管方法应当沿着几个主要方向构建。
银行监管发展的四大方向
一、发展俄罗斯银行体系,强化其在促进经济发展中的作用。
根据2002年7月10日第86-FZ号联邦法《俄罗斯联邦中央银行(俄罗斯银行)法》,俄罗斯银行的活动目标侧重于金融市场特别是银行业的发展和金融稳定。然而,对于俄罗斯经济而言,经济发展任务已成为首要议题。在此背景下,需要深入研究俄罗斯银行不仅要对价格稳定和金融稳定负责,还要对经济主体的商业活力负责的问题。在这种情况下,俄罗斯银行应增加以下职能:"与俄罗斯联邦政府协作,实施促进国家经济发展的措施"(第4条)。值得注意的是,在国际实践中,促进经济增长(包括通过刺激就业) 作为 国家监管机构的活动目标,这种做法已有先例。
要实现这一目标,必须对俄罗斯联邦银行业进行改革。此前按国际业务参与度对银行进行分类(持基础牌照和通用牌照的银行)的做法,在银行面临西方国家制裁政策的情况下已被证明不合时宜,应当转向按业务目标对银行进行分类。我们建议将银行分为两类:一类是以股东利益最大化为目标、追求经营效率的商业银行;另一类是兼具商业组织职能、同时与发展机构合作、根据俄罗斯联邦政府确定的优先事项实施项目的银行。目前,商业银行正在积极与发展机构合作,服务国家经济利益,但这种合作的有效性需要持续关注,俄罗斯银行协会在莫斯科举办的第二十五届全俄银行业大会上对此进行了讨论。 莫斯科我们认为,通过实施上述关于赋予银行作为发展机构合作伙伴特殊地位的建议,可以提高银行与发展机构之间的互动效率。这类银行能够将纯商业活动与发展机构合作项目相结合。同时,我们认为商业活动应当通过建立独立资产负债表的方式,与为国家经济利益实施的项目相分离。这种分离的目的在于加强对从发展机构获得资源的监管,并完善对此类银行经营效率的评估。在某些情况下,在实施国家项目时采用信托管理形式是适宜的,这将有助于将商业银行的资源与专项计划拨付的资金分开。