Este texto es una traducción automática del Русский. Fue generada por IA y puede contener imprecisiones.
Leer original →El Banco Central mantiene la tasa y pospone la flexibilización hasta 2027
El Banco de Rusia mantuvo la tasa clave en el 14% el 23 de octubre, haciendo una pausa por segunda vez consecutiva después de diez recortes. La sorpresa fue el pronóstico: la tasa promedio en 2027 ahora se proyecta en 12,5–13,5% frente al 10,5–12,5% de julio. Analizamos por qué el regulador extiende el dinero caro durante todo el próximo año.
El aumento de precios en el tercer trimestre se aceleró hasta el 8%.
Inflación actual ajustada estacionalmente en el tercer trimestre. fue de Un 8% anualizado. La inflación subyacente, que excluye los bienes más volátiles, también se aceleró. La inflación anual al 19 de octubre alcanzó el 6,8%; el Banco Central espera un 7,1-7,6% para fin de año. La previsión para 2026 se deteriora por segunda vez consecutiva: en julio ya se había elevado del 4,5-5,5% al 6-7%.
No es solo la gasolina. El combustible sigue impulsando la parte volátil del índice, pero el crecimiento constante de los precios se mantiene en un 5-6% anual y no disminuye. Elvira Nabiullina lo atribuyó a la interrupción temporal de la capacidad en ciertos sectores, lo que afecta directamente los precios y las expectativas.
A esto se sumaron las tarifas. La indexación de los servicios públicos a partir del 1 de octubre, según datos preliminares, superó el pronóstico del Banco Central, y los ciudadanos solo lo verán reflejado en sus facturas en noviembre. Esto significa que el principal impacto en las expectativas aún está por venir.
Las expectativas se estancaron en máximos
Las expectativas de inflación de la población en octubre disminuyeron 1 punto porcentual, hasta el 13,2%, pero en un horizonte de cinco años aumentaron del 10,7% al 12,2%. La gente espera un poco menos de aumento de precios en el próximo año, pero deja de creer que la inflación se desacelerará a largo plazo. Además, las expectativas de analistas y participantes del mercado financiero aumentaron significativamente.
Por lo tanto, no había alternativas a una pausa en la junta directiva. Solo se discutió concretamente el mantenimiento de la tasa, y algunos participantes se pronunciaron a favor de un aumento. La señal se mantuvo neutral: el Banco Central no promete ni una reducción en diciembre ni un endurecimiento.
La decisión también tiene una lógica puramente aritmética. Las tasas en la economía aumentaron en el tercer trimestre, pero este crecimiento fue absorbido por las expectativas, y en términos reales, las condiciones monetarias no se endurecieron. Tampoco hay un enfriamiento que justificara el riesgo: el Banco Central elevó su estimación de crecimiento del PIB para 2026 a 0,5-1% después de un 0-1% en el pronóstico de julio.
El presupuesto ayudó, la capacidad falló
En septiembre, Nabiullina mencionó dos condiciones para una mayor reducción de la tasa: los parámetros del presupuesto a tres años y los efectos de la interrupción de la capacidad. La primera funcionó a favor. El presupuesto resultó ser un poco más conservador que las premisas del pronóstico de julio y supone alcanzar un saldo primario estructural cero en 2029, lo que, en igualdad de condiciones, permitiría reducir la tasa según el escenario anterior.
Lo que falló fue otra cosa. El Banco Central espera la recuperación de la capacidad perdida en 2027, pero aún no puede decir cuándo ocurrirá exactamente. Como resultado, este es el tercer aumento consecutivo en el pronóstico de la tasa promedio para el próximo año.
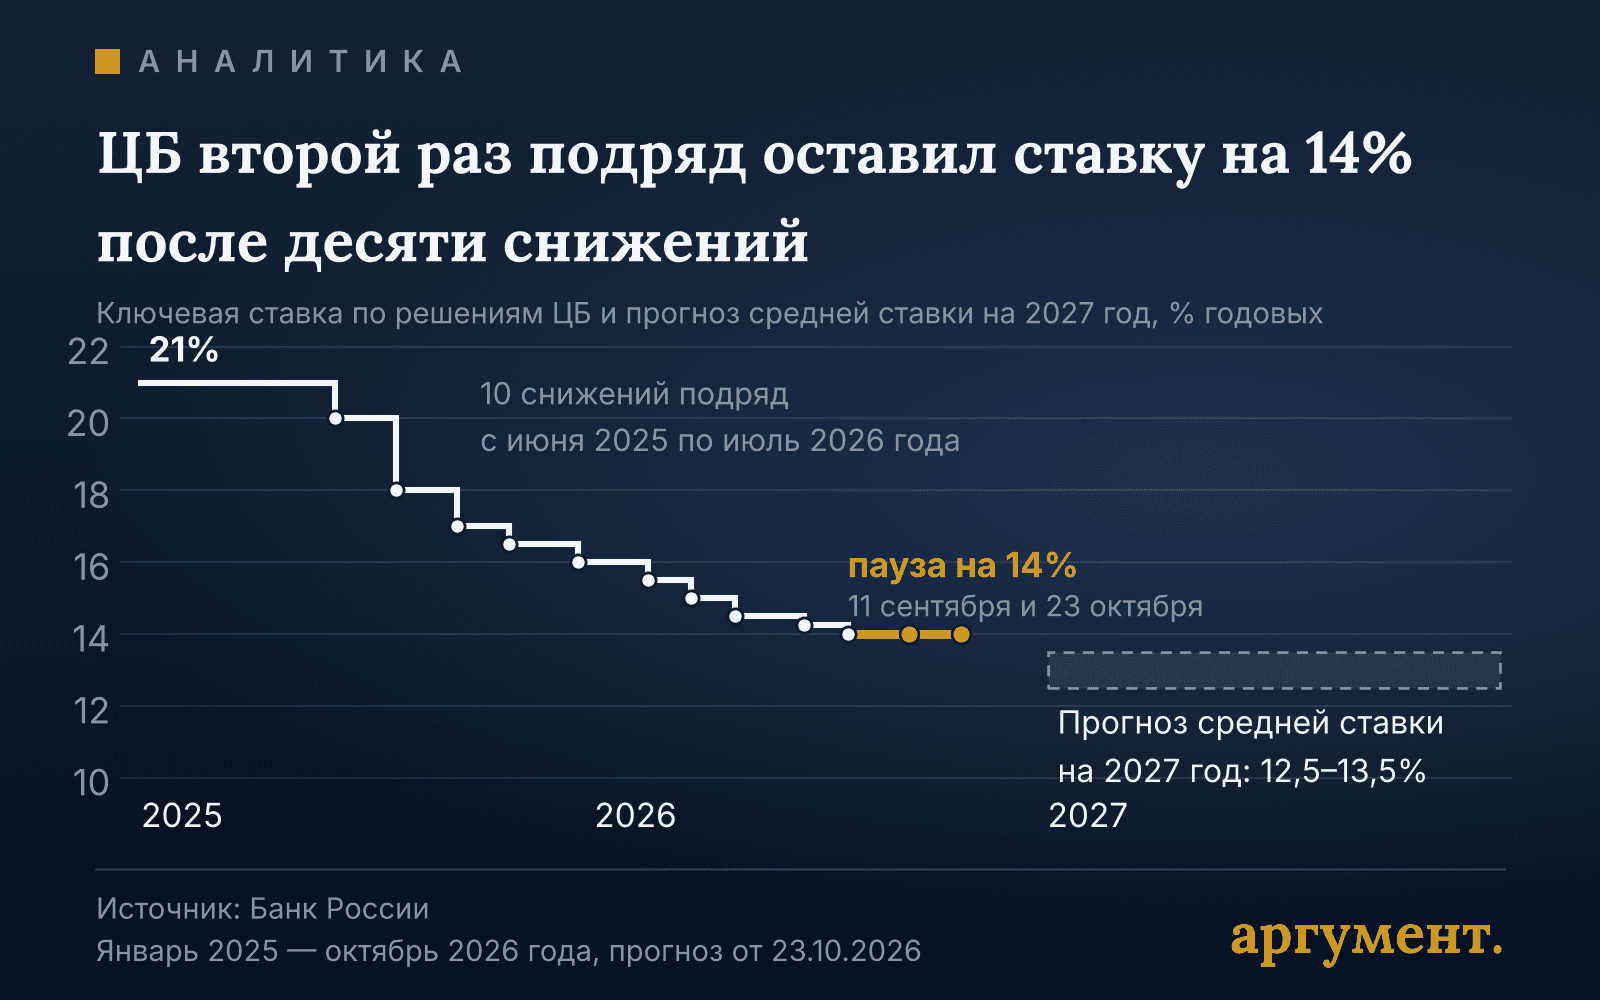
En abril, el Banco Central proyectaba una tasa promedio para 2027 de entre el 8% y el 10%; en julio, la elevó al 10,5%-12,5%. El nuevo rango comienza donde terminaba el de julio, y su límite superior está solo 0,5 puntos porcentuales por debajo de la tasa actual. El espacio para una reducción se mantiene, pero es menor, admitió Nabiullina.
El contexto externo solo ofrece un apoyo temporal. Debido a la situación en Oriente Medio, el Banco Central elevó su pronóstico del precio del petróleo ruso a 72 dólares por barril en 2026 y a 55 dólares en 2027. El petróleo caro aumenta los ingresos por exportaciones y apoya al rublo, aunque la regla fiscal limita este efecto. Sin embargo, para el próximo año, el regulador ya prevé una caída del precio de casi un cuarto, y califica el encarecimiento del combustible como la principal fuente de riesgos inflacionarios a nivel mundial.
Los prestatarios pagarán la pausa
Una pausa prolongada afecta principalmente a quienes solicitan créditos. Nabiullina declaró que los volúmenes de hipotecas subsidiadas no deben crecer, y que la hipoteca familiar se volverá más focalizada, lo que aumentará la proporción de hipotecas a precio de mercado. La demanda de crédito aún no se enfría: el Banco Central elevó su pronóstico de crecimiento del crédito para 2026 a un 8%-11%, y el crédito minorista se aceleró en septiembre antes del cambio en las condiciones de la hipoteca familiar.
Para las empresas, el regulador no ve amenazas. La proporción de firmas cuyas ganancias no cubren los gastos por intereses creció ligeramente al 1 de julio, pero el Banco Central considera que las dificultades de los mayores prestatarios son temporales. El argumento es simple: incluso el pronóstico elevado significa que la tasa promedio en 2027 será inferior a la de 2026.
Artículos relacionados
 Macroeconomía
El aumento de las tarifas de servicios públicos eleva la inflación por encima de las previsiones del Banco Central
Tras la indexación de los servicios públicos, los precios aumentaron un 0,96% en una semana, y la inflación anual se disparó al 7,17%. Esto supera el límite superior de la previsión del Banco de Rusia para 2026.
 Análisis
El Banco Central hace una pausa
El Banco Central detuvo la reducción de la tasa de interés clave en 14% debido a la aceleración de la inflación al 5-6%. Analizamos el impacto del aumento de los precios del combustible, el déficit presupuestario y el crédito en la política monetaria.