El dilema entre la estabilidad financiera de los bancos y el crecimiento económico sostenible
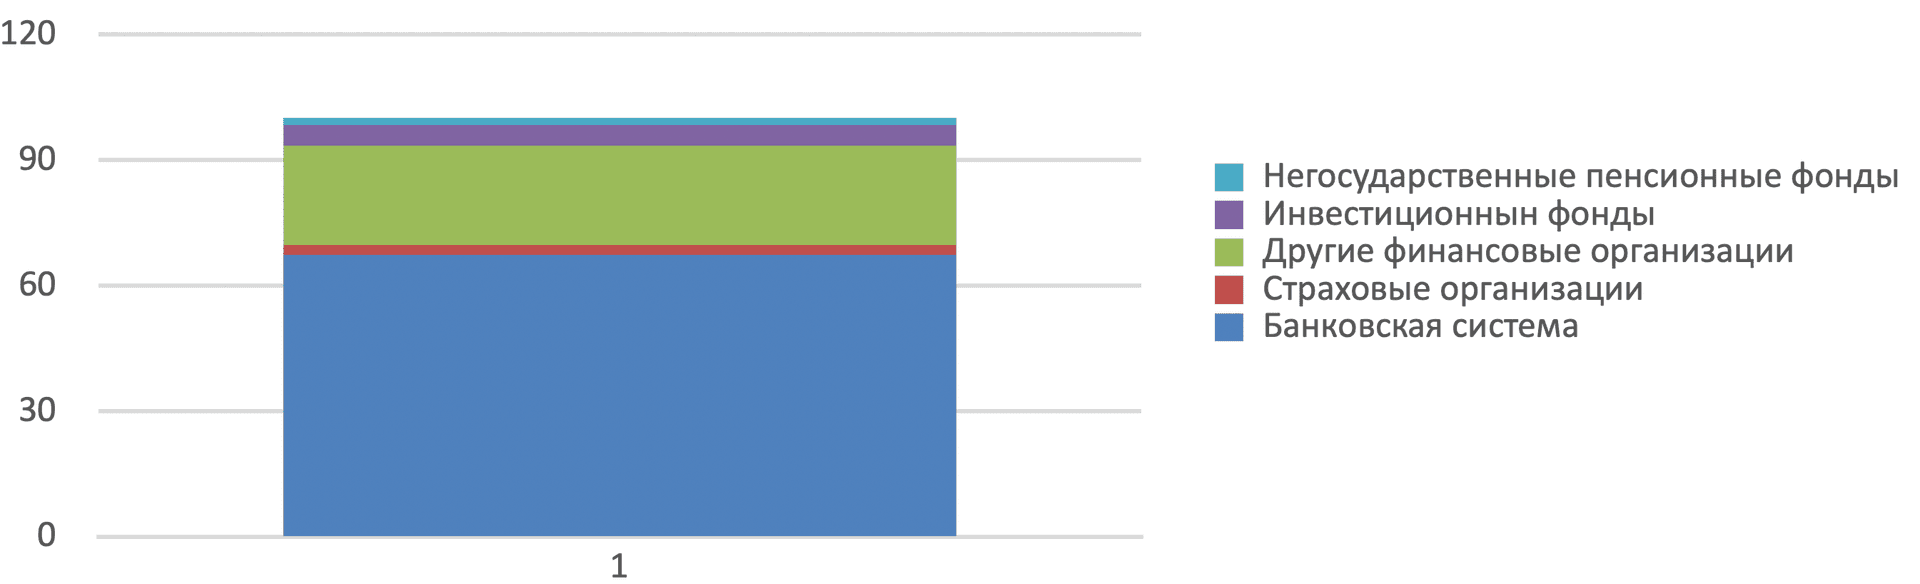
Los bancos controlan más del 67% de los activos de las organizaciones financieras de Rusia. Analizamos cómo modificar la regulación bancaria en Rusia para mantener simultáneamente la estabilidad financiera e impulsar el crecimiento económico.
7 min de lectura
Compartir:
Estabilidad financiera y el papel del sistema bancario
Los desafíos actuales que enfrentan los países desarrollados y emergentes en un contexto de shocks geopolíticos y persistentes riesgos de incertidumbre han provocado una desaceleración del ritmo de desarrollo económico, altos niveles de inflación y la implementación por parte de los bancos centrales de una política monetaria restrictiva orientada a mantener la estabilidad de precios y financiera, poniendo de relieve una serie de problemas teóricos y aplicados que requieren solución.
Uno de los problemas centrales en este ámbito sigue siendo la búsqueda del equilibrio entre garantizar la estabilidad financiera en el mercado financiero y el crecimiento económico. A su vez, la estabilidad de la economía nacional, el nivel de actividad inversora y la solidez del sistema financiero dependen en gran medida de la estabilidad y eficiencia del sector bancario. Esto es especialmente cierto para economías donde los bancos históricamente predominan en el mercado financiero. En Rusia, estos concentran más del 67% de los activos de las organizaciones financieras (fig. 1)1.
Fig. 1. Estructura de los activos financieros del sector institucional "Organizaciones financieras" de la cuenta financiera de la Federación de Rusia al 01.01.2026. Fuente: elaborado por el autor con base en datos del BC
Pero los bancos son instituciones comerciales, por lo que reaccionan de manera sensible a los shocks macroeconómicos y las amenazas externas, persiguiendo sus propios objetivos (eficiencia y sostenibilidad). Esto puede entrar en conflicto con las necesidades de recursos de la economía nacional. Aunque los bancos centrales son responsables de la estabilidad financiera e influyen en ella a través de políticas monetarias y prudenciales, a menudo pasan por alto las cuestiones de desarrollo económico. Para Rusia esto es especialmente importante en condiciones de presión política y económica sin precedentes.
Crear condiciones de accesibilidad a recursos crediticios para los agentes económicos sin perjudicar la estabilidad de precios y financiera requiere el desarrollo correspondiente de la regulación macro y microprudencial.
Las recomendaciones prácticas propuestas a continuación fueron validadas mediante la investigación de varias hipótesis planteadas, basándose en el establecimiento de relaciones estáticas y modelización econométrica. En particular, se obtuvieron datos que confirman la influencia del modelo de negocio de las entidades crediticias sobre la estabilidad financiera del sector bancario, lo que permitió plantear la conveniencia de regular los riesgos con el objetivo de garantizar la solidez financiera de los bancos en función de su modelo de negocio. La siguiente conclusión es que en las condiciones rusas actuales no observamos contradicción entre las tareas de mantener la estabilidad financiera y estimular la actividad empresarial. Así lo demuestra el hecho de que tanto la estabilidad financiera como el crecimiento económico, además de los indicadores macroeconómicos, se ven influidos positivamente por la actividad crediticia del sector bancario. Al mismo tiempo, aumenta el papel de la gestión proactiva de los riesgos crediticios de los bancos.
Lo expuesto anteriormente permitió proponer líneas de regulación bancaria orientadas a armonizar las tareas de mantener la estabilidad financiera y estimular el crecimiento económico: una evolución desde un paradigma predominantemente restrictivo hacia un sistema que integre mecanismos de limitación de riesgos, estímulo y anticíclicos. Se considera que en las condiciones actuales el enfoque regulatorio debe estructurarse en varias direcciones principales.
Cuatro direcciones para el desarrollo de la regulación bancaria
1. Desarrollo del sistema bancario de Rusia con el objetivo de fortalecer su papel en el estímulo del desarrollo económico.
En el marco de la Ley Federal del 10.07.2002 N 86-FZ "Sobre el Banco Central de la Federación de Rusia (Banco de Rusia)" se definen los objetivos de la actividad del Banco de Rusia con énfasis en el desarrollo y la estabilidad financiera del mercado financiero y del sector bancario en particular. Sin embargo, para la economía rusa cobran protagonismo las tareas de desarrollo económico. En estas condiciones requiere elaboración la cuestión sobre la responsabilidad del Banco de Rusia no solo por la estabilidad de precios y financiera, sino también por la actividad empresarial de los agentes económicos. En este caso, una función adicional del Banco de Rusia debería ser la siguiente: "en coordinación con el Gobierno de la Federación de Rusia implementa medidas para estimular el desarrollo económico del país" (art. 4). Cabe señalar que en la práctica internacional existe un enfoque según el cual la contribución al crecimiento económico (incluso mediante el estímulo del empleo) constituye el objetivo de la actividad del regulador nacional.
La solución de esta tarea resulta imposible sin reformar el sector bancario de la Federación Rusa. En este sentido, la diferenciación de bancos según su participación en actividades internacionales (bancos con licencias básicas y universales), que no ha dado resultados en el contexto de la vulnerabilidad de los bancos ante la política sancionadora de los países occidentales, debe dar paso a una diferenciación basada en los objetivos de su actividad. Se propone dividir los bancos en dos categorías: bancos comerciales, cuyo objetivo es la eficiencia operativa en beneficio de los accionistas, y bancos que combinan la función de organizaciones comerciales con la implementación de proyectos en asociación con instituciones de desarrollo, conforme a las prioridades establecidas por el Gobierno de la Federación Rusa. Actualmente, los bancos comerciales colaboran activamente con las instituciones de desarrollo en beneficio de la economía nacional; sin embargo, la eficacia de esta interacción requiere atención constante, como se discutió en la XXV Conferencia Bancaria Nacional, organizada por la Asociación de Bancos de Rusia en Moscú. En nuestra opinión, la eficacia de la interacción entre bancos e instituciones de desarrollo será mayor mediante la implementación de la propuesta formulada anteriormente sobre el estatus especial de los bancos asociados con instituciones de desarrollo. Estos bancos podrán combinar actividades puramente comerciales con la ejecución de proyectos en asociación con instituciones de desarrollo. Al mismo tiempo, consideramos que la actividad comercial debe separarse de los proyectos implementados en beneficio de la economía nacional mediante la elaboración de balances separados por parte de los bancos. El objetivo de esta separación consiste en reforzar el control de los recursos obtenidos de las instituciones de desarrollo y perfeccionar la evaluación de la eficacia operativa de dichos bancos. En algunos casos resulta conveniente aplicar la figura del fideicomiso en el marco de la implementación de programas estatales, lo que permitirá separar los recursos del banco comercial de los fondos asignados a programas específicos.
Simultáneamente, consideramos conveniente revisar el modelo de regulación normativa de la actividad bancaria. Ambos tipos de bancos ejercerán su actividad conforme a la licencia obtenida y estarán bajo la supervisión del Banco de Rusia. No obstante, resulta conveniente que la política microprudencial del Banco de Rusia se diferencie según el tipo de banco: si los instrumentos de regulación para los bancos comerciales son los ratios económicos (de suficiencia de capital, liquidez, concentración de riesgos, entre otros), para los bancos asociados con instituciones de desarrollo el objeto de regulación prudencial debe ser el balance comercial, mientras que la actividad relacionada con la interacción con instituciones de desarrollo debe evaluarse en función del cumplimiento de indicadores objetivo y de la rentabilidad de los proyectos financiados.
2. Reforma del modelo de regulación bancaria.
Los resultados de nuestra investigación empírica confirman la dependencia de la estabilidad financiera del sector bancario respecto a la estructura de activos de las entidades de crédito: como factor positivo destaca el aumento de la proporción de la cartera crediticia en los activos y, por el contrario, la disminución de la proporción de activos líquidos: cuanto mayor es la especialización de los bancos en actividades crediticias, mayor es el margen de interés y, en consecuencia, el resultado financiero. De este modo, se obtienen datos que confirman la influencia del modelo de negocio de las entidades de crédito sobre la estabilidad financiera del sector bancario en su conjunto. Esto permite suponer la conveniencia de regular los riesgos con el objetivo de garantizar la solidez financiera de los bancos a partir de su modelo de negocio. También requiere unificación la divulgación por parte de los bancos de información sobre riesgos, métodos de evaluación y gestión, incluyendo su relación con el modelo de negocio.
3. Énfasis en la regulación microprudencial con el objetivo de garantizar la estabilidad financiera del sector bancario.
La práctica actual del desarrollo de la regulación de la estabilidad financiera del sector bancario muestra un énfasis en el uso de instrumentos de política macroprudencial (MPL). Por ejemplo, el Banco de Rusia aplica ampliamente límites macroprudenciales sobre créditos otorgados a personas físicas. El regulador los utiliza para reducir las pérdidas en la cartera crediticia, especialmente en períodos de tensión, y disminuir el número de prestatarios que pueden enfrentar dificultades. Actualmente, por ejemplo, se han establecido MPL para créditos hipotecarios (por tipo de crédito), créditos automotrices, créditos no destinados, etcétera; es decir, la lista de créditos es amplia. Según el Banco de Rusia, "los MPL reducen la proporción de créditos (préstamos) con riesgo crediticio elevado otorgados durante el trimestre. La limitación en la concesión de créditos riesgosos, a medida que se renueva la cartera, conduce finalmente a una mejora en la estructura de la cartera crediticia"2. Surge la pregunta sobre la conveniencia de limitar regulatoriamente los riesgos bancarios mediante límites sectoriales, sustituyendo así la formación de sistemas internos de gestión de riesgos, incluyendo su evaluación y la constitución de reservas para cubrir pérdidas esperadas, creando de este modo una fuente real para que los bancos absorban créditos problemáticos. Consideramos que una forma pertinente de minimizar los riesgos bancarios y mejorar la estructura de la cartera del sector bancario podría ser la diferenciación de riesgos con el objetivo de constituir reservas por carteras homogéneas no solo según el criterio de existencia de morosidad y garantías del crédito (como ocurre actualmente), sino también según el nivel del indicador de carga de deuda (PДН), en lugar de los límites macroprudenciales aplicados actualmente a los bancos.
De manera similar, en lugar del recargo macroprudencial sobre el incremento de las exposiciones crediticias a grandes empresas con elevado nivel de endeudamiento, resulta conveniente considerar el indicador Deuda/EBITDA (relación entre la deuda total de la compañía y el EBITDA) como parámetro de riesgo al evaluar las provisiones constituidas para cubrir pérdidas.
En nuestra opinión, la evaluación del riesgo para la constitución de provisiones sobre préstamos reestructurados también requiere una modificación correspondiente.
4. Desarrollo de una regulación incentivadora diferenciada.
Para canalizar los flujos crediticios hacia sectores prioritarios de la economía, el regulador puede otorgar preferencias a los bancos, reduciendo la carga de capital sobre dichos créditos. En la práctica rusa, esto se implementa mediante ponderaciones de riesgo reducidas para proyectos de soberanía tecnológica, adaptación estructural y desarrollo sostenible, lo que incentiva a los bancos a financiar inversiones en estas áreas. Una dirección prometedora consiste en extender este enfoque al nivel regional para respaldar proyectos de infraestructura significativos para los territorios.
Así pues, el vector de desarrollo de la regulación debe orientarse hacia la creación de un sistema que no solo establezca barreras de protección, sino que también utilice activamente incentivos regulatorios para dirigir el capital hacia áreas prioritarias de la economía.