Дилемма финансовой стабильности банков и устойчивого роста экономики
Банки контролируют более 67% активов финансовых организаций России. Анализируем, как изменить банковское регулирование в России, чтобы одновременно поддерживать финансовую стабильность и стимулировать экономический рост.
Финансовая стабильность и роль банковской системы
Современные вызовы, с которыми столкнулись развитые и развивающиеся страны в условиях геополитических шоков и сохраняющихся рисков неопределенности привели к замедлению темпов экономического развития, высокому уровню инфляции, проведению центральными банками жесткой денежно-кредитной политики в целях поддержания ценовой и финансовой стабильности, высветили ряд теоретических и прикладных проблем, требующих решения.
Одной из центральных проблем данной предметной области остается проблема поиска баланса между обеспечением финансовой стабильности на финансовом рынке и экономическим ростом. В свою очередь, стабильность национальной экономики, уровень инвестиционной активности и устойчивость финансовой системы во многом зависят от стабильности и эффективности банковского сектора. Это особенно справедливо для экономик, где банки исторически преобладают на финансовом рынке. В России на них приходится более 67% активов финансовых организаций (рис. 1)1.
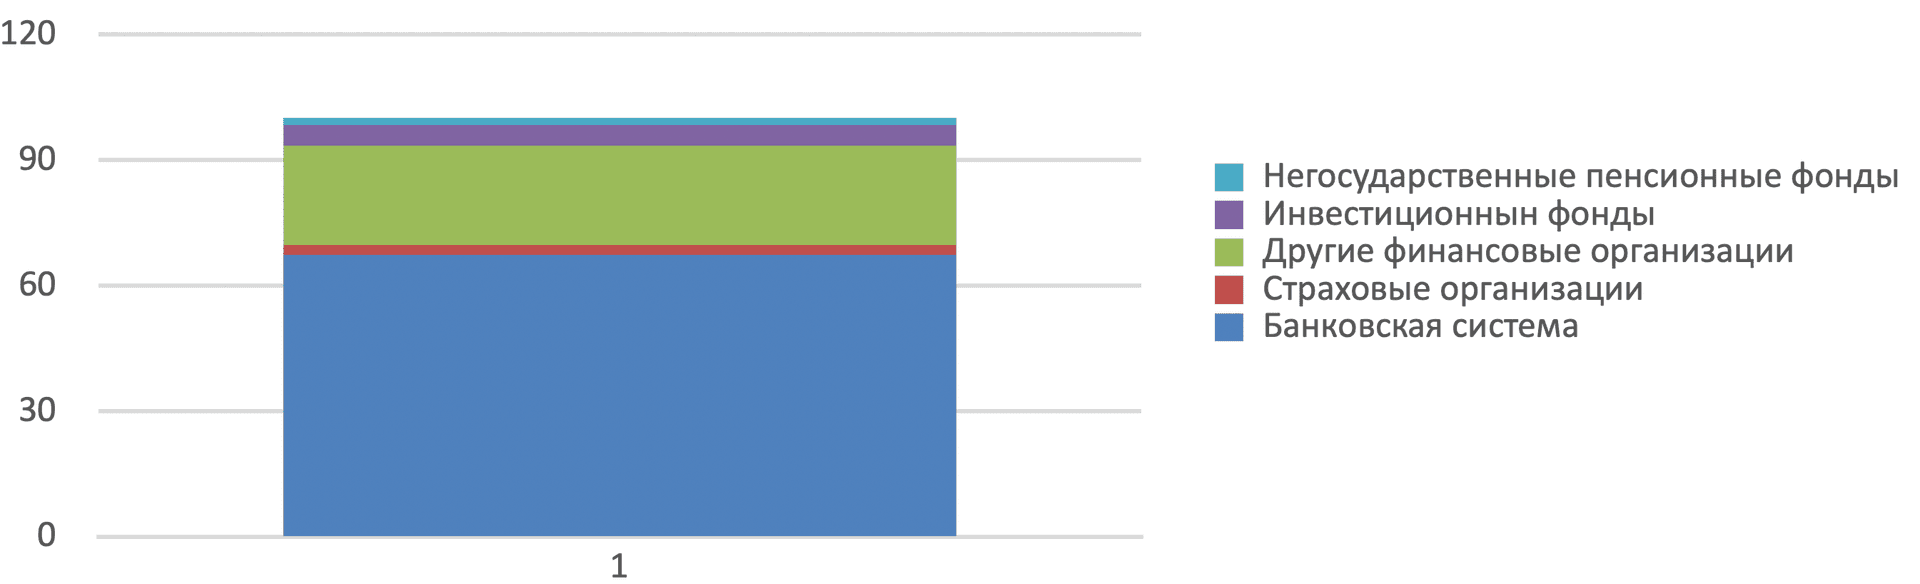
Но банки — коммерческие институты, поэтому они болезненно реагируют на макроэкономические шоки и внешние угрозы, преследуя собственные цели (эффективность и устойчивость). Это может вступать в конфликт с потребностями национальной экономики в ресурсах. Хотя центральные банки несут ответственность за финансовую стабильность, влияют на нее через денежно-кредитную и пруденциальную политики, они часто упускают из виду вопросы экономического развития. Для России это особенно важно в условиях беспрецедентного политического и экономического давления.
Создание условий доступности кредитных ресурсов для хозяйствующих субъектов без ущерба ценовой и финансовой стабильности требуют соответствующего развития макро и микропруденциального регулирования.
Практические рекомендации, предложенные ниже, были подтверждены исследованием ряда выдвинутых гипотез на основе установления статических связей и эконометрического моделирования. В частности, получены данные, подтверждающие влияние бизнес-модели деятельности кредитных организаций на финансовую стабильность банковского сектора, что позволило предположить целесообразность регулирования рисков с целью обеспечения финансовой устойчивости банков исходя из бизнес-модели их деятельности. Следующий вывод состоит в том, что в современных российских условиях мы не видим противоречия между задачами поддержания финансовой стабильности и стимулирования деловой активности. Об этом свидетельствует тот факт, что и на финансовую стабильность, и на экономический рост помимо макроэкономических показателей положительно влияет кредитная активность банковского сектора. При этом возрастает роль проактивного управления кредитными рисками банков.
Сказанное выше позволило предложить направления банковского регулирования, нацеленные на гармонизацию задач поддержания финансовой стабильности и стимулирования экономического роста: эволюция от преимущественно ограничительной парадигмы к системе, интегрирующей риск-ограничительные, стимулирующие и антициклические механизмы. Представляется, что в современных условиях регуляторный подход должен выстраиваться по нескольким основным направлениям.
Четыре направления развития банковского регулирования
1. Развитие банковской системы России с целью усиления ее роли в стимулировании экономического развития.
В рамках ФЗ от 10.07.2002 N 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» определены цели деятельности Банка России с акцентом на развитие и финансовую стабильность финансового рынка и банковского сектора, в частности. Однако, для российской экономики, на передний план выходят задачи экономического развития. В этих условиях требует проработки вопрос об ответственности Банка России не только за ценовую и финансовую стабильность, но и бизнес-активность экономических субъектов. В этом случае дополнительной функцией Банка России должна стать следующая «во взаимодействии с Правительством Российской Федерации реализует мероприятия по стимулированию экономического развития страны» (ст.4). Следует отметить, что в мировой практике имеет место подход, когда содействие экономическому росту (в том числе через стимулирование занятости) является целью деятельности национального регулятора.
Решение этой задачи невозможно без реформирования банковского сектора РФ, при этом на смену дифференциации банков по вовлеченности в международную деятельность (банки с базовой и универсальной лицензиями), которая не оправдала себя в условиях подверженности банков санкционной политике западных стран, должна прийти дифференция банков по целям деятельности. Предлагается разделение банков на коммерческие банки, имеющие цель — эффективность деятельности в интересах акционеров, и банки, сочетающие функцию коммерческих организаций с банками, реализующими проекты в партнерстве с институтами развития с учетом определенных Правительством РФ приоритетов. В настоящее время коммерческие банки активно сотрудничают с Институтами развития в интересах национальной экономики, однако, эффективность такого взаимодействия требует постоянного внимания, о чем шла речь на XXV Всероссийской банковской конференции, организованной Ассоциацией банков России в Москве. На наш взгляд, эффективность взаимодействия банков с Институтами развития будет выше за счет реализации сформулированного выше предложения об особом статусе банков — партнеров институтов развития. Такие банки смогут сочетать чисто коммерческую деятельность с реализацией проектов в партнерстве с институтами развития. При этом коммерческая деятельность, на наш взгляд, должна быть отделена от проектов, реализуемых в интересах национальной экономики посредством формирования банками отдельных балансов. Цель такого разделения состоит в усилении контроля ресурсов, получаемых от институтов развития и совершенствовании оценки эффективности деятельности таких банков. В ряде случаев целесообразно применение формы доверительного управления в рамках реализации государственных программ, что позволит отделить ресурсы коммерческого банка от средств, выделяемых по отдельным программам.
Одновременно считаем целесообразным пересмотреть модель нормативного регулирования деятельности банков. Оба типа банков будут осуществлять свою деятельность в соответствии с полученной лицензией и поднадзорны, соответственно, банку России. Однако, целесообразно, чтобы микропруденциальная политика Банка России различалась по типу банков: если инструментами регулирования для коммерческих банков выступают экономические нормативы (достаточности капитала, ликвидности, концентрации рисков и прочие), то для банков — партнеров институтов развития объектом пруденциального регулирования должен являться коммерческий баланс, а деятельность по взаимодействию с институтами развития – должна оцениваться на основе выполнения целевых показателей показатели и результативности прокредитованных проектов.
2. Реформирование модели банковского регулирования.
По результатам эмпирического исследования нами подтверждена зависимость финансовой стабильности банковского сектора от структуры активов кредитных организаций: в качестве положительного фактора выступило увеличение доли кредитного портфеля в активах и, напротив, уменьшение доли ликвидных активов: чем сильнее специализация банков на кредитной деятельности, тем выше процентная маржи и, соответственно, финансовый результат. Таким образом, получены данные, подтверждающие влияние бизнес-модели деятельности кредитных организаций на финансовую стабильность банковского сектора в целом. Это позволяет предположить целесообразность регулирования рисков с целью обеспечения финансовой устойчивости банков исходя из бизнес-модели их деятельности. Требует унификации также раскрытие банками информации о рисках, методах их оценки и управления, включая взаимосвязь с бизнес-моделью деятельности.
3. Акцент на микропруденциальное регулирование с целью обеспечения финансовой стабильности банковского сектора.
Современная практика развития регулирования финансовой стабильности банковского сектора показывает акцент на использование инструментов макропруденциальной политики (МПЛ). Например, Банк России широко применяет макропруденциальные лимиты по кредитам, предоставляемым физическим лицам. Они используются регулятором для снижения потерь по кредитному портфелю, особенно в стрессовые периоды, и снижения числа заемщиков, которые могут столкнуться со сложностями. В настоящее время, например, такие МПЛ установлены по ипотечным кредитам (по типу кредита), по автокредиту, нецелевому кредиту и т.д., то есть перечень кредитов широкий. По мнению Банка России «МПЛ сокращают долю предоставляемых в течение квартала кредитов (займов) с повышенным кредитным риском. Ограничение в выдачах доли рискованных кредитов по мере обновления портфеля в итоге приводит к улучшению структуры кредитного портфеля»2. Возникает вопрос о целесообразности регуляторного ограничения банковских рисков отраслевыми лимитами, подменяя тем самым формирование внутрибанковских систем управления рисками, включая их оценку и формирование резервов на покрытие ожидаемых потерь, тем самым формируя реальный источник погашения банками проблемных кредитов. Считаем, что актуальным способом минимизации банковских рисков и улучшения структуры портфеля банковского сектора могла стать дифференциация рисков с целью формирования резервов по однородным портфелям не только по признаку наличия просроченной задолженности и обеспечения кредита (как в настоящее время), но и уровню показателя долговой нагрузки (ПДН), вместо применяемых для банков макропруденциальных лимитов.
Аналогично, вместо макропруденциальной надбавки на прирост кредитных требований к крупным компаниям с повышенной долговой нагрузкой, целесообразно учитывать показатель — Долг к EBITDA (отношение совокупного долга компании к показателю EBITDA) в качестве риск-параметра при оценке формируемых резервов на покрытие потерь.
Соответствующего изменения также требует на наш взгляд оценка риска в целях формирования резервов по реструктурированным ссудам.
4. Развитие дифференцированного стимулирующего регулирования.
Для направления кредитных потоков в приоритетные сектора экономики регулятор может предоставлять банкам преференции, снижая нагрузку на капитал по таким кредитам. В российской практике это реализуется через пониженные риск-веса для проектов технологического суверенитета, структурной адаптации и устойчивого развития, что стимулирует банки финансировать инвестиции в эти сферы. Перспективным направлением является распространение такого подхода на региональный уровень для поддержки значимых для территорий инфраструктурных проектов.
Таким образом, вектор развития регулирования должен смещаться в сторону создания системы, которая не только устанавливает защитные барьеры, но и активно использует регуляторные стимулы для направления капитала в приоритетные области экономики.