هذا النص ترجمة آلية من Русский. أُعدّت بواسطة الذكاء الاصطناعي وقد تحتوي على أخطاء.
اقرأ النص الأصلي →الثمن الذي ستدفعه الولايات المتحدة جراء رفع أسعار الفائدة
رفع الاحتياطي الفيدرالي سعر الفائدة إلى نطاق 3.75–4%. ستتجاوز نفقات الفائدة في الموازنة الأمريكية تريليون دولار بحلول عام 2026. تحليل لتأثير ذلك على إعادة تمويل الدين العام.
في 16 سبتمبر، رفع الاحتياطي الفيدرالي سعر الفائدة الأساسي بمقدار 25 نقطة أساس ليصل إلى 3.75-4%. وقد اتُخذ القرار بالإجماع. وأوضحت اللجنة أن هذه الخطوة جاءت بدافع الحاجة إلى تسريع عودة التضخم إلى المستوى المستهدف البالغ 2%. وقد يبدو تشديد السياسة النقدية للأسواق بمثابة إشارة على عزم الجهة التنظيمية على مكافحة التضخم. أما بالنسبة للموازنة الأمريكية، فإن التشديد يعني شيئاً آخر - ديوناً أكثر تكلفة تحتاج إلى إعادة تمويل في وقت تبلغ فيه أحجام السداد ذروتها.
الدين أصبح بالفعل مشكلة منفصلة للموازنة
وفقاً لتوقعات CBO (مكتب الكونغرس الأمريكي للموازنة)، ستتجاوز نفقات الفائدة الصافية للموازنة الفيدرالية في السنة المالية 2026 تريليون دولار - مقارنة بـ 970 مليار دولار في العام السابق. وستبلغ حصتها نحو 3.3% من الناتج المحلي الإجمالي. وبحلول عام 2036، يتوقع CBO ارتفاع هذا المبلغ إلى 2.1 تريليون دولار، أو 4.6% من الناتج المحلي الإجمالي:
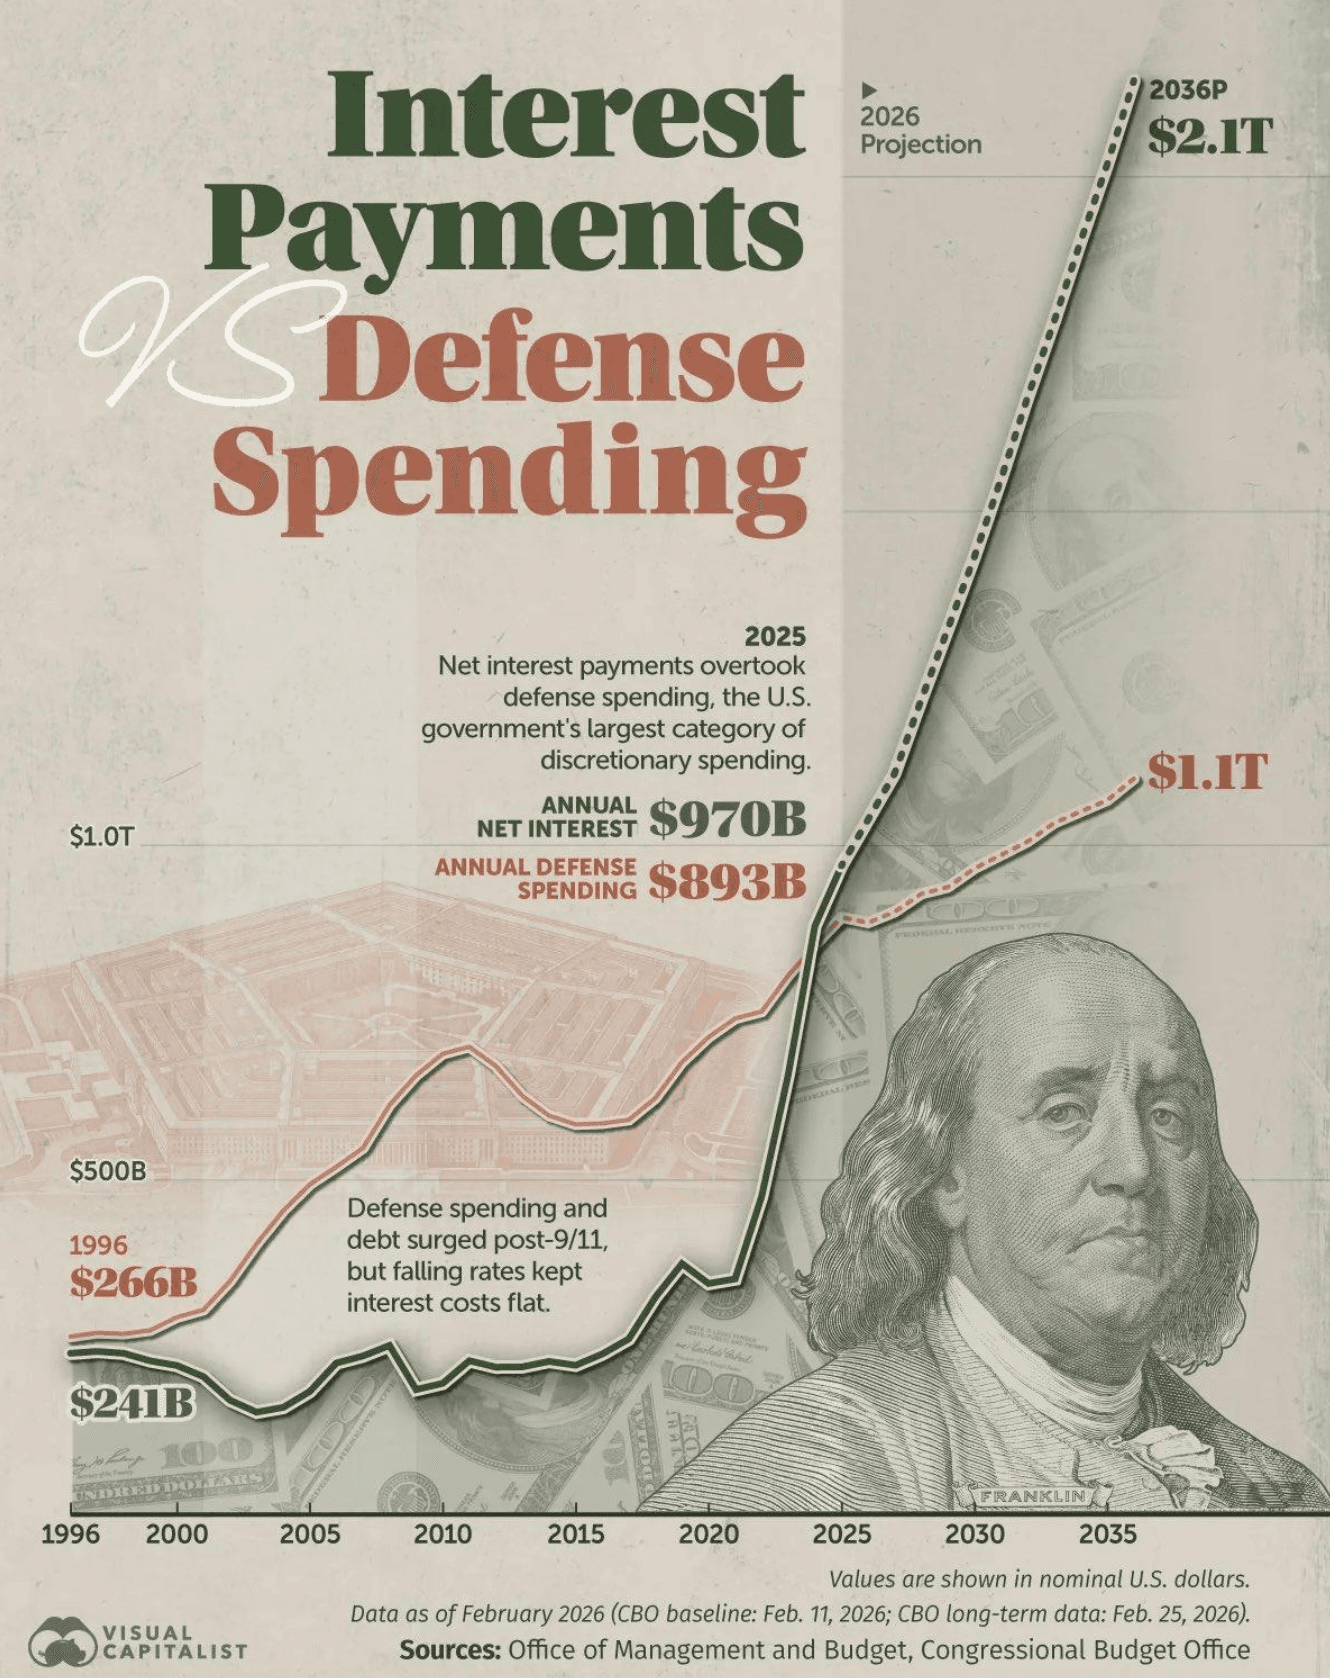
وهذا أمر بالغ الأهمية: فنفقات الفائدة لا ترتفع فقط بسبب سعر الفائدة الذي يحدده الاحتياطي الفيدرالي. العامل الرئيسي هو حجم الدين نفسه. ففي عام 2026، يستمر الدين المملوك من قبل المستثمرين من القطاع الخاص في الازدياد، بينما يظل عجز الموازنة ضخماً. وحسب تقديرات CBO، بلغ العجز خلال الأشهر الأحد عشر الأولى من السنة المالية 2026 نحو 2 تريليون دولار. ونتيجة لذلك، تنشأ حلقة مفرغة: تضطر الحكومة إلى الاقتراض أكثر فأكثر، بينما ترتفع تكلفة خدمة الإصدارات الجديدة وتلك التي تحتاج إلى إعادة تمويل تدريجياً. وبذلك تتوقف الفوائد على الدين عن كونها بنداً ثانوياً في الموازنة لتصبح أحد قيودها الهيكلية.
لماذا يُعد الرفع الحالي حساساً بشكل خاص
رفع سعر الفائدة لا يعني أن الدين الأمريكي بأكمله سيصبح أكثر تكلفة بمقدار 25 نقطة أساس بشكل فوري. فالسندات القديمة ذات آجال عشر وثلاثين سنة تستمر في الخدمة بالكوبونات السابقة نفسها. المشكلة تكمن في الدين الذي يتعين إعادة تمويله بانتظام.
وتُعد أذونات الخزانة (T-bills) ذات الآجال حتى سنة واحدة حساسة بشكل خاص. فالطرف القصير من المنحنى هو الأكثر ارتباطاً بالسياسة النقدية للاحتياطي الفيدرالي. فإذا أصدرت الخزانة أذوناً جديدة بعد سداد القديمة، فإن سعر الفائدة عليها يعكس بالفعل الظروف المالية الجديدة.
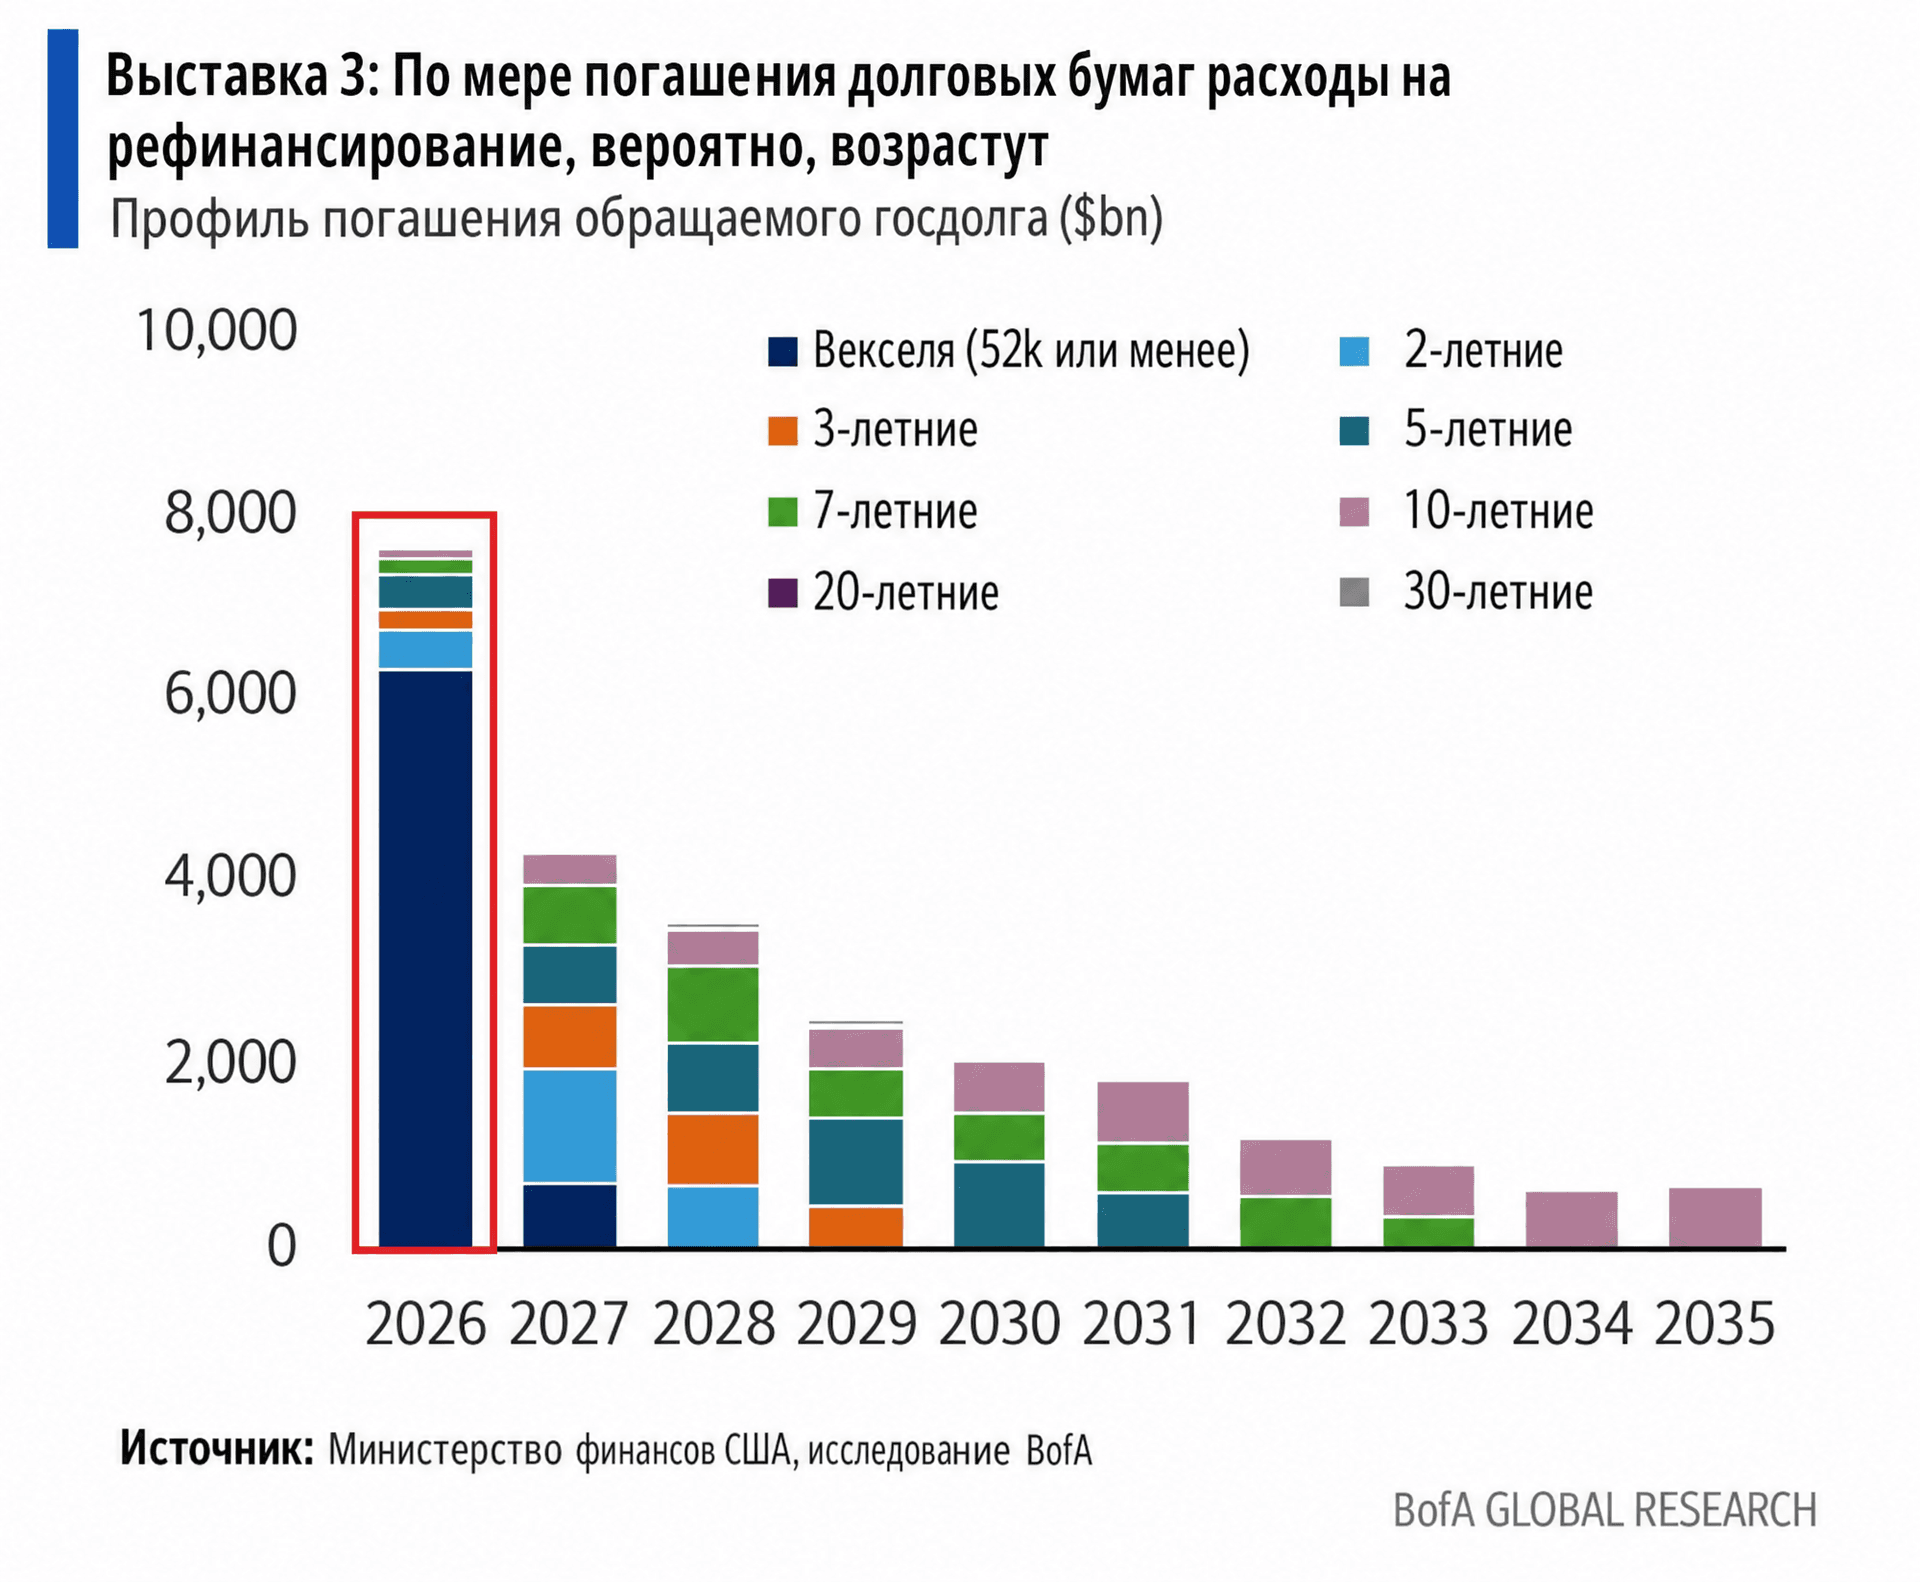
وهذا مهم بشكل خاص في ضوء جدول الاستحقاقات الكبير للأعوام 2026-2028. ففي السنوات المقبلة، يتعين على الخزانة أن تستبدل بانتظام أحجاماً هائلة من الديون القديمة بإصدارات جديدة. لذلك، حتى التغيير الطفيف في متوسط تكلفة الاقتراض يتحول مع مرور الوقت إلى عشرات المليارات من الدولارات من النفقات الإضافية.
ثلاثة سيناريوهات
من المهم هنا الفصل بين الحسابات الرياضية والتوقعات المستقبلية. فالتكلفة الدقيقة لرفع أسعار الفائدة تعتمد على حجم الديون التي ستتم إعادة تمويلها، والمعدلات التي ستطرح بها وزارة الخزانة سنداتها، وكيفية تغير منحنى العائد بأكمله.
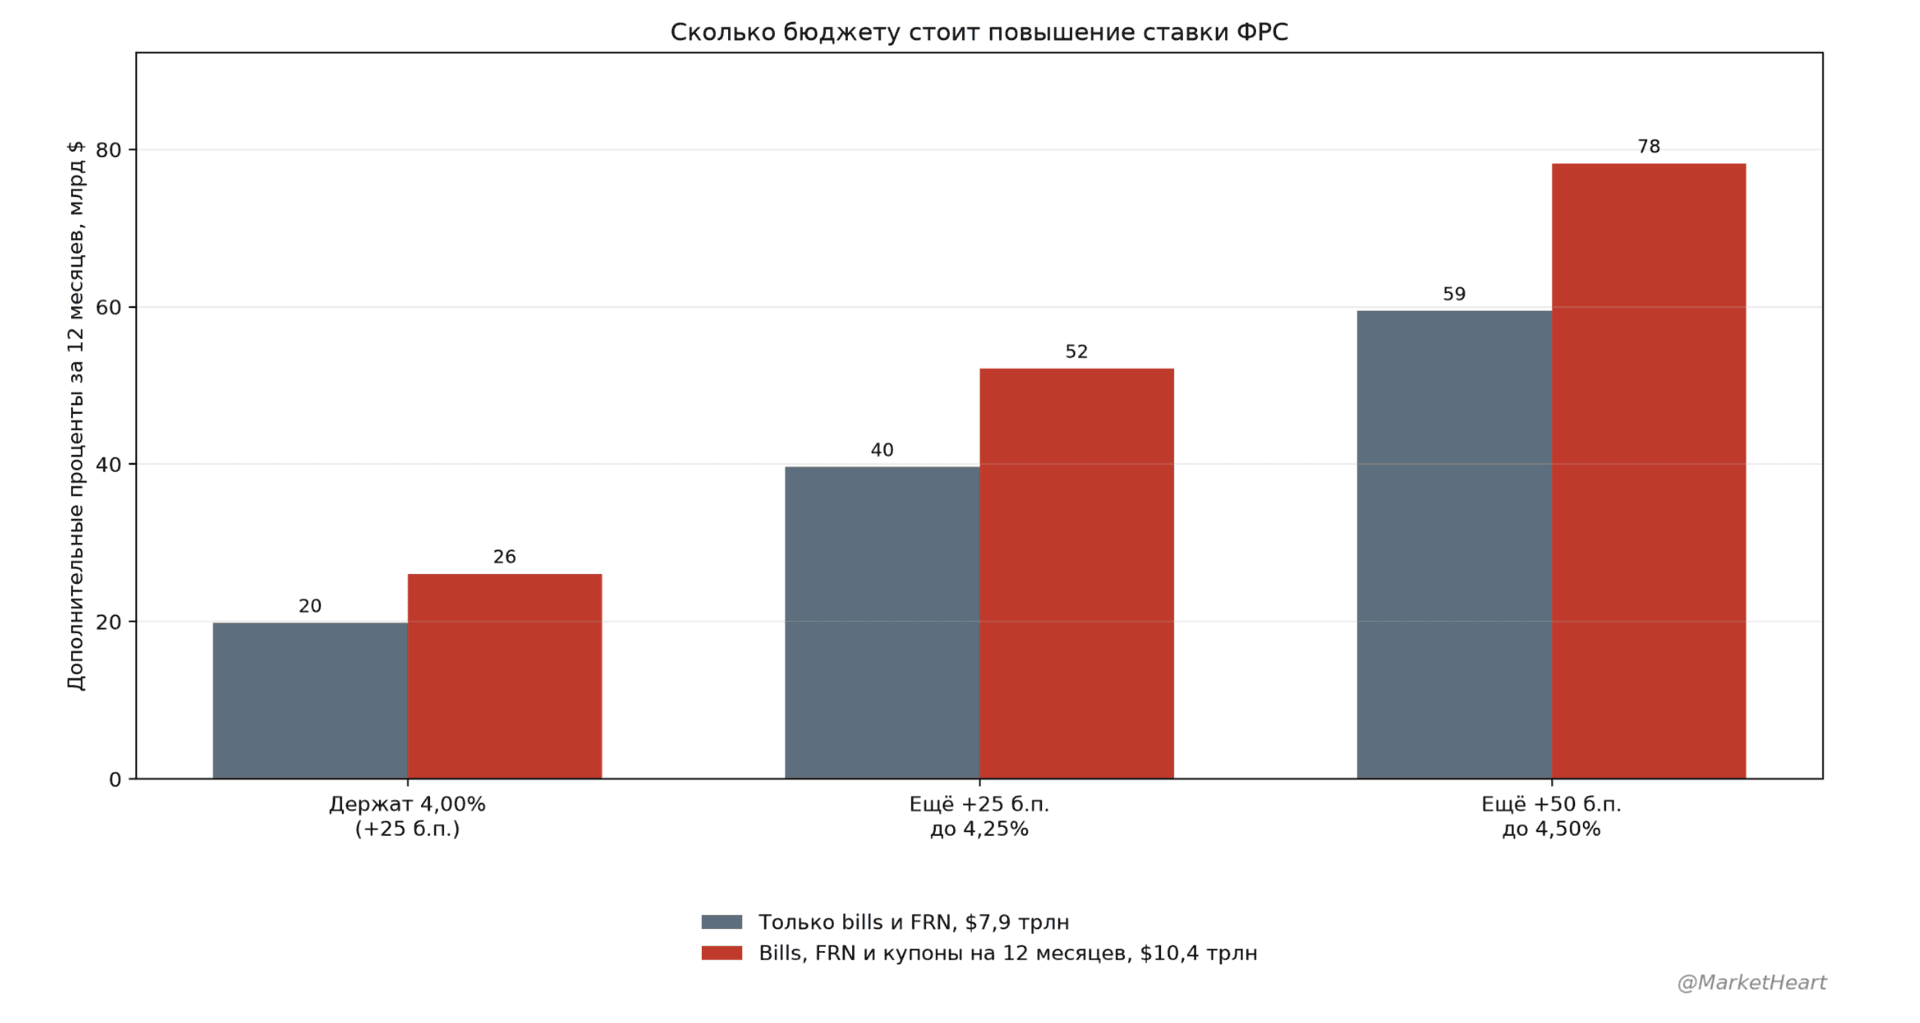
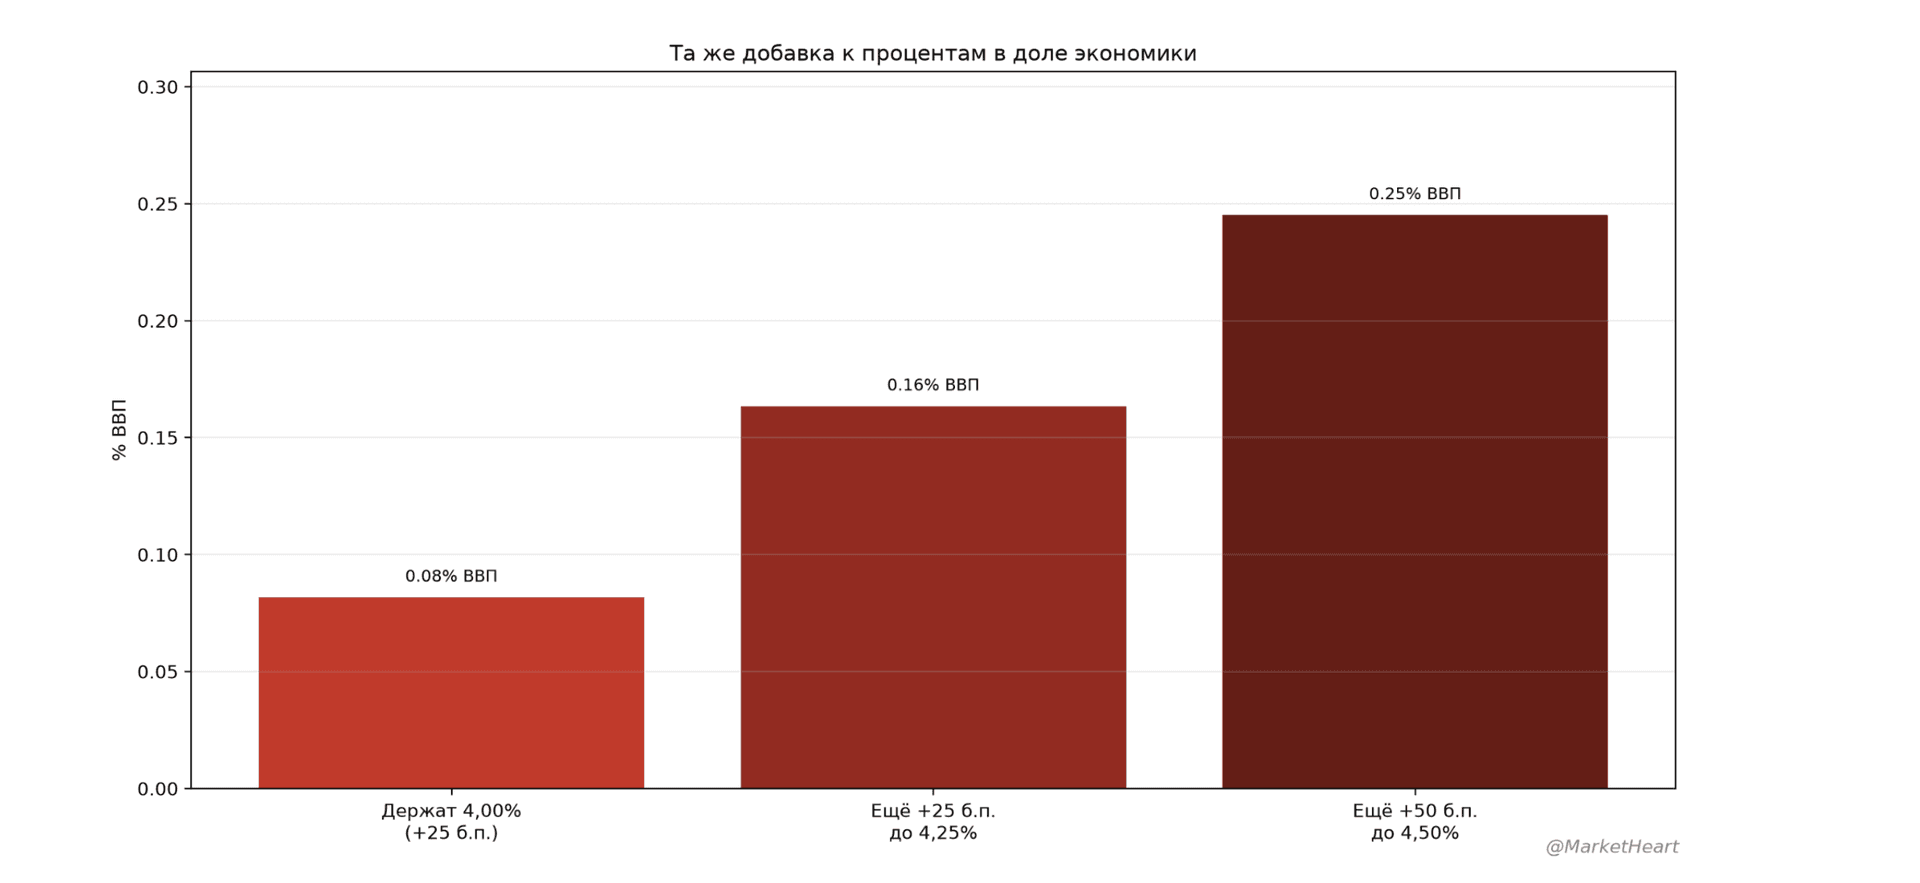
السيناريو الأول - بقاء سعر الفائدة عند مستوى 3.75-4% طوال العام
سيكون الأثر المباشر محدوداً نسبياً مقارنة بإجمالي الدين الفيدرالي. لكن مع استحقاق الإصدارات قصيرة الأجل وطرح ديون جديدة لتمويل العجز، ستشكل التكلفة الأعلى للاقتراض ضغطاً تدريجياً على الموازنة.
السيناريو الثاني - مواصلة رفع أسعار الفائدة
في هذه الحالة، يشتد الضغط أساساً على الإصدارات قصيرة الأجل. فكل نقطة مئوية إضافية لا تعيد تقييم المحفظة بأكملها فوراً، لكنها ترفع تكلفة ذلك الجزء من الدين الذي يمر بانتظام عبر المزادات وإعادة التمويل. وعلى مدى عدة سنوات، قد يضيف ذلك عشرات ثم مئات المليارات من الدولارات سنوياً إلى نفقات الفوائد.
السيناريو الثالث - توقف الاحتياطي الفيدرالي عن رفع الفائدة لكن العجز يستمر
هذا هو التحذير الأهم. فحتى مع ثبات سعر الفائدة، يواصل الدين الفيدرالي نموه. وإذا ظل العجز عند نحو 2 تريليون دولار سنوياً، فإن نفقات الفوائد ستتزايد خلال بضع سنوات لمجرد أن حجم الالتزامات التي يتعين خدمتها سيكون أكبر. ولهذا السبب تحديداً، يتوقع مكتب الموازنة في الكونغرس CBO في توقعاته الأساسية ارتفاع صافي نفقات الفوائد من أكثر من تريليون دولار في عام 2026 إلى 2.1 تريليون دولار في عام 2036، حتى دون افتراض ارتفاع لا نهائي لأسعار الفائدة.
ماذا يعني ذلك بالنسبة للموازنة
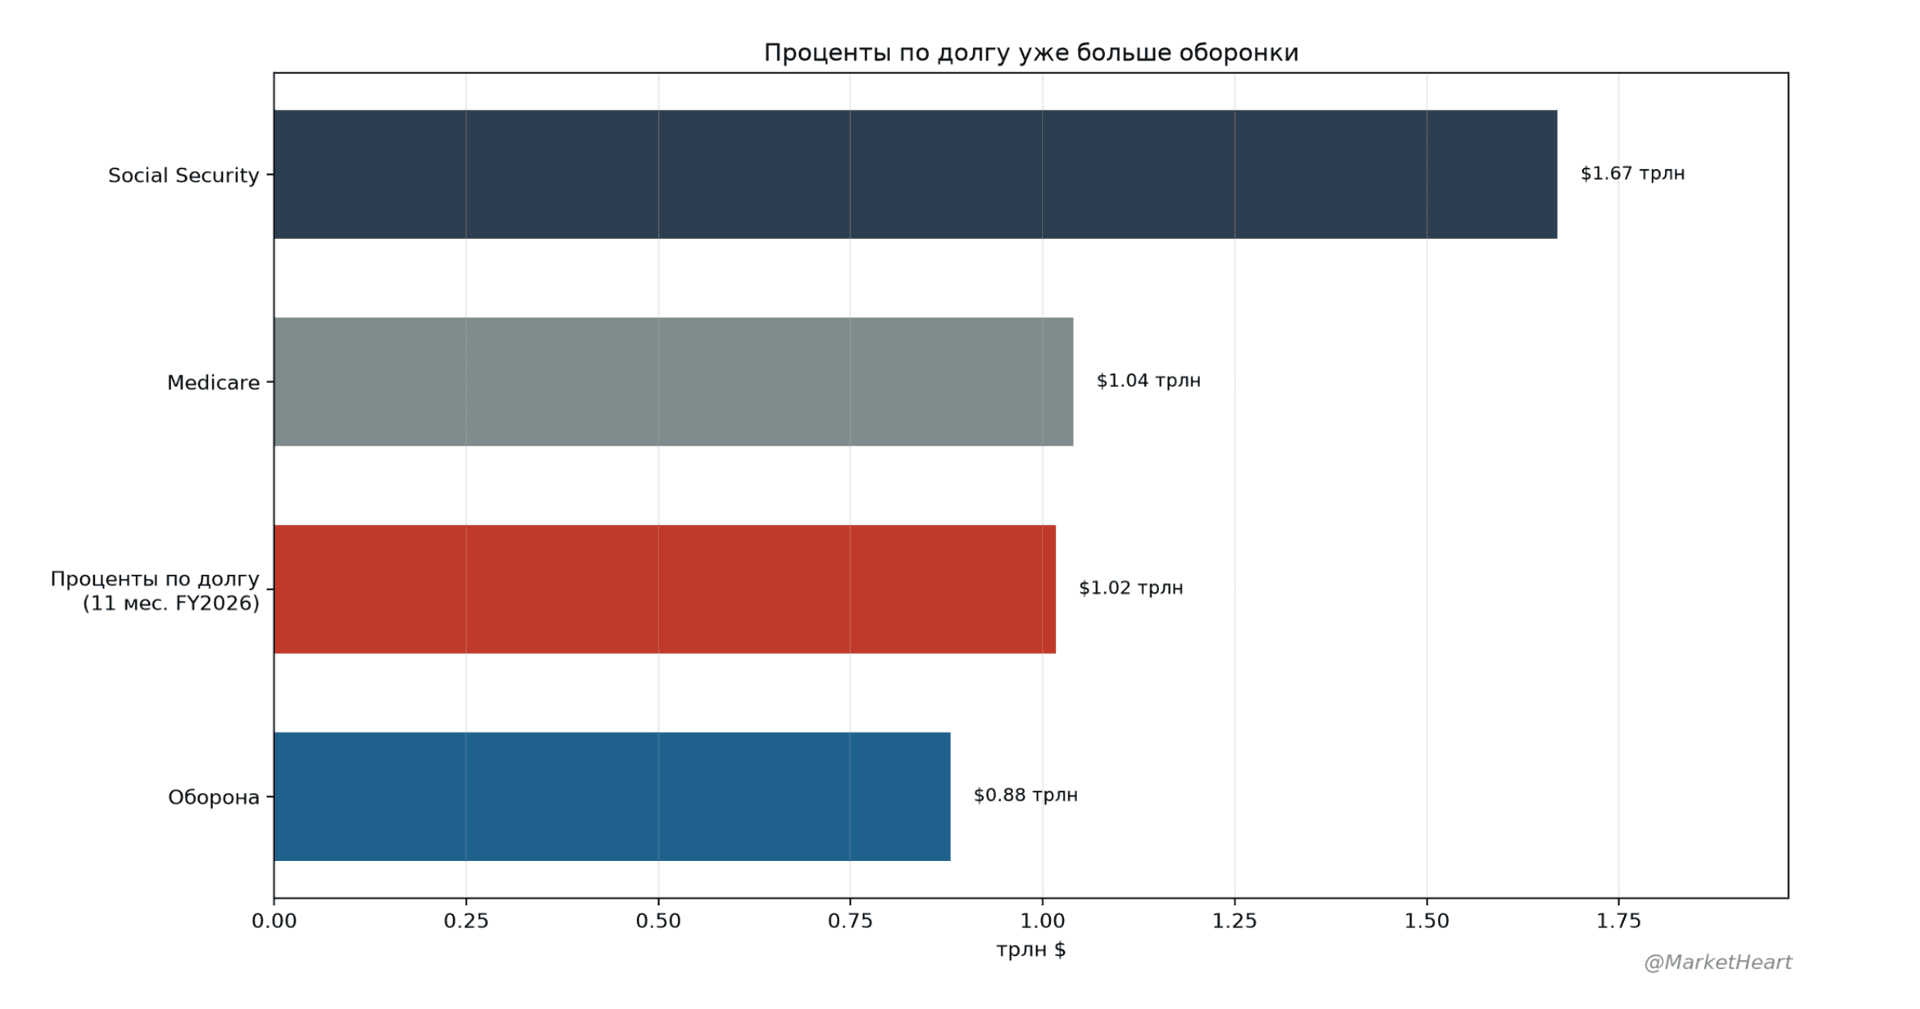
تتنافس نفقات الفائدة على الأموال مع بنود الإنفاق الفيدرالي الرئيسية الأخرى.
لا تتطلب زيادة تكلفة خدمة الدين من الكونغرس إصدار قانون منفصل بشأن نفقات جديدة، بل تحدث تلقائياً عندما تضطر وزارة الخزانة إلى الاقتراض بتكلفة أعلى.
لهذا السبب تختلف المشكلة عن النزاع المعتاد حول الموازنة. يمكن للحكومة تأجيل بناء طريق أو تعديل معايير برنامج ما، لكن الدين الصادر بالفعل يجب خدمته.
في الوقت نفسه، تواصل النفقات الديموغرافية ارتفاعها. يشير مكتب الموازنة في الكونغرس CBO إلى أن زيادة النفقات الإلزامية في عام 2026 ترتبط إلى حد كبير ببرنامجي Social Security وMedicare.
ينتج عن ذلك ضغط ثلاثي: يتزايد الدين نفسه، وترتفع تكلفة إعادة تمويله، وفي الوقت ذاته تتصاعد النفقات الاجتماعية الإلزامية.
مفارقة الاحتياطي الفيدرالي
هنا تكمن المفارقة الرئيسية للدورة الحالية. يرفع الاحتياطي الفيدرالي أسعار الفائدة لكبح الطلب وإعادة التضخم إلى 2%، بينما تواصل الموازنة الفيدرالية في الوقت نفسه العمل بعجز كبير وزيادة حجم الدين.
في هذه الحالة، تعمل السياسة النقدية والمالية في اتجاهين متعاكسين: يشدد الاحتياطي الفيدرالي الأوضاع المالية، بينما تواصل الحكومة الاقتراض بمبالغ كبيرة.
لكن المشكلة أكثر واقعية من ذلك بكثير. فالفائدة المرتفعة تصبح بحد ذاتها جزءاً من المعضلة المالية. كلما ارتفعت تكلفة إعادة التمويل، زادت نفقات الفوائد. وكلما ارتفعت نفقات الفوائد، اتسع العجز في ظل بقاء العوامل الأخرى ثابتة. والعجز الأكبر يعني مزيداً من الاقتراض. والسؤال المطروح هو: إلى متى يمكن للموازنة الأمريكية أن تتحمل التكلفة المرتفعة لإعادة التمويل في ظل استمرار العجز؟