Сколько США заплатят за повышение ставки
ФРС повысила ставку до 3,75–4%. Процентные расходы бюджета США превысят $1 трлн в 2026 году. Анализ влияния на рефинансирование госдолга.
5 мин чтения
16 сентября ФРС повысила базовую ставку на 25 базисных пунктов — до 3,75–4%. Решение было принято единогласно. В самом комитете объяснили шаг необходимостью ускорить возвращение инфляции к целевым 2%. Для рынка ужесточение ДКП может выглядеть как сигнал о решимости регулятора бороться с инфляцией. Для американского бюджета ужесточение означает другое — более дорогой рефинансируемый долг в момент, когда объем погашений особенно велик.
Долг уже стал отдельной проблемой бюджета
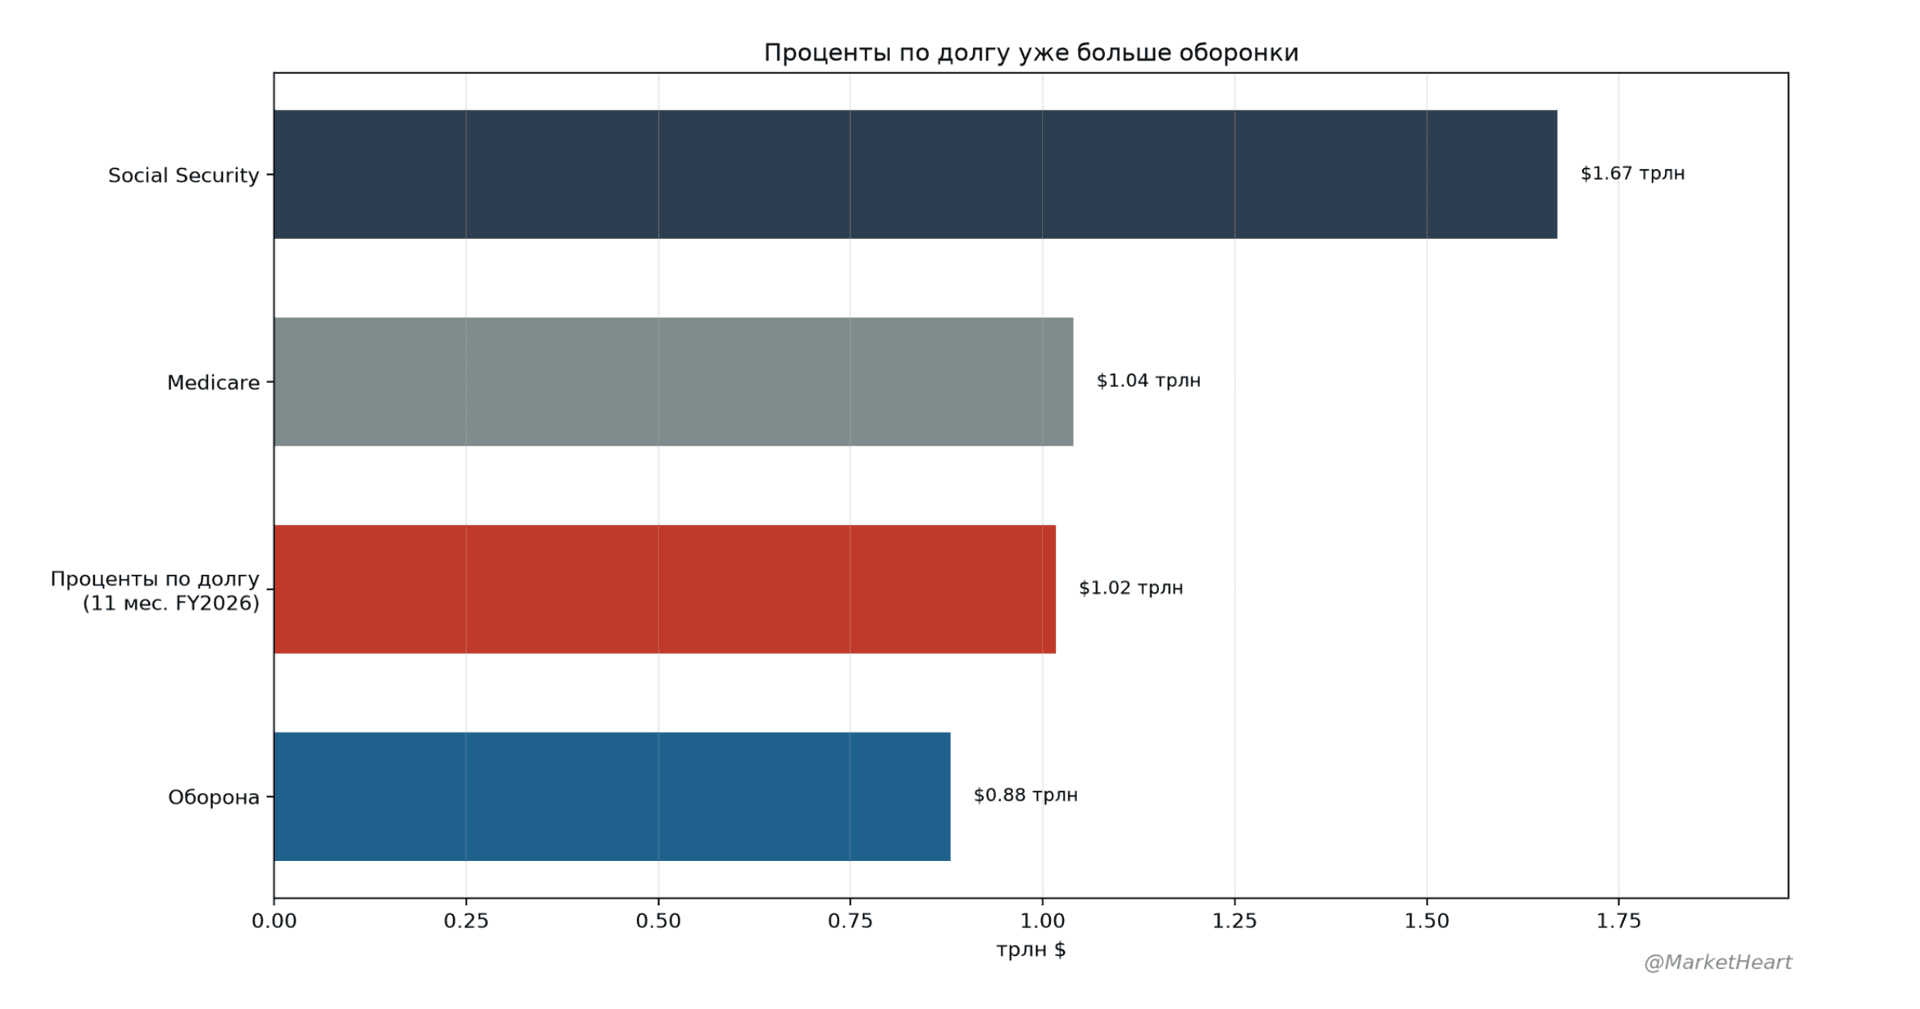
По прогнозу CBO (Управление Конгресса США по бюджету), чистые процентные расходы федерального бюджета в 2026 финансовом году превысят $1 трлн — против $970 млрд годом ранее. Их доля достигнет примерно 3,3% ВВП. К 2036 году CBO ожидает роста этой суммы до $2,1 трлн, или 4,6% ВВП:
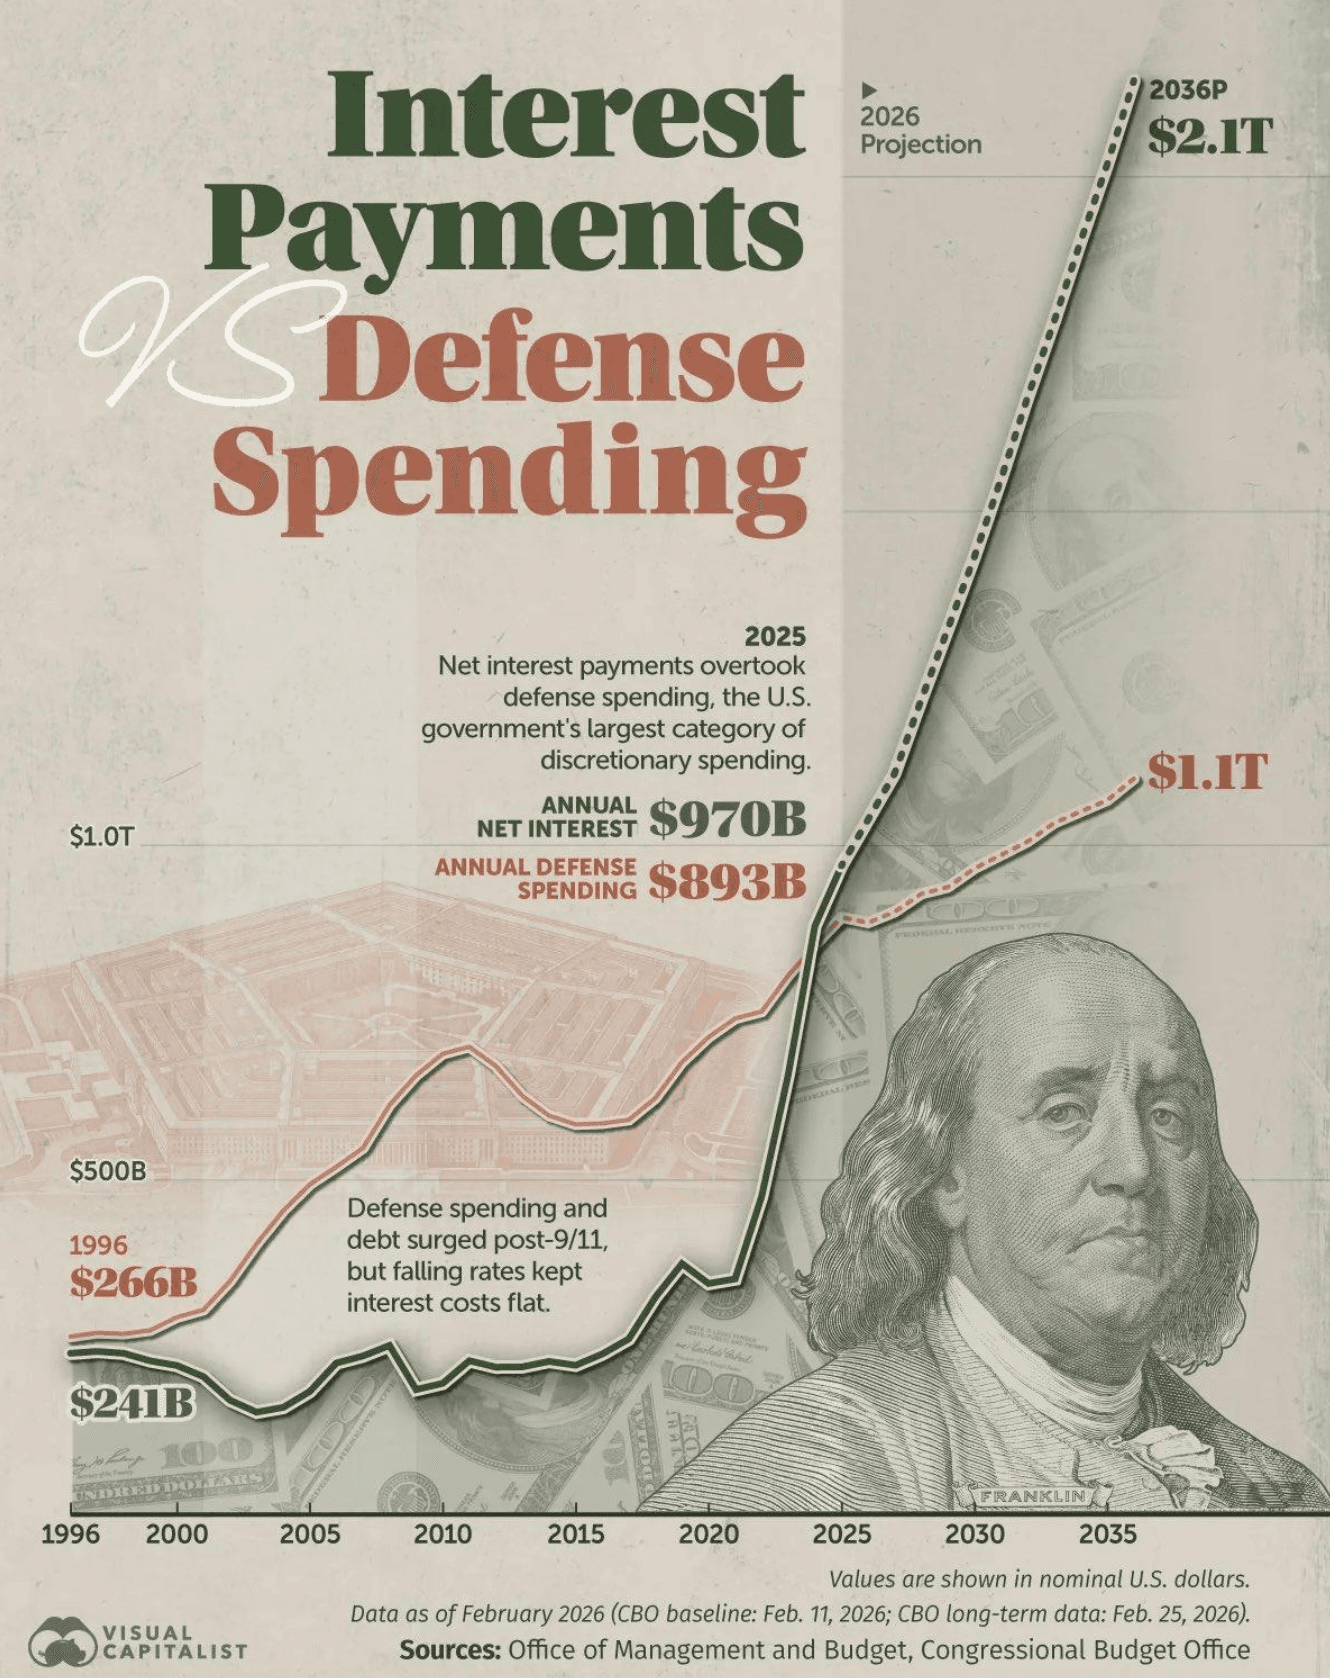
Это принципиально важно: процентные расходы растут не только из-за ставки ФРС. Главный фактор — сам объем долга. В 2026 году долг, находящийся у частных инвесторов, продолжает увеличиваться, при этом бюджетный дефицит остается огромным. По оценке CBO, за первые 11 месяцев финансового 2026 года дефицит составил около $2 трлн. В результате возникает замкнутый круг: правительству приходится занимать все больше, а стоимость обслуживания новых и рефинансируемых выпусков постепенно повышается. Проценты по долгу перестают быть второстепенной строкой бюджета и становятся одним из его структурных ограничений.
Почему нынешнее повышение особенно чувствительно
Повышение ставки не означает, что весь американский долг мгновенно подорожает на 25 базисных пунктов. Старые десятилетние и тридцатилетние облигации продолжают обслуживаться по прежним купонам. Проблема — в долге, который приходится регулярно рефинансировать.
Особенно чувствительны казначейские векселя (T-bills) со сроком до года. Именно короткий конец кривой сильнее всего связан с денежной политикой ФРС. Если казначейство выпускает новый вексель после погашения старого, ставка по нему уже отражает новые финансовые условия.
Это особенно важно на фоне крупного графика погашений 2026–2028 годов. В ближайшие годы Казначейству предстоит регулярно замещать огромные объемы старого долга новыми выпусками. Поэтому даже небольшое изменение средней стоимости заимствований со временем превращается в десятки миллиардов долларов дополнительных расходов.
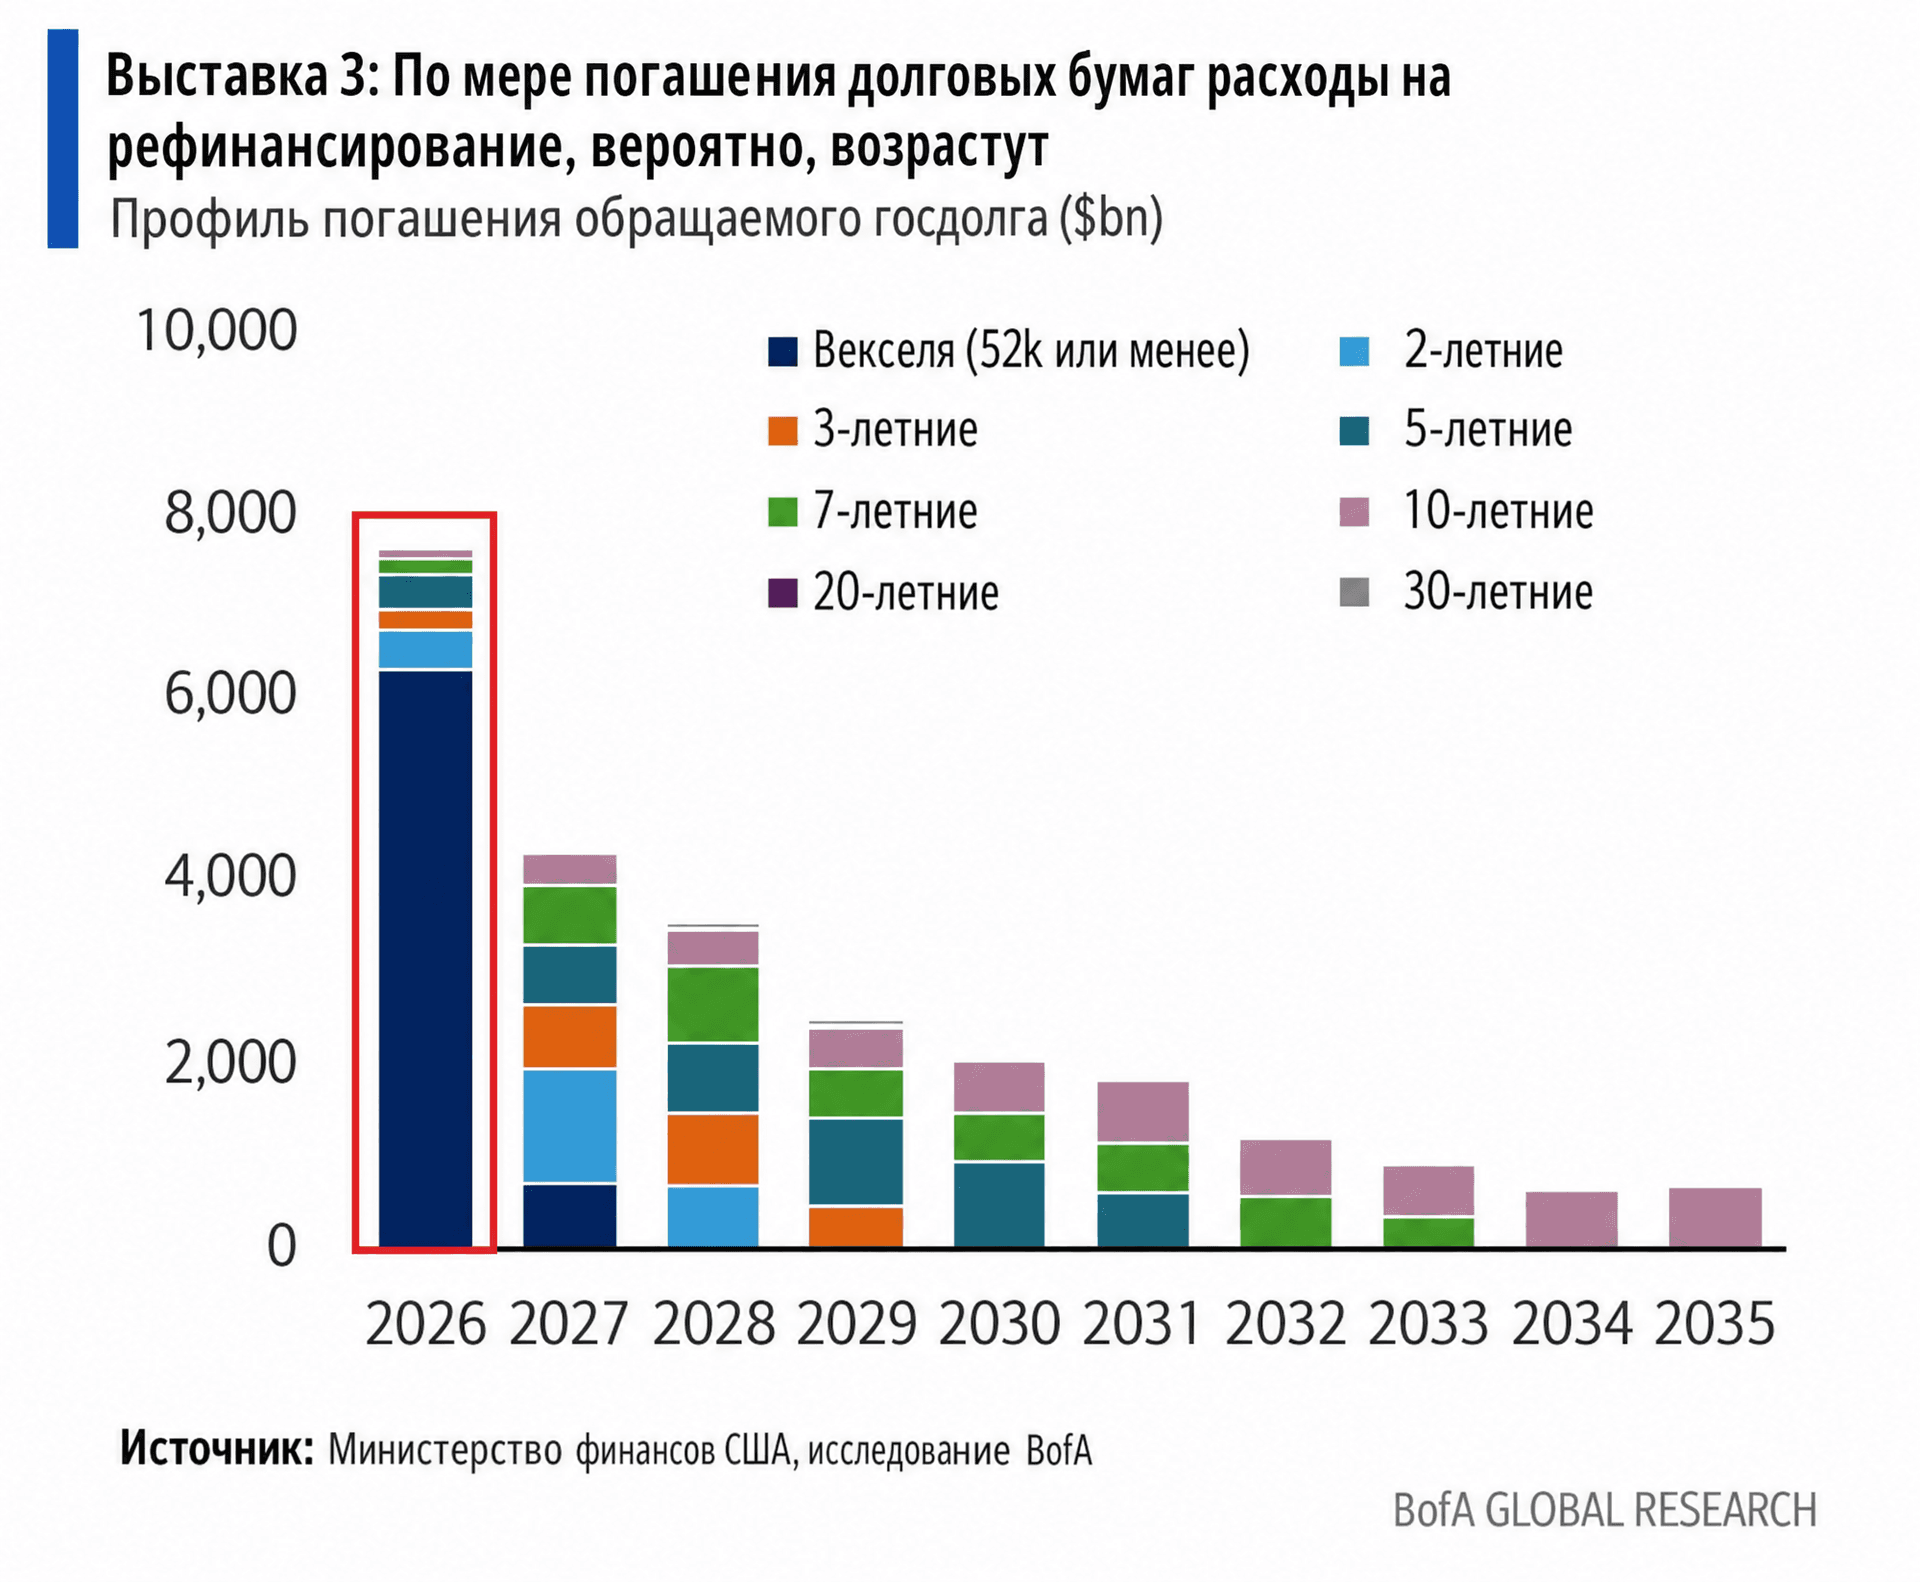
Три сценария
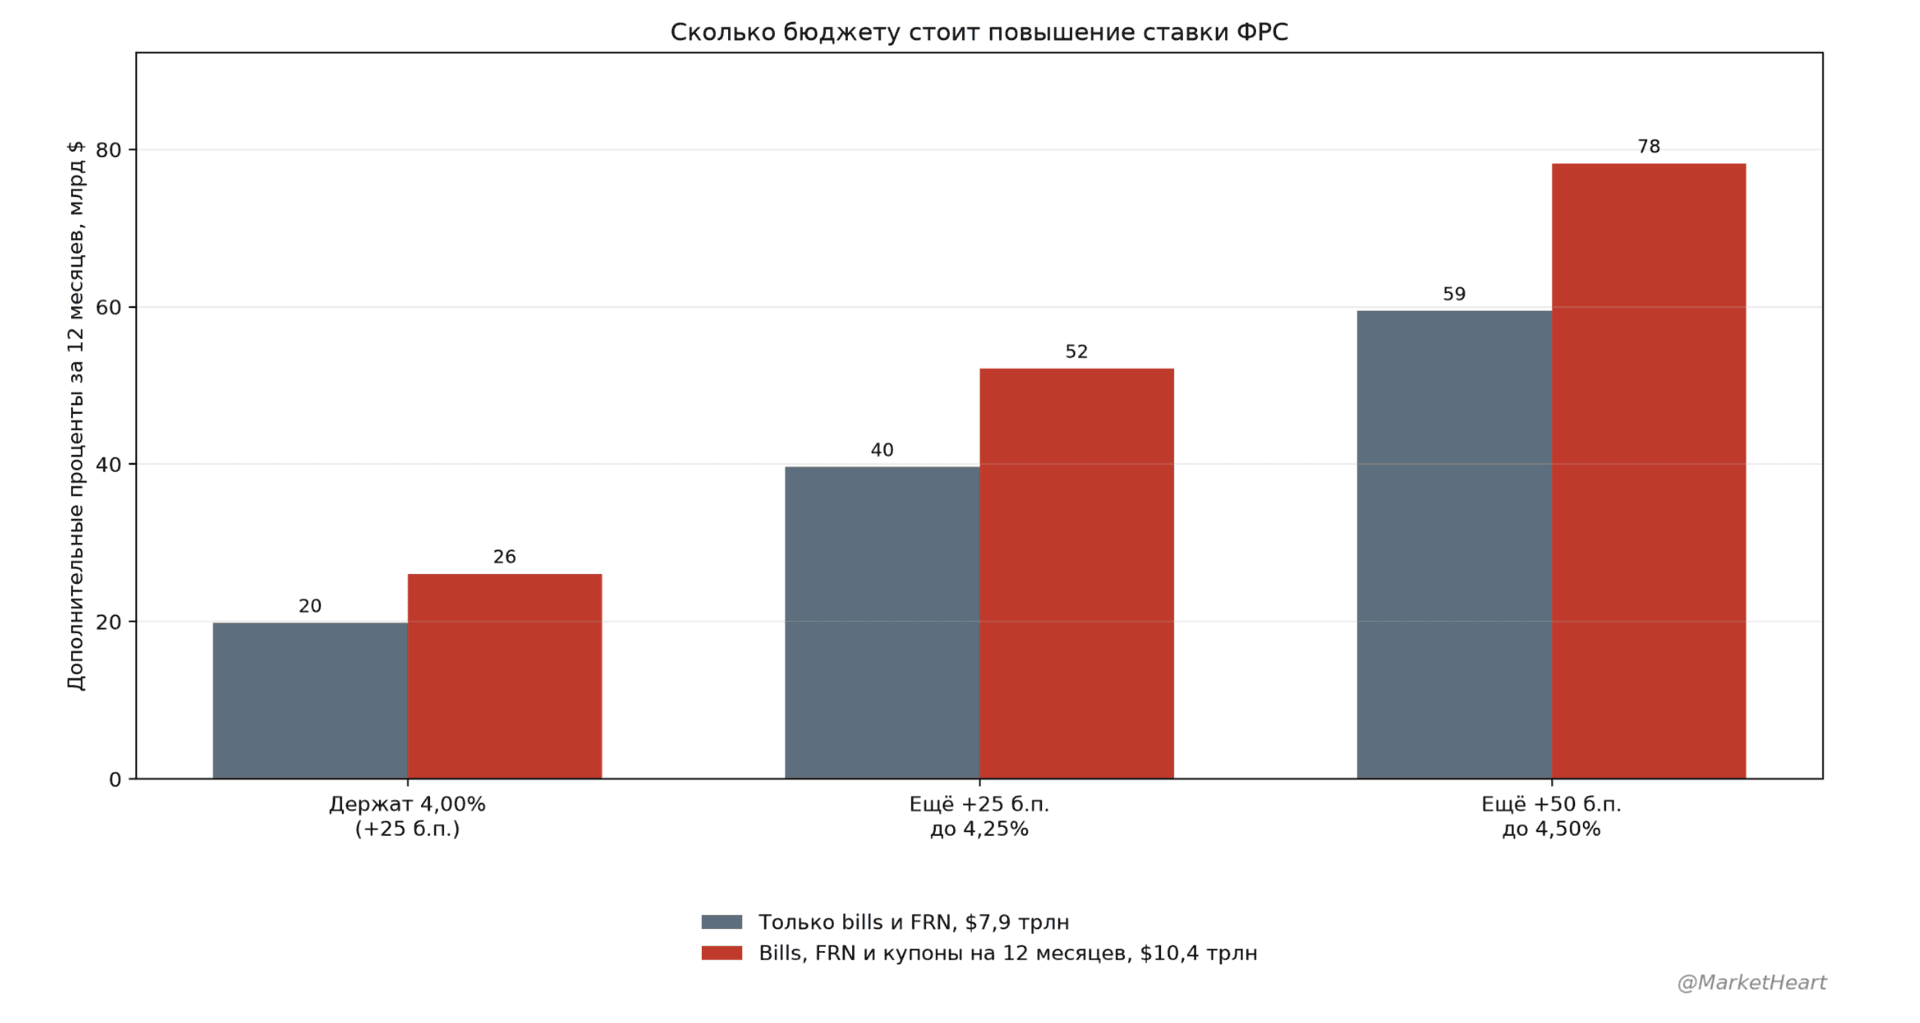
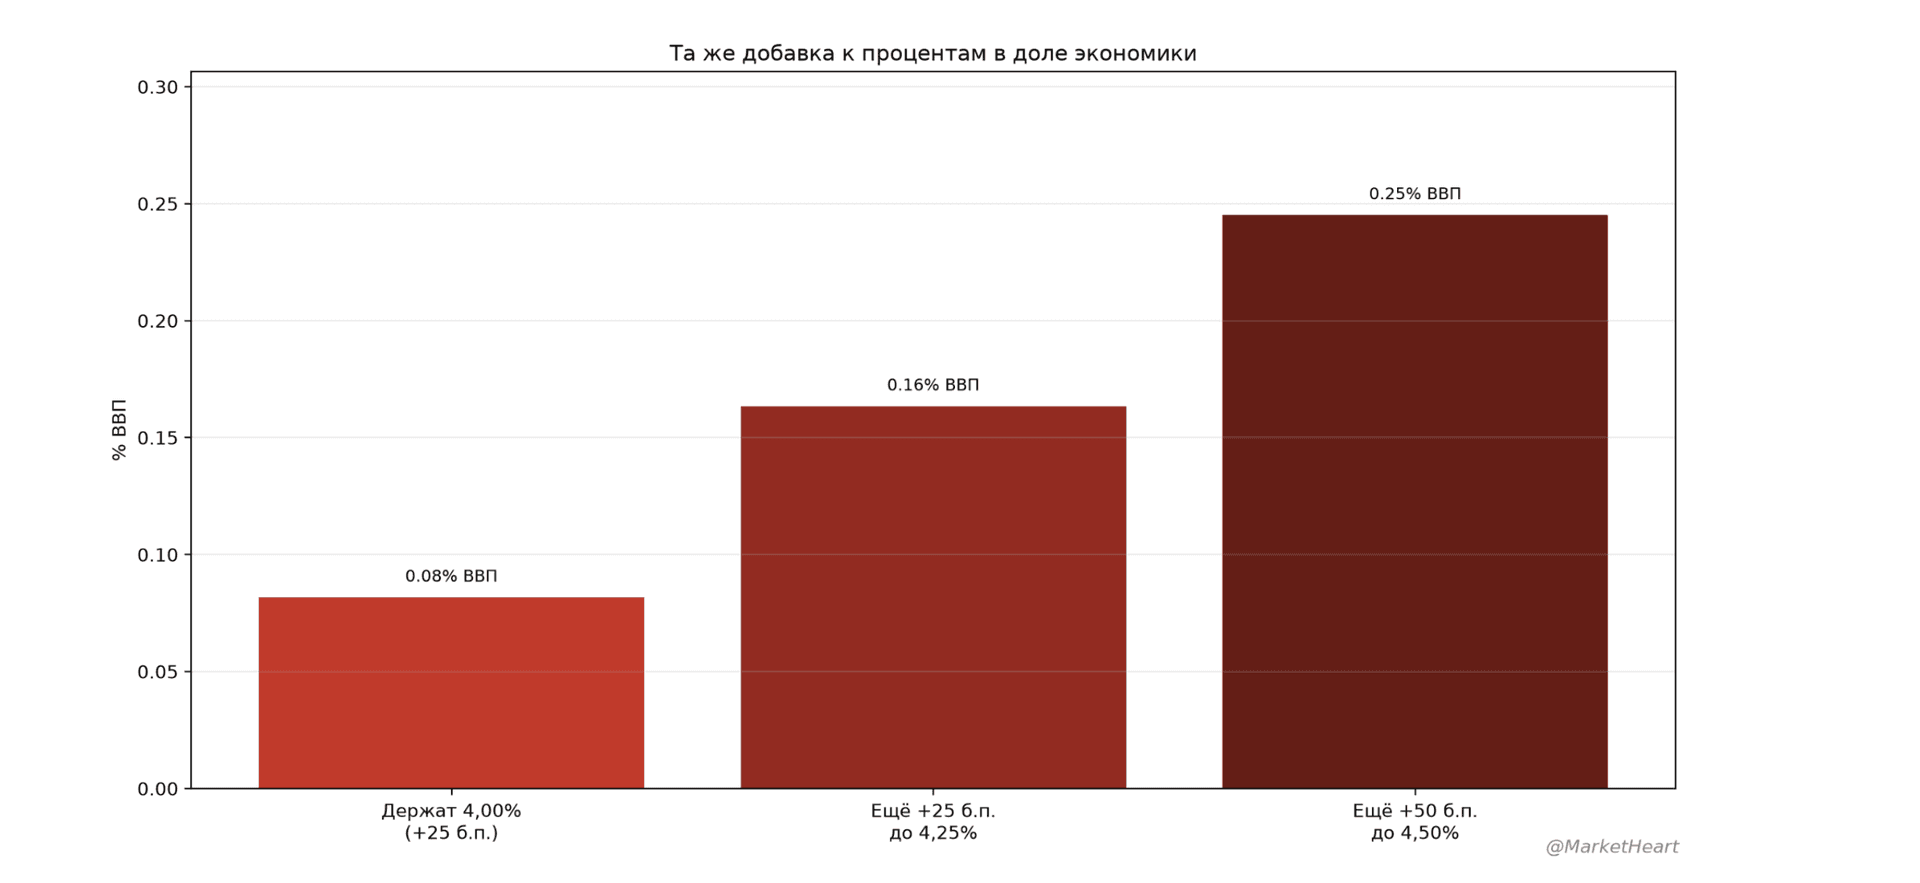
Здесь важно отделить арифметику от прогноза. Точная стоимость повышения ставки зависит от того, какой объем долга будет рефинансирован, по каким ставкам разместится Казначейство и как изменится вся кривая доходности.
Первый сценарий — ставка остается в районе 3,75–4% в течение года
Прямой эффект будет относительно небольшим в сравнении со всем федеральным долгом. Но по мере погашения краткосрочных выпусков и размещения нового дефицитного долга более высокая стоимость заимствований будет постепенно давить на бюджет.
Второй сценарий — дальнейшее повышение ставок
В этом случае давление усиливается прежде всего на коротких выпусках. Каждый новый процентный пункт не переоценивает весь портфель сразу, но повышает стоимость той части долга, которая регулярно проходит через аукционы и рефинансирование. На горизонте нескольких лет это может добавить к процентным расходам десятки, а затем и сотни миллиардов долларов в год.
Третий сценарий — ФРС прекращает повышение, но дефицит сохраняется
Это наиболее важная оговорка. Даже при неизменной ставке федеральный долг продолжает расти. Если дефицит остается около $2 трлн в год, через несколько лет процентные расходы будут увеличиваться просто потому, что обслуживать придется все больший объем обязательств. Именно поэтому CBO в базовом прогнозе ожидает роста чистых процентных расходов с более чем $1 трлн в 2026 году до $2,1 трлн в 2036-м даже без предположения о бесконечном росте ставок.
Что это означает для бюджета
Процентные расходы конкурируют за деньги с другими крупными статьями федеральных расходов.
Увеличение стоимости обслуживания долга не требует от Конгресса отдельного закона о новых расходах. Оно возникает автоматически, когда Казначейству приходится занимать деньги по более высокой цене.
Именно поэтому проблема отличается от обычного бюджетного спора. Правительство может отложить строительство дороги или изменить параметры программы. Но уже выпущенный долг необходимо обслуживать.
При этом демографические расходы продолжают расти. CBO отмечает, что в 2026 году увеличение обязательных расходов в значительной степени связано с Social Security и Medicare.
Получается тройное давление: растет сам долг, дорожает его рефинансирование, а одновременно увеличиваются обязательные социальные расходы.
Парадокс ФРС
В этом и заключается главный парадокс нынешнего цикла. ФРС повышает ставку, чтобы охладить спрос и вернуть инфляцию к 2%. Одновременно федеральный бюджет продолжает работать с крупным дефицитом и наращивать объем долга.
Монетарная и бюджетная политика в таком случае действуют в разных направлениях: ФРС ужесточает финансовые условия, государство продолжает занимать значительные суммы.
Проблема гораздо прозаичнее. Высокая ставка сама становится частью бюджетной проблемы. Чем дороже рефинансирование, тем выше процентные расходы. Чем выше процентные расходы, тем больше дефицит при прочих равных условиях. А больший дефицит означает новые заимствования. Вопрос в том, насколько долго бюджет США способен выдерживать высокую стоимость рефинансирования при сохраняющемся дефиците.
Теги:экономика