Кто в России платит за стабильные цены на дизель?
Если защитить внутренний рынок от скачка мировых цен на топливо, издержки не исчезнут, а переедут. Данные Минфина России, маржа европейских НПЗ на дизеле и импортная статистика Бразилии позволяют впервые проследить, куда легли издержки российского экспортного режима для дизеля в 2026 году: на федеральный бюджет, нефтепереработку и в счета иностранных импортеров.
Когда государство защищает потребителей от скачка цен на топливо, издержки не исчезают — у них просто меняется адрес. Российский экспортный режим для дизеля в 2026 году документирован необычно хорошо. Минфин ежемесячно отчитывается о выплатах по демпферу, маржу европейских НПЗ на дизеле рассчитывают каждый день, а Бразилия, крупный импортер, публикует торговую статистику по странам происхождения. Вместе эти данные позволяют впервые проследить, кто заплатил.
Как вводили ограничения на экспорт дизеля
Ограничения вводились поэтапно. С 31 января 2026 года действовал запрет на экспорт дизельного топлива для компаний, которые его не производят. Впервые его ввели еще осенью 2025 года. 8 июля правительство распространило запрет на производителей, он вступил в силу 9 июля и затем регулярно продлевался. К октябрю для производителей он действовал до 31 октября, для остальных — до 31 января 2027 года.
10 октября правительство разрешило вывезти 500 тыс. т дизеля (данные Global Trade Alert). Это случилось на следующий день после того, как президенты России и США объявили о договоренности по поставкам дизеля, а Минфин США разрешил сделки с российским дизельным топливом. Официальной целью на всех этапах называлось обеспечение внутреннего рынка, а вице-премьер Александр Новак заявлял, что производства хватает, чтобы полностью покрыть спрос внутри страны. Свою роль сыграл и сезонный спрос летом и в уборочную кампанию.
Четыре возможных плательщика
Вопрос о том, на кого в итоге ложатся издержки, классический для экономистов: тот, кто проводит политику, редко сам за нее платит (Fullerton and Metcalf, 2002). Когда крупный экспортер отгораживает внутренние цены от мировых, платить могут четыре стороны: нефтепереработчики, бюджет, иностранные импортеры и внутренние потребители.
Нефтепереработчик платит, если внутреннюю цену держат ниже экспортной альтернативы. Именно этот разрыв и компенсирует топливный демпфер. Бюджет платит, финансируя демпфер. Иностранный импортер платит, если недопоставленные объемы делают мировой рынок дефицитнее. Мартин и Андерсон (Martin and Anderson, 2012) показали на примере риса и пшеницы, что экспортные ограничения стран, защищавших свои рынки, поднимали мировые цены. Если так одновременно поступали несколько стран, эффект усиливался (см. также Giordani, Rocha and Ruta, 2016). Наконец, внутренний потребитель платит позже, если схему сворачивают через повышение регулируемых нормативных цен. Масштаб субсидий на энергоносители в мире оценивали Коуди и соавторы (Coady et al., 2019).
Первый канал: федеральный бюджет
Помесячные данные приведены в таблице 1, и в них заметны три особенности. Во-первых, демпфер работает в обе стороны. В феврале и марте, когда цена экспортной альтернативы опустилась ниже внутреннего норматива, нефтяные компании сами заплатили в бюджет 18,8 и 15 млрд руб. — впервые за пять лет.
Во-вторых, еще в апреле-июне, до запрета для производителей, выплаты держались на уровне 205–210 млрд руб. в месяц. Поэтому сентябрьскую выплату в 305,5 млрд руб., крупнейшую с апреля 2022 года, нельзя списать только на дизельные ограничения. Ряд охватывает все виды топлива, а мировой энергетический шок действовал все это время.
В-третьих, при переходе к режиму ограничений выплаты двигались вместе с маржой европейских НПЗ на дизеле: 113 млрд руб. за июнь, 197,3 млрд за июль и 305,5 млрд за август. Среднемесячная маржа на дизеле в Европе за те же месяцы выросла с $44,75 до $71,71 и $80,50 за баррель.
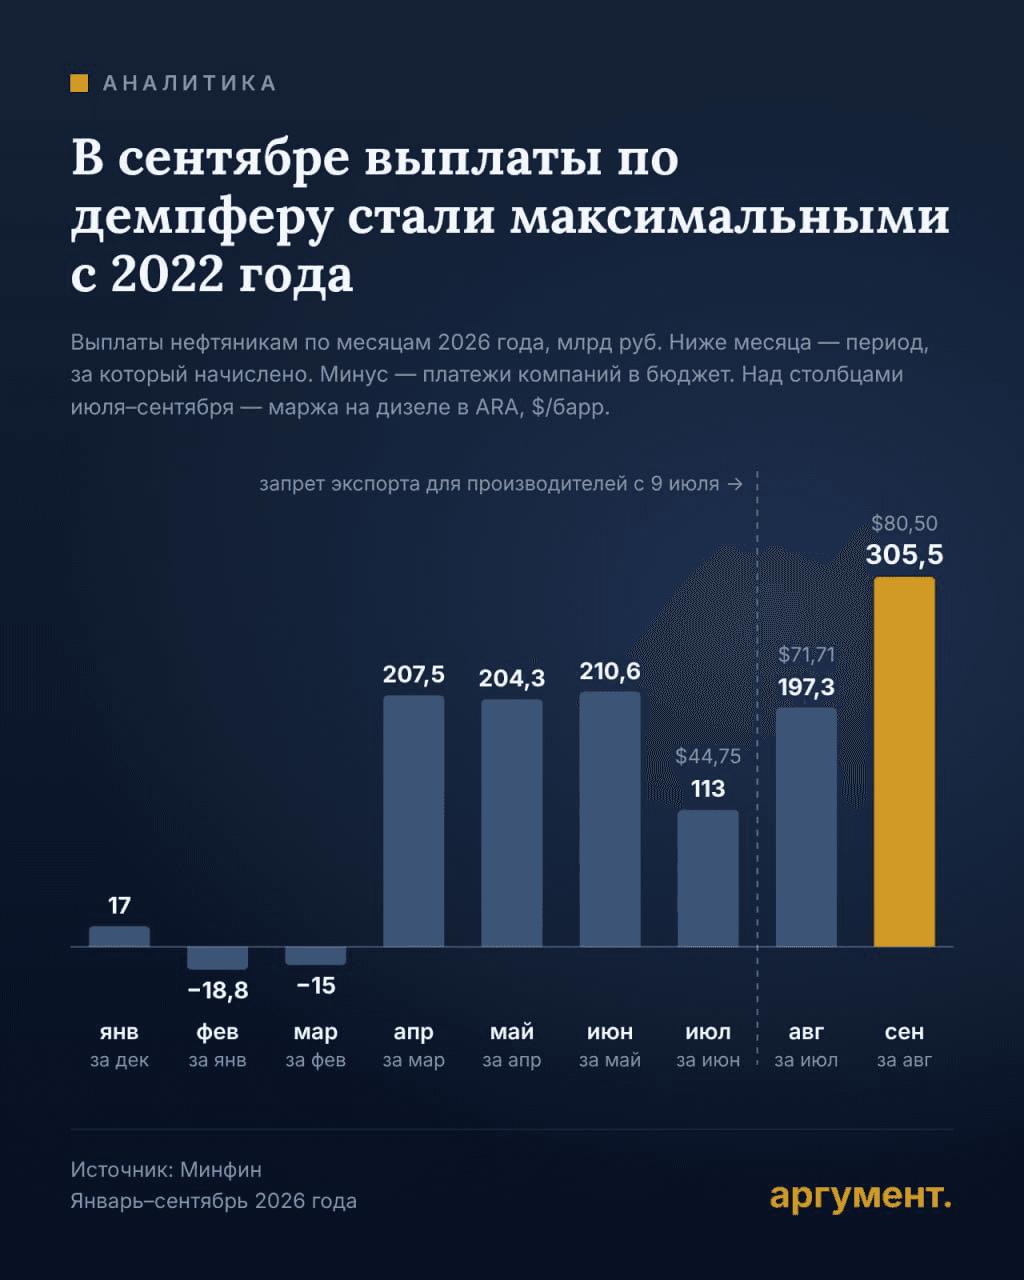
Три наложившихся наблюдения — это подсказка, но они указывают на структурную логику. Демпфер рассчитывается от цены экспортной альтернативы, а она следует за мировыми ценами на нефтепродукты. Поэтому ограничение, которое поднимает цены за рубежом, поднимает и ориентир, от которого российским компаниям компенсируют внутренние цены. Часть эффекта мировых цен возвращается в бюджет самого экспортера в виде расходов. Это вывод из устройства инструмента, разбивки выплат Минфин не публикует.
Важен и контекст доходов. Нефтегазовые доходы бюджета в сентябре составили 452,4 млрд руб. против 424 млрд в августе, а за девять месяцев — 5,47 трлн руб., на 17,2% меньше, чем годом ранее (данные Минфина). По бюджетным материалам, выплаты по демпферу в 2026 году составят 1,93 трлн руб., в 2027-м — 1,18 трлн. Правительственные поправки, которые Госдума 29 октября приняла в первом чтении, повышают нормативные внутренние цены на дизельное топливо и АИ-92, которые используются в расчете, более чем на 3% на 2027–2028 годы. Чем выше норматив, тем уже разрыв, который закрывает бюджет, и разницу возьмут на себя либо переработчики, либо внутренние цены. Так четвертый плательщик появляется уже в конструкции 2027 года.
Второй канал: переработчики и импорт
Внутри отрасли демпфер работает избирательно. НДПИ платят все производители, а демпфер получают только владельцы крупных НПЗ («Российская газета», 6 октября).
Второй инструмент действует на стороне импорта. Одобренный в июле закон распространяет демпфер на импортное дизельное топливо с 1 июля 2026 года, но только пока действует правительственный запрет на экспорт. Он компенсирует разницу между ценой импортной альтернативы (Индия или Сингапур) и внутренней оптовой ценой, для поставок из Белоруссии применяется коэффициент 0,9.
После частичного снятия запрета в октябре замминистра финансов заявил, что Минфин ждет отключения импортного демпфера («Интерфакс»). Министерство также сообщило, что суммы импортного демпфера будут отражаться в составе обратного акциза на нефтяное сырье. Поэтому бюджетная цена этого канала отдельно не раскрывается.
Третий канал: импортеры за рубежом
Цены на дизельное топливо за рубежом резко выросли, но причин было сразу несколько. В день объявления запрета маржа европейских НПЗ на дизеле обновила рекорд — $60,17 за баррель (Reuters, 8 июля). Маржа на дизеле в портах Амстердама, Роттердама и Антверпена (ARA) по оценке Platts 13 июля составляла $70,3, а в начале сентября дошла до рекордных примерно $98.
Аналитики Platts объясняли сентябрьский рост дефицитом на Восточном побережье США не меньше, чем геополитикой. По их оценке, к концу августа конфликт на Ближнем Востоке и российский запрет уже в основном были заложены в цены (S&P Global, 3 сентября). Объемы при этом были значимыми. По данным Kpler, которые приводит Reuters, 1–8 июля Россия экспортировала 187 тыс. баррелей дизеля в сутки против 535 тыс. в июле 2025 года, а не меньше половины июньских партий забрали Турция и Бразилия.
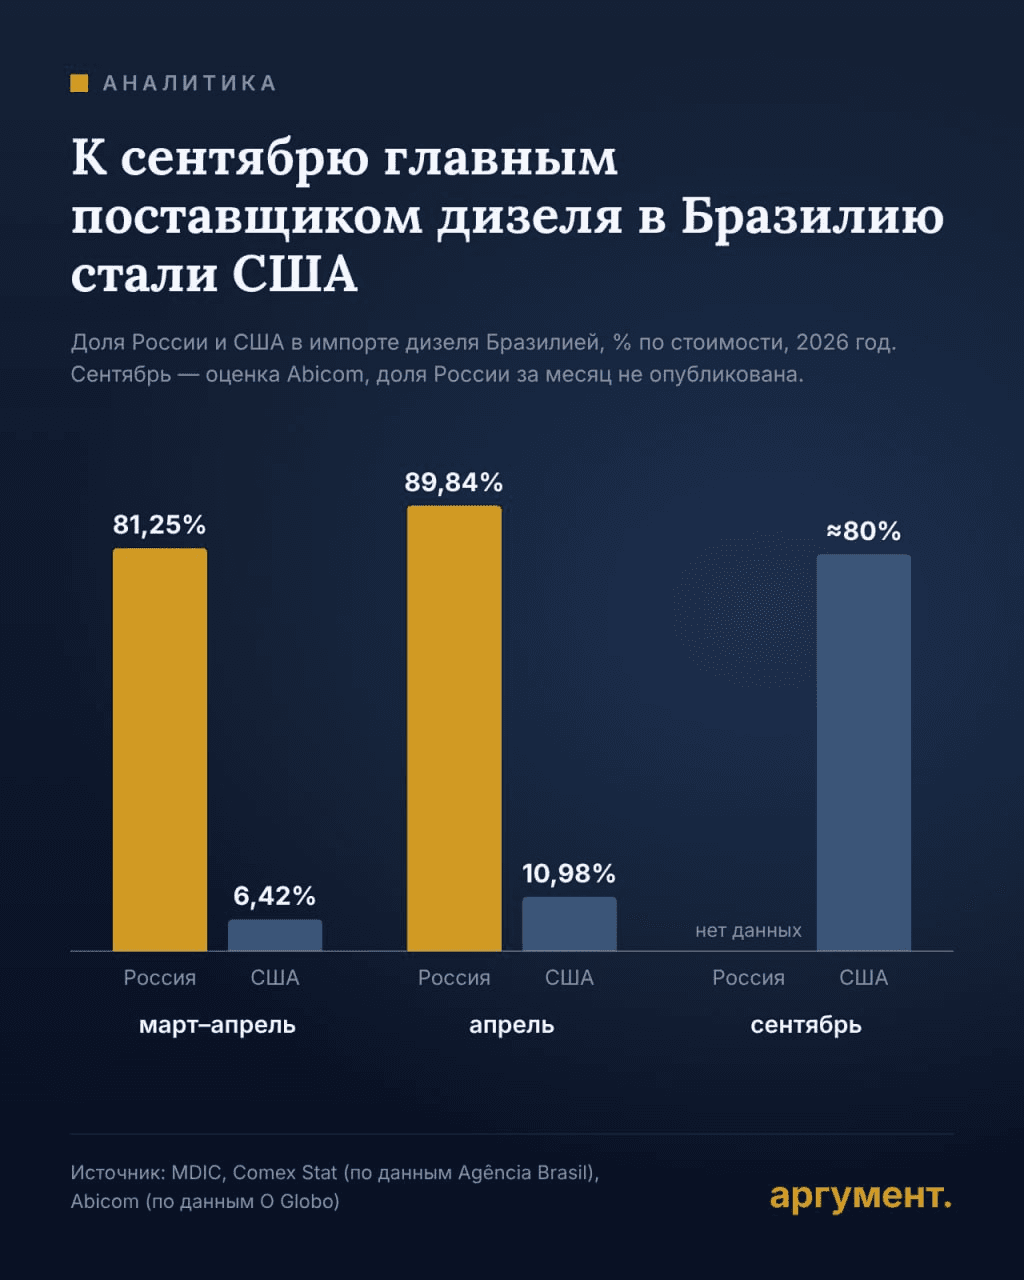
На примере Бразилии видно, как импортирующая экономика впитывает такой шок. В марте–апреле на Россию пришлось 81,25% бразильского импорта дизеля в стоимостном выражении, а в одном апреле — почти 90% (таблица 2). Но за счет импорта страна покрывает лишь 25–30% своего потребления дизеля (данные Abicom). Поэтому от российских поставок зависела только та часть топлива, которую Бразилия закупает за рубежом, а не весь рынок.
В июне закупки российского дизеля Бразилией упали примерно на 65%, а к сентябрю около 80% импорта приходилось на поставщиков из США. Поставки заместили, но уже по другой цене и с другими расходами на фрахт. На бюджетной стороне федеральное правительство Бразилии выделило чрезвычайные ассигнования в 10 млрд реалов на субсидию для дизеля и добавило 1,2 реала на литр специально для импортного топлива, разделив расходы со штатами.
Эти меры показывают канал, по которому платит иностранная казна, но вклад России они не измеряют.
Почему вклад запрета на экспорт дизеля в рост мировых цен нельзя точно измерить
Картина согласуется с простым объяснением: стабильность внутренних цен в России оборачивается расходами бюджета внутри страны и более высокими ценами за ее пределами. Доказательством это не является, потому что 2026 год — не чистый эксперимент. Конфликт на Ближнем Востоке все это время поднимал цены на энергоносители. S&P Global указывает также на дефицит на Восточном побережье США и мелководье европейских рек. А октябрьские решения совпали с разрешением США, так что ни одну ценовую реакцию нельзя приписать одному лишь экспортному решению.
Октябрьский эпизод прочитать еще труднее. Эффект объявления сначала проявляется во фьючерсах, в течение нескольких часов, а розничные цены следуют за физическими поставками, которые нарастают постепенно. На этом этапе правительство разрешило вывезти 500 тыс. т, это примерно 3,7 млн баррелей. Поэтому любое движение цен в октябре смешивает эффект объявления с первыми физическими эффектами и к тому же совпадает с решением США ослабить ограничения на российский дизель. Чтобы разделить эти эффекты, нужны дневные данные о ценах вокруг 8–9 июля и 9–10 октября с поправкой на мировой шок, а такой анализ выходит за рамки колонки.
За чем следить
Большую часть ответа дадут четыре индикатора:
- Расширятся ли экспортные квоты сверх первых 500 тыс. т.
- Отключится ли импортный демпфер, как ожидает Минфин.
- Продлят ли запрет для непроизводителей после 31 января 2027 года.
- Насколько подробно Минфин будет раскрывать составляющие демпфера. От этого зависит, насколько точно можно будет оценить бюджетную цену именно дизельного режима.
Данные 2026 года позволяют сделать сдержанный, но обоснованный вывод. Стабильность внутренних цен обошлась российскому бюджету в 1,2 трлн руб. чистых выплат по демпферу за январь–август, крупнейшая из них — 305,5 млрд руб. за август, перечисленная в сентябре. Это один из нескольких факторов, из-за которых условия для импортеров за рубежом стали жестче. А поправки к нормативным ценам на 2027 год начинают перекладывать часть нагрузки на внутренние цены.
Российской особенностью это не является. Импортные субсидии Бразилии — зеркальное отражение той же политики на стороне импортера, и предупреждение Мартина и Андерсона относится к обеим странам. Когда экспортеры ограничивают поставки, а импортеры субсидируют закупки, давление на мировые цены усиливается, а каждая казна видит только свой счет. Вывод для аналитиков обеих стран один: у ценовой защиты есть адрес, и этот адрес стоит измерять точно.
Перевод и редактура: «Аргумент Медиа». Оригинал: Rodrigo Bochner, «Who Pays for Price Stability? Russia's 2026 Diesel Export Regime and the Incidence of Domestic Price Insulation», RBCH Russia Series No. 8, ноябрь 2026 года.
Другие мнения
 Мнение
Нефтяное окно снова закрывается
Анализ нефтяных циклов 2025-2026: падение Urals ниже $50, рост Brent выше $120 и новое снижение. Как сокращение технологических программ на 200 млрд рублей и возвращение иранской нефти влияют на диверсификацию российской экономики.
 Мнение
«Золотое десятилетие» России
Аналитик Родриго Бокнер о золотовалютной политике ЦБ РФ: от стратегического накопления к активному управлению портфелем — и при чем здесь падающий доллар.