本文由Русский自动翻译,由人工智能生成,可能包含不准确之处。
阅读原文 →美国加息将付出多大代价
美联储将利率上调至3.75%-4%。美国联邦预算的利息支出将在2026年超过1万亿美元。本文分析加息对政府债务再融资的影响。
9月16日,美联储将基准利率上调25个基点,至3.75%-4%区间。该决定获得一致通过。委员会解释称,此举是为了加快将通胀率拉回2%目标水平的必要之举。对市场而言,货币政策收紧可能被视为监管机构抗击通胀决心的信号。但对美国财政而言,紧缩意味着另一回事——在偿债规模特别庞大之际,再融资债务成本变得更加高昂。
债务已成为财政的独立难题
根据CBO(美国国会预算办公室)预测,2026财年联邦预算的净利息支出将超过1万亿美元,高于上一年的9700亿美元,占GDP比重将达到约3.3%。到2036年,CBO预计这一数字将增至2.1万亿美元,占GDP的4.6%:
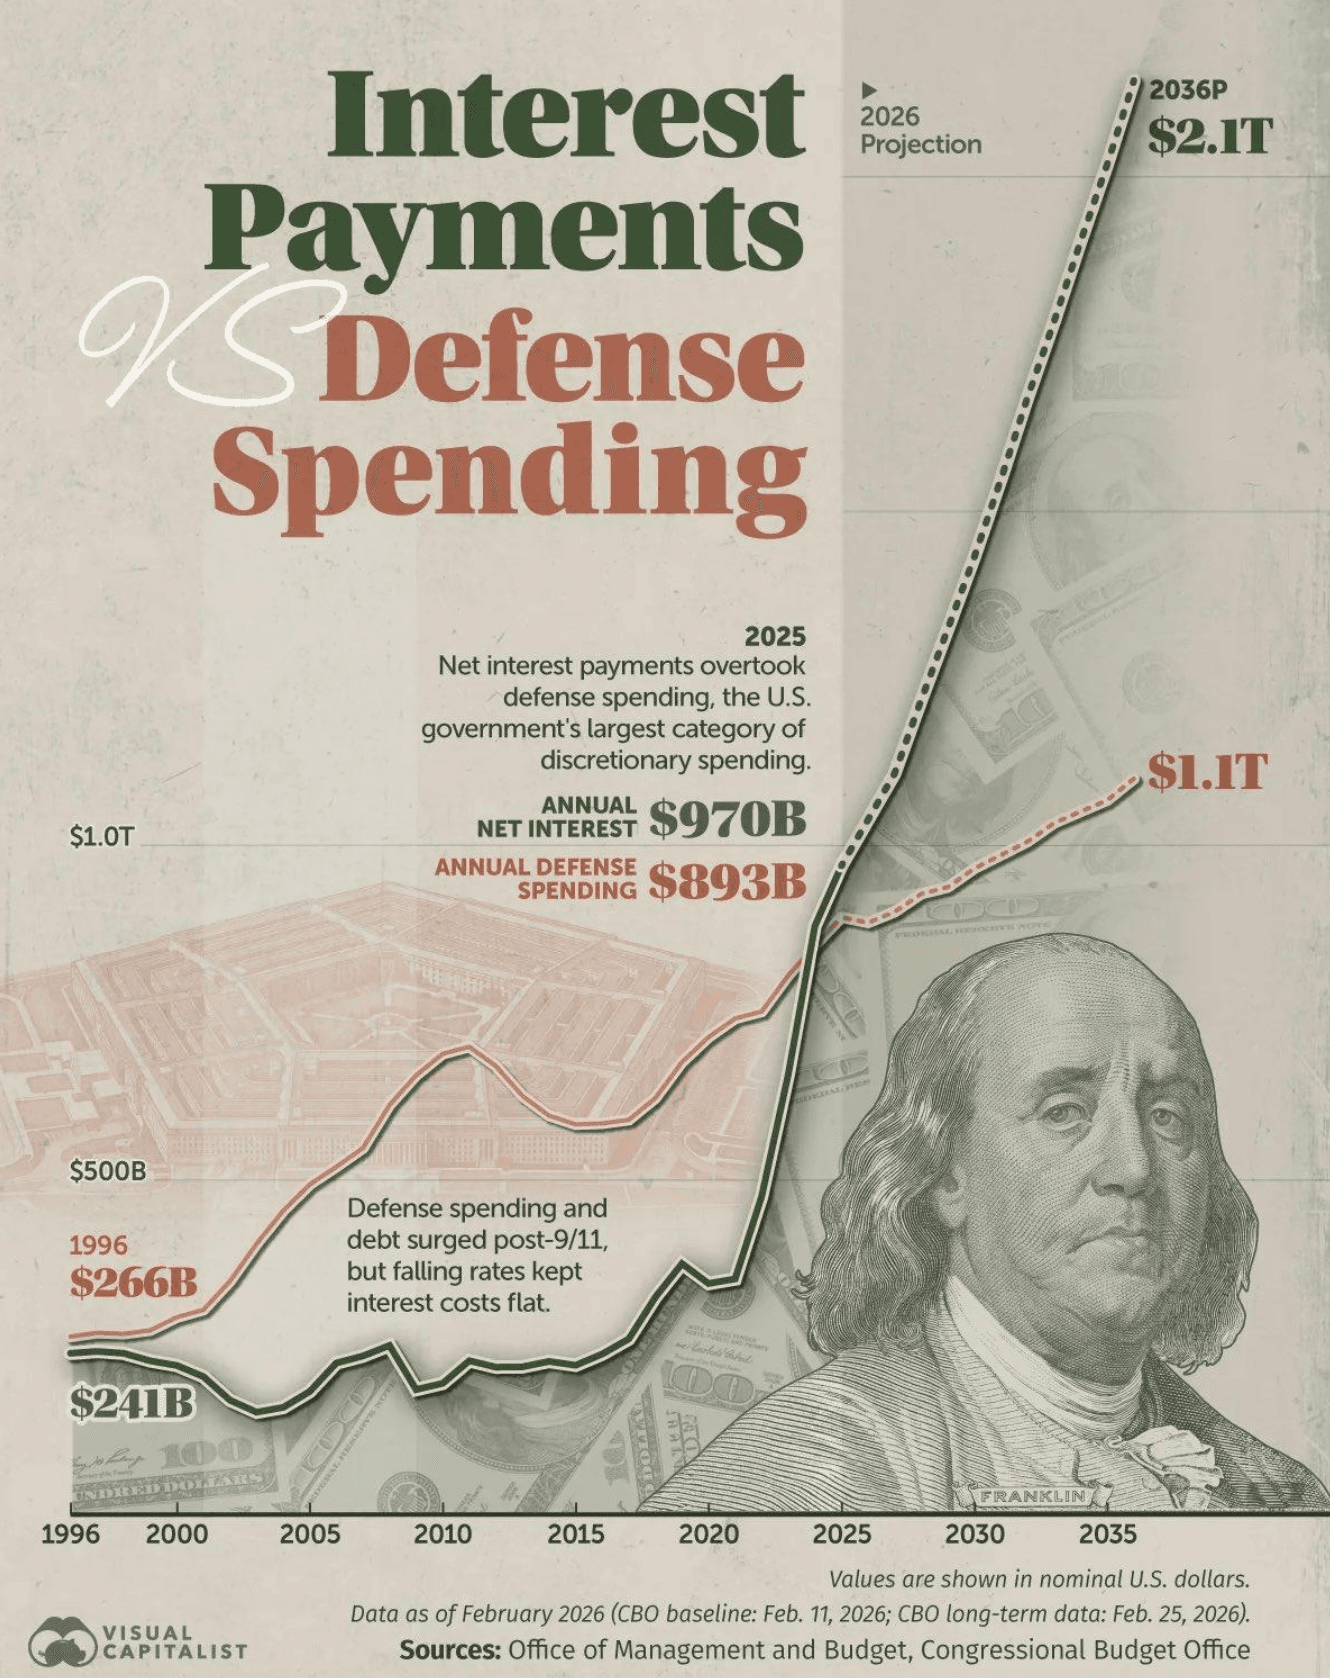
这一点至关重要:利息支出增长不仅源于美联储加息。主要因素是债务规模本身。2026年,私人投资者持有的债务继续增加,同时财政赤字依然巨大。据CBO估算,2026财年前11个月赤字约为2万亿美元。由此形成恶性循环:政府不得不借入更多资金,而新发行债券和再融资债券的服务成本逐步攀升。债务利息不再是预算中的次要科目,而是成为其结构性制约因素之一。
为何本次加息尤为敏感
加息并不意味着全部美国债务立即增加25个基点成本。存量的十年期和三十年期国债仍按原有票息支付。问题在于需要定期再融资的债务。
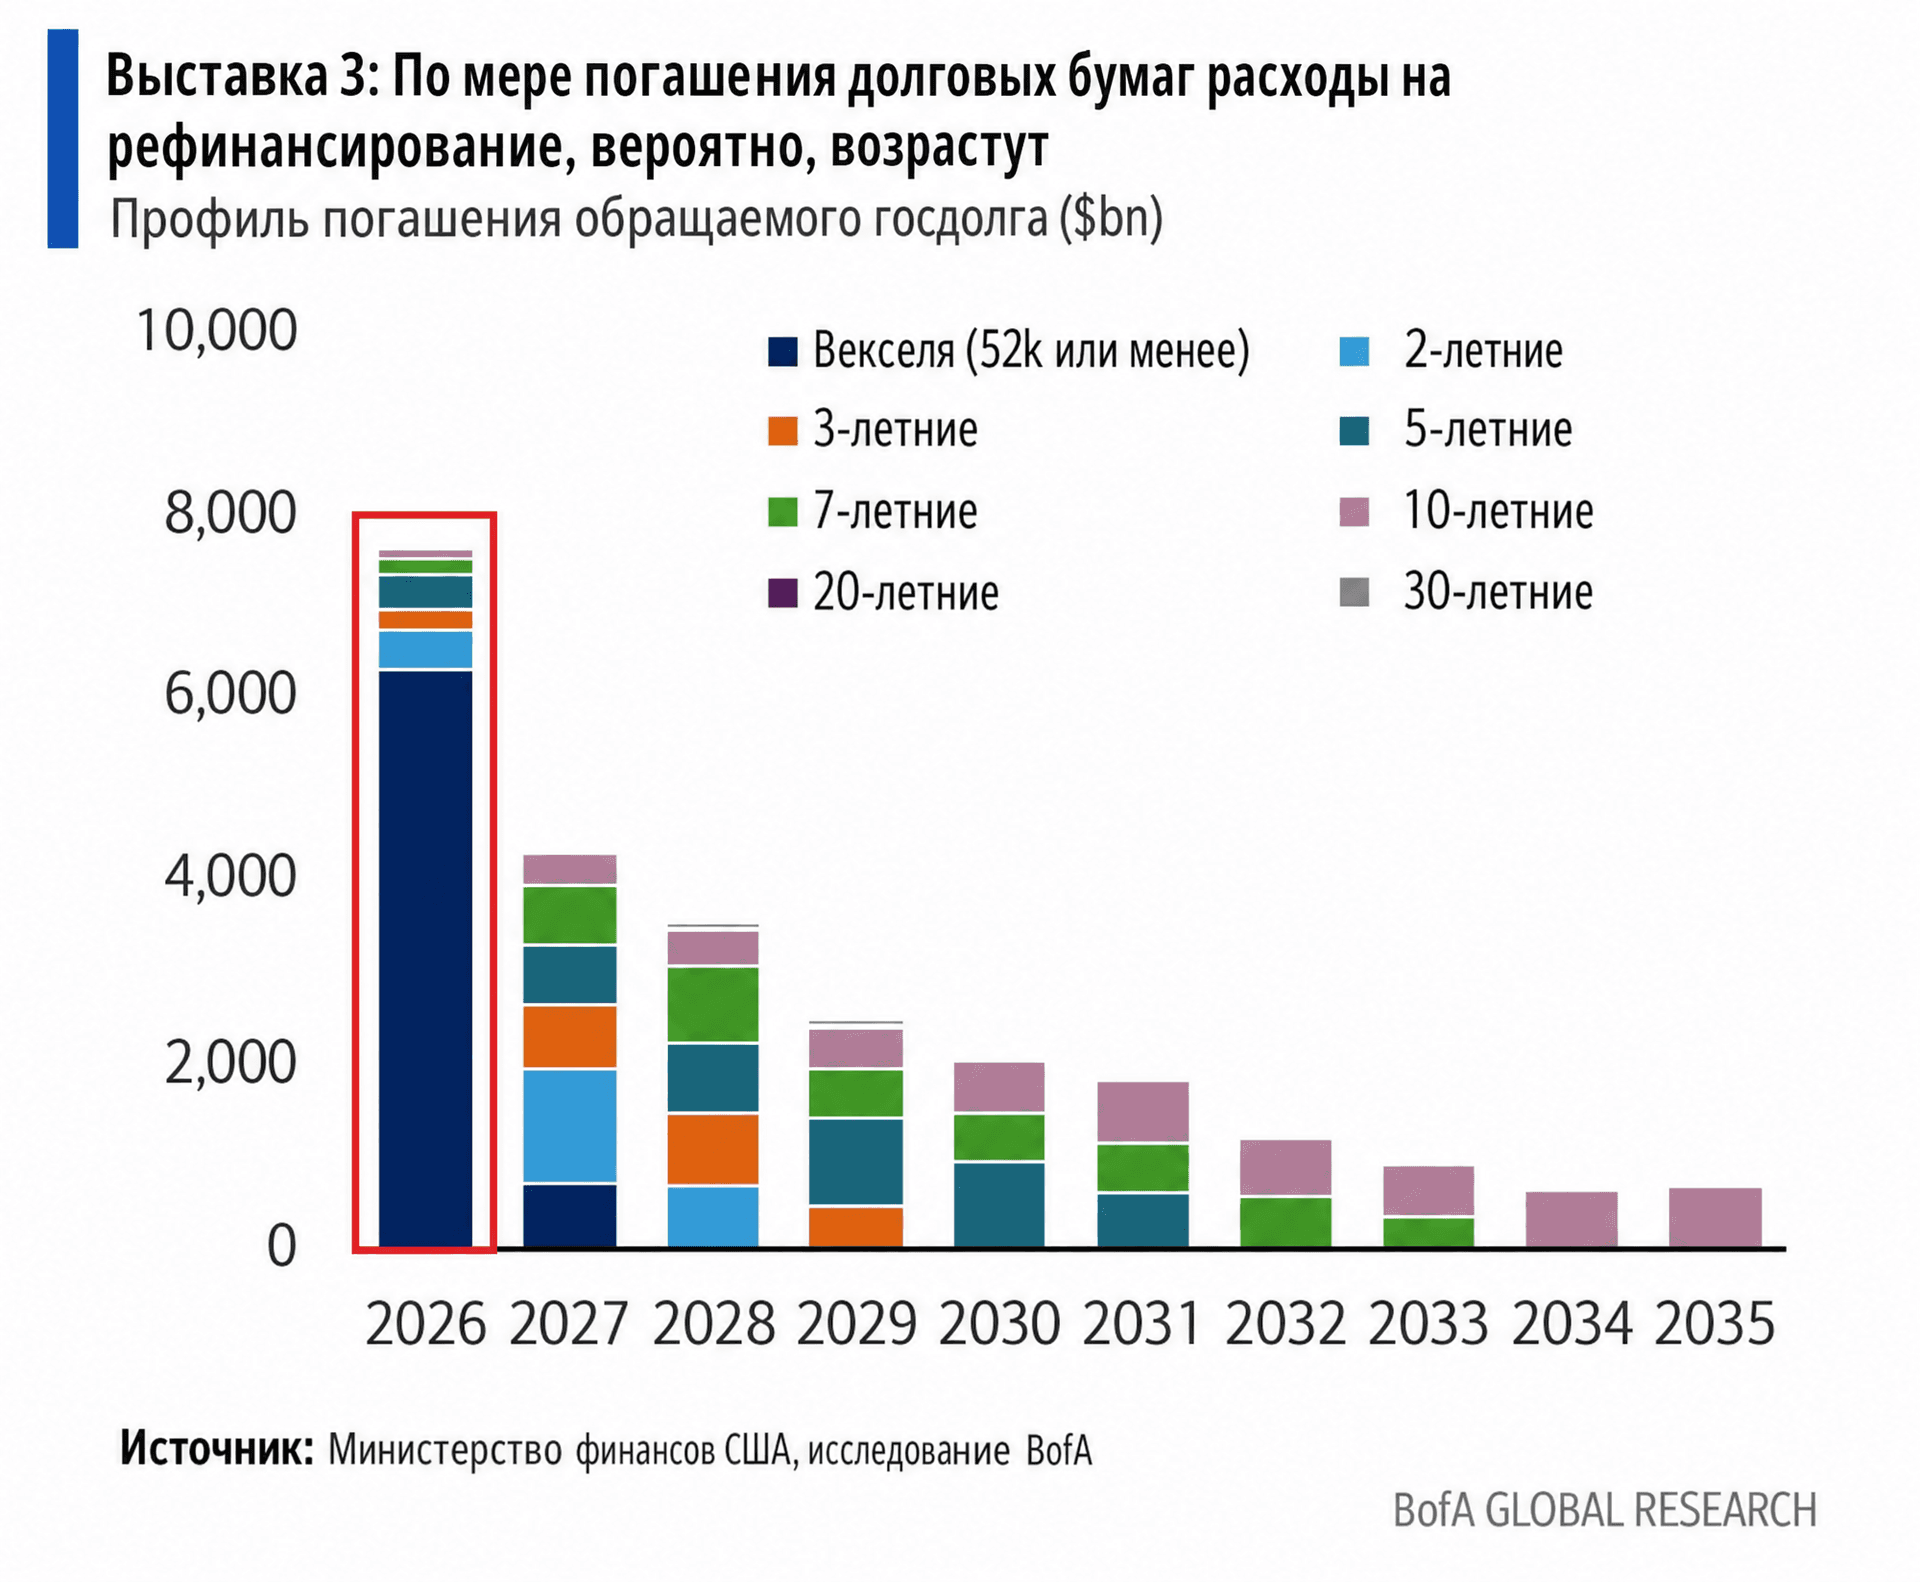
期限在一年以内的国库券(T-bills)尤为敏感。正是收益率曲线的短端与美联储货币政策联系最为紧密。如果财政部在旧券到期后发行新券,其利率已经反映了新的融资环境。
在2026-2028年大规模到期偿付的背景下,这一点尤为重要。未来几年,财政部需要定期用新发行债券置换巨额到期债务。因此,即使平均借贷成本的微小变化,假以时日也会转化为数百亿美元的额外支出。
三种情景
这里需要将算术计算与预测区分开来。加息的确切成本取决于需要再融资的债务规模、财政部的发债利率以及整条收益率曲线的变化情况。
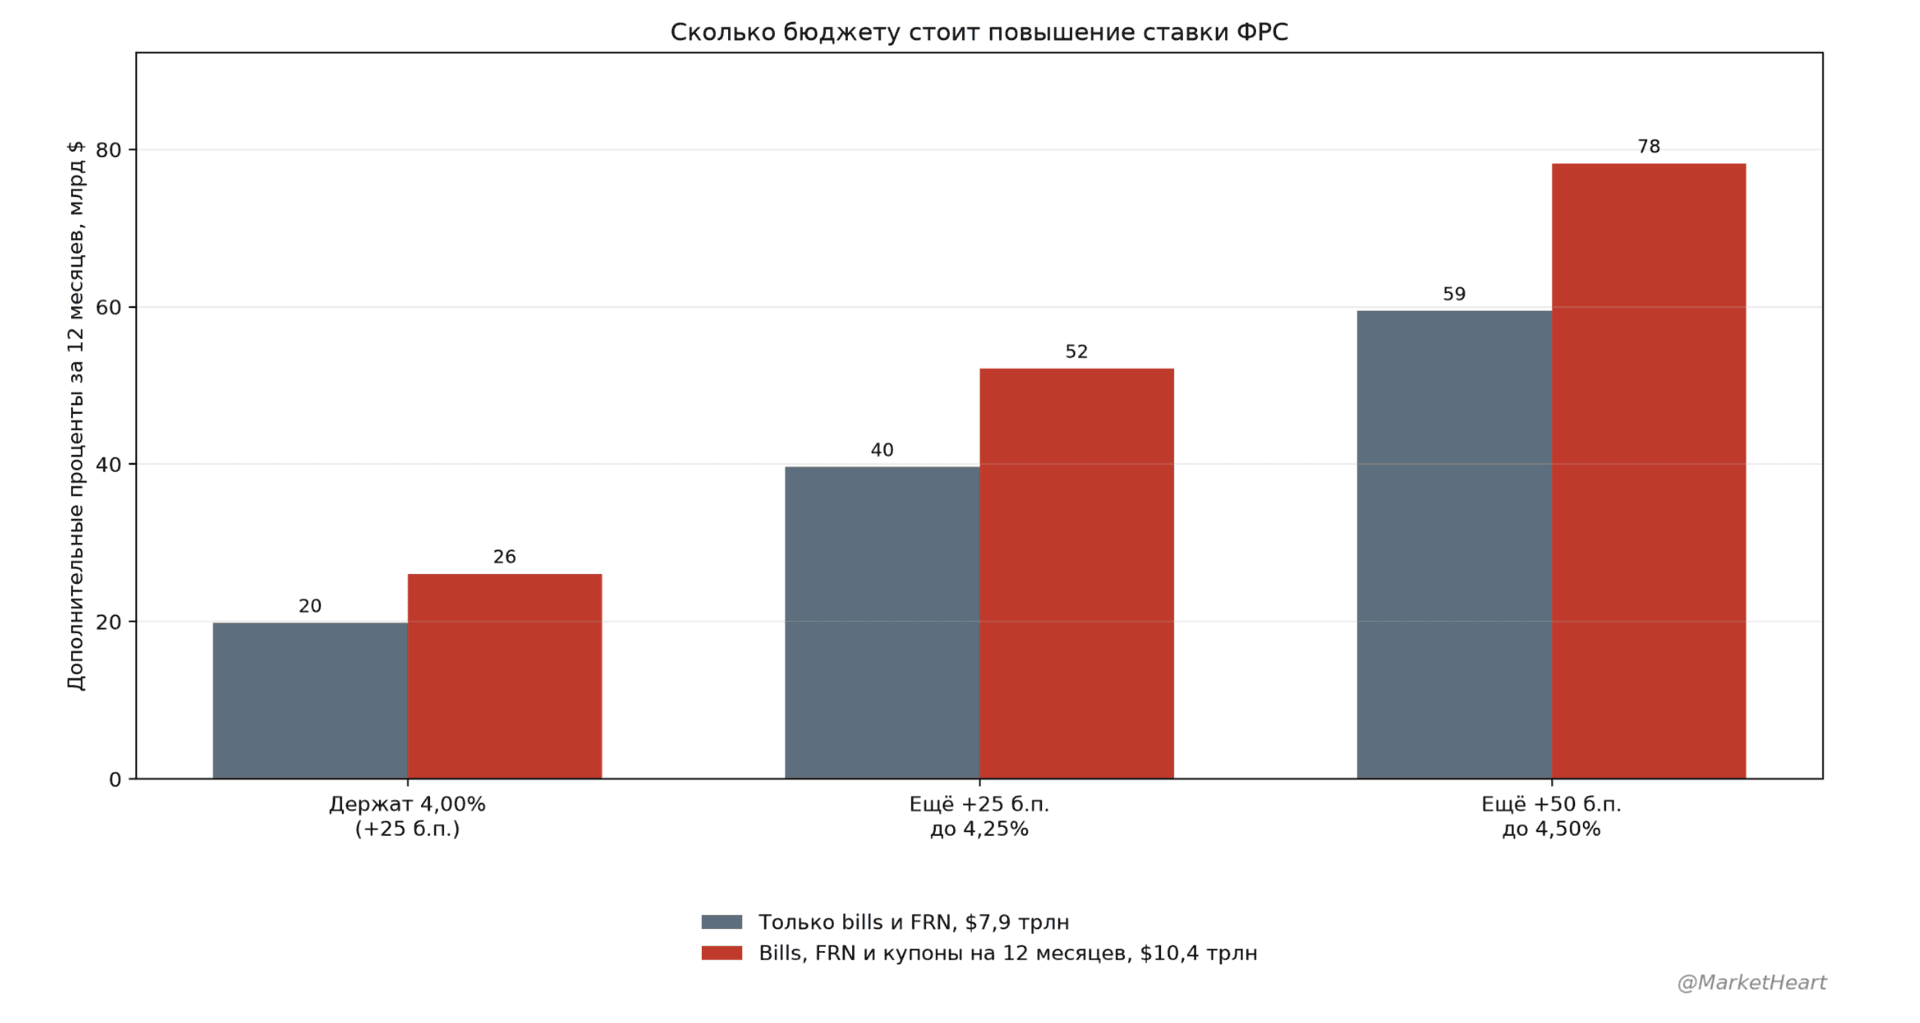
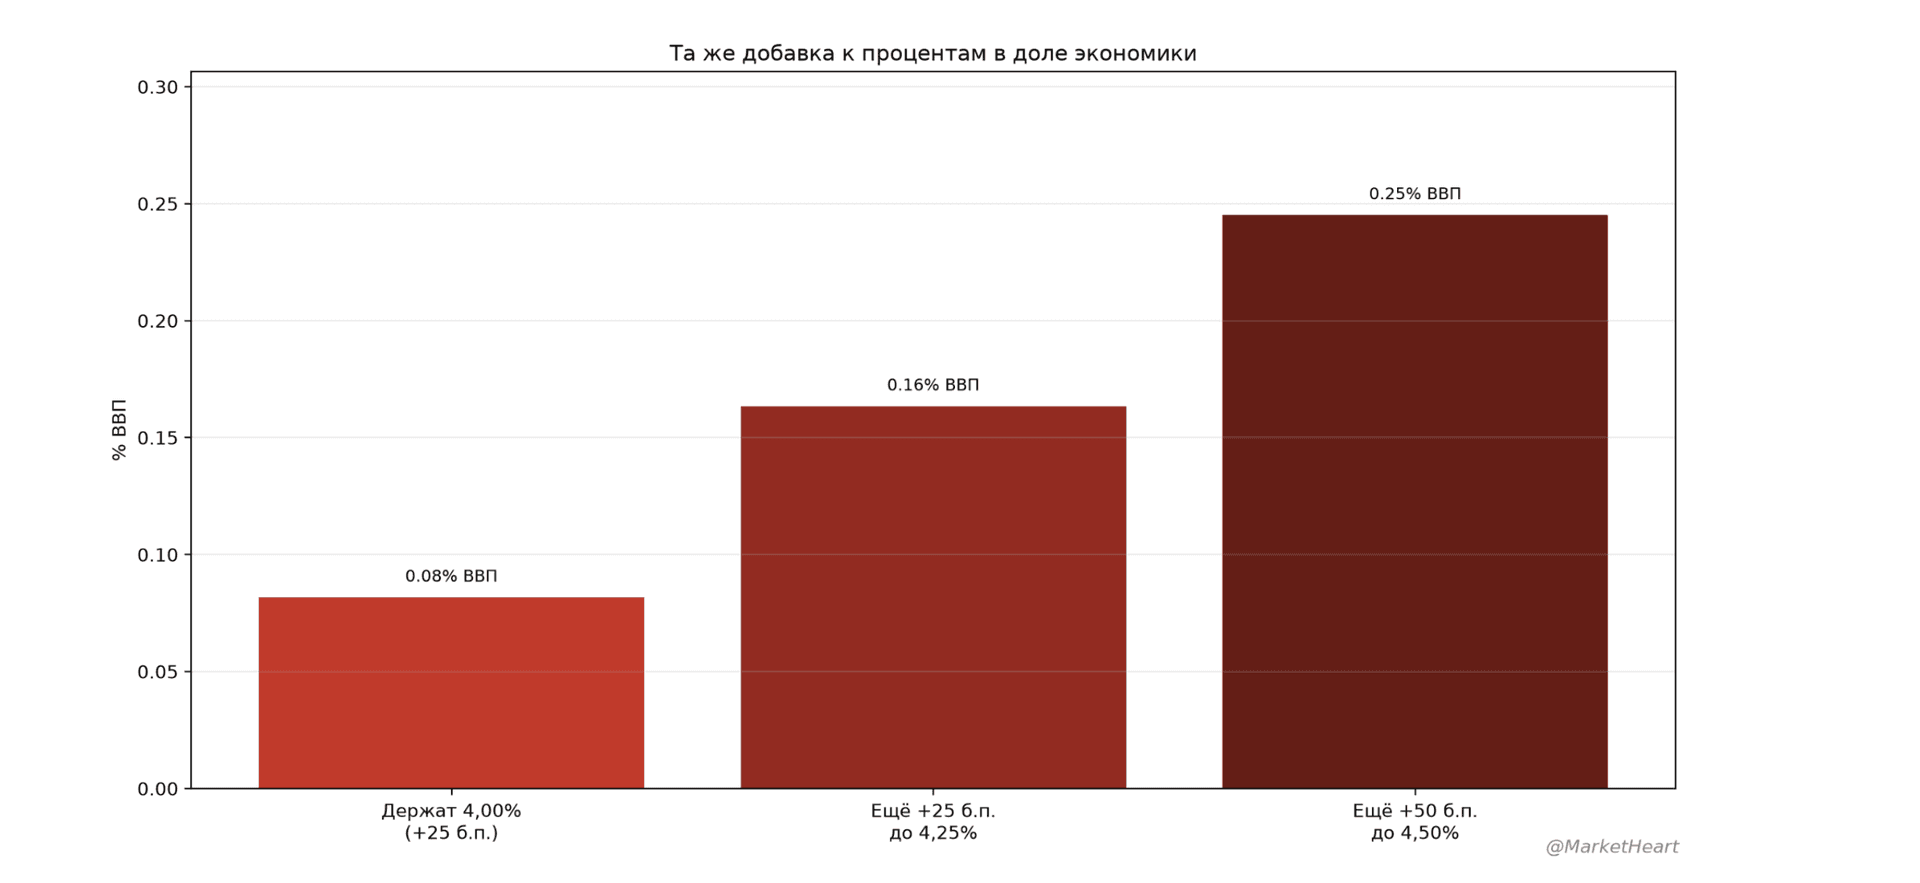
第一种情景——利率在一年内维持在3.75%-4%区间
相对于整体联邦债务而言,直接影响将相对较小。但随着短期债券到期和新增赤字债务的发行,较高的借贷成本将逐步对预算形成压力。
第二种情景——进一步加息
在这种情况下,压力主要集中在短期债券上。每增加一个百分点不会立即重估整个债务组合,但会提高定期通过拍卖和再融资的那部分债务的成本。从几年的时间跨度来看,这可能使年度利息支出增加数百亿美元,进而达到数千亿美元。
第三种情景——美联储停止加息,但赤字持续存在
这是最重要的前提条件。即使利率保持不变,联邦债务仍在继续增长。如果赤字保持在每年约2万亿美元的水平,几年后利息支出仍会增加,原因很简单——需要偿付的债务规模越来越大。正因如此,国会预算办公室(CBO)在基准预测中预计,即使不假设利率无限上涨,净利息支出也将从2026年的超过1万亿美元增长到2036年的2.1万亿美元。
这对预算意味着什么
利息支出与联邦支出的其他主要项目争夺资金。
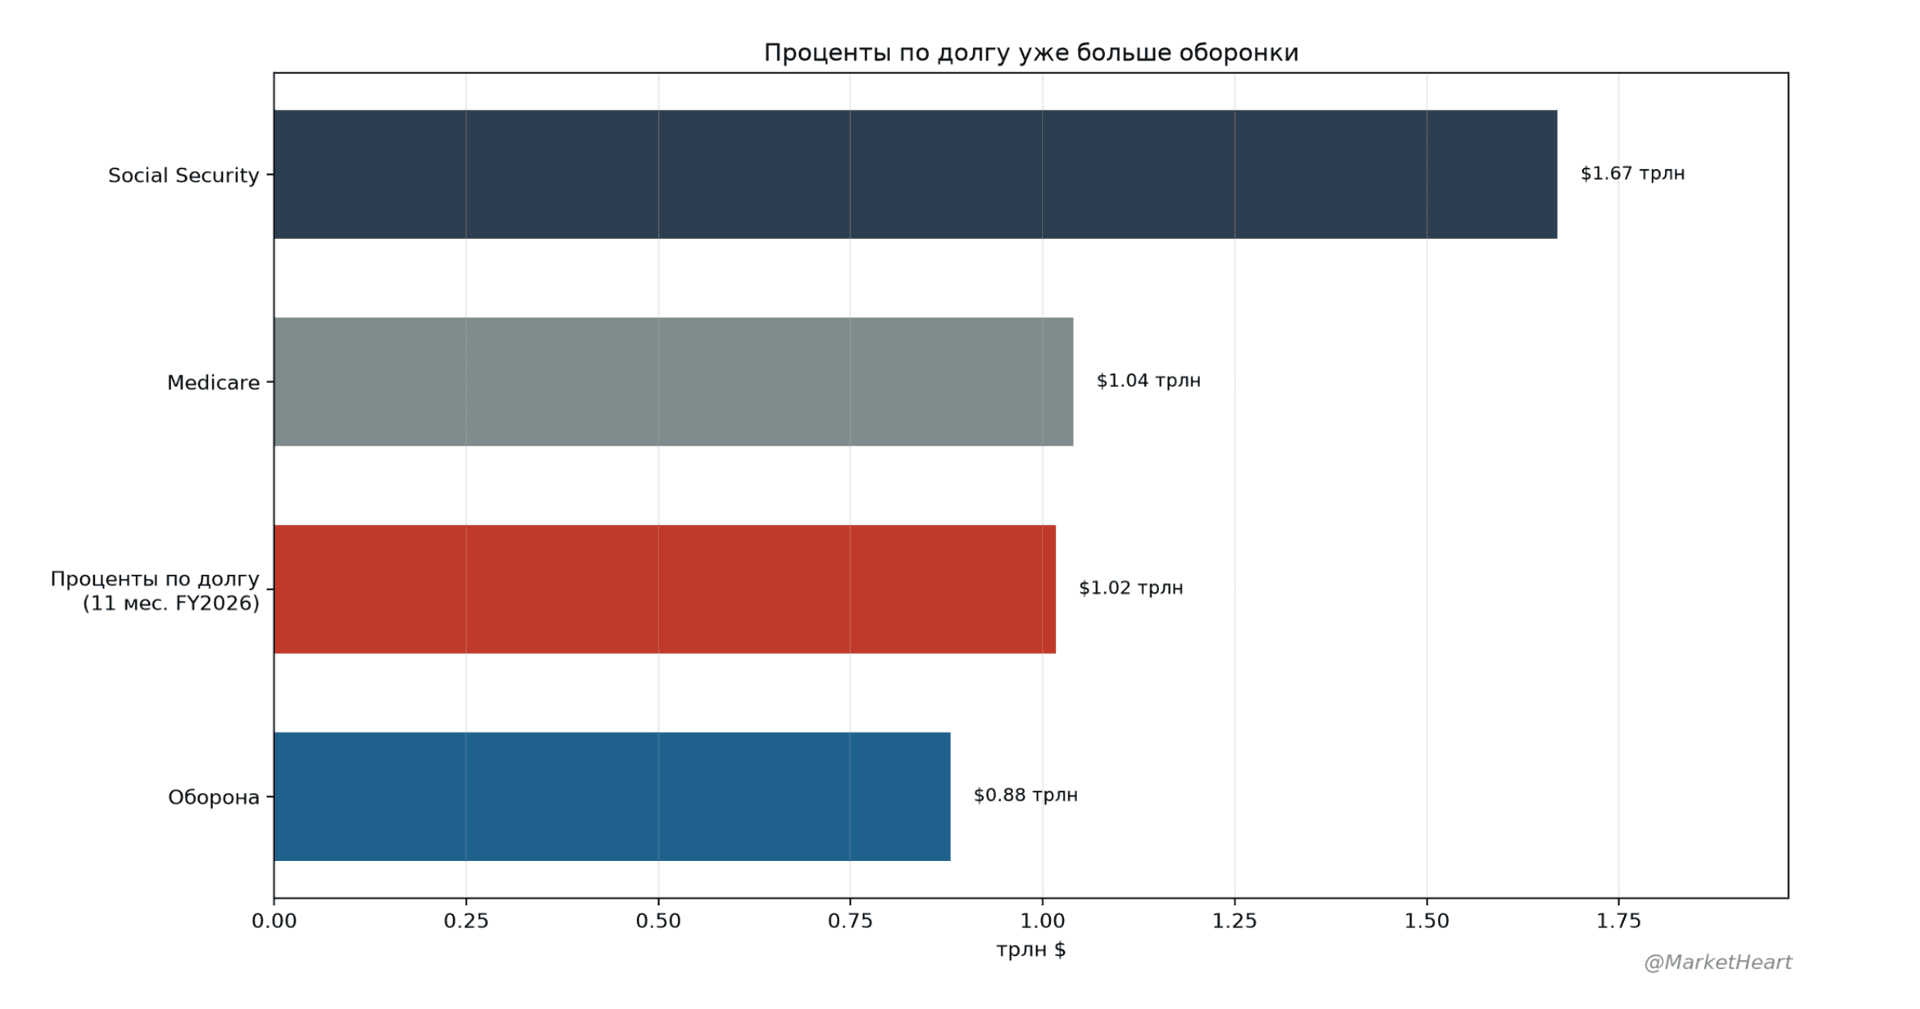
债务偿付成本的增加不需要国会专门通过新的支出法案。当财政部不得不以更高的成本借款时,这种情况会自动发生。
这正是问题与普通预算争议的不同之处。政府可以推迟道路建设或改变项目参数,但已发行的债务必须偿付。
与此同时,人口结构相关支出持续增长。国会预算办公室指出,2026年强制性支出的增长在很大程度上与社会保障和医疗保险有关。
这形成了三重压力:债务本身在增长,再融资成本在上升,同时强制性社会支出也在增加。
美联储的悖论
这正是当前周期的主要悖论所在。美联储提高利率是为了给需求降温并将通胀率拉回2%,但与此同时,联邦预算继续保持巨额赤字并不断扩大债务规模。
在这种情况下,货币政策和财政政策背道而驰:美联储收紧金融条件,而政府继续大举借债。
问题其实要平常得多。高利率本身就成了财政问题的一部分。再融资成本越高,利息支出就越大。利息支出越大,在其他条件不变的情况下,赤字就越严重。而赤字扩大意味着需要新的借款。问题在于,美国财政能在多长时间内承受高昂的再融资成本和持续的赤字。