本文由Русский自动翻译,由人工智能生成,可能包含不准确之处。
阅读原文 →对生产商的补贴成本是精准援助的14至22倍
我们将分析为何基础商品价格飙升对最贫困家庭收入的冲击最为严重,各国政府采用不同方式抑制通胀的成本有多高,以及为何对生产商的部分补贴资金最终流向了外国买家。
国际货币基金组织(IMF)发布了10月《世界经济展望》第二章关于生活成本危机的方法论附录。研究显示,食品、住房和交通价格的飙升会在大约一年后冲击实际工资,对贫困家庭的打击最为严重,而各国政府最常用的应对措施——价格管制,恰恰也是成本最高的。
工资下滑并非立竿见影,而是滞后一年
IMF对生活成本危机的定义较为狭窄:食品、住房(含公用事业)和交通价格出现异常快速上涨,而其他价格和工资未能跟上。阈值根据各国自身情况单独计算,以偏离该国自身常态两个标准差为准。因此,那些通胀长期居高不下的国家并未纳入样本。
研究的不同部分采用了各自的样本。IMF在85个国家中寻找危机案例,这些国家在2005至2025年间拥有价格和工资的季度数据。福利损失仅针对18个欧洲国家进行计算,而补贴模型则基于三类代表性经济体校准:发达经济体以法国、德国和意大利为代表,新兴经济体包括墨西哥、秘鲁、菲律宾、波兰和南非,低收入经济体则涵盖肯尼亚、利比里亚、马达加斯加、塞拉利昂和赞比亚。
俄罗斯在名单之列。它被纳入危机分析的总体样本和支持措施数据库,但未进入欧洲福利计算,也未纳入模型。其特殊性在于,俄罗斯是能源净出口国。IMF单独比较了能源进口国和出口国,但附录中并未披露出口国的结果。对于出口国而言,高油价在推高国内物价的同时也充实了财政预算,也就是说,支持资金与冲击本身同时出现。
这一机制在油价上涨中表现得最为明显。如果原油价格上涨150%,基本商品的相对成本在两个季度内上涨9%,到第二年末达到13%。实际工资的反应存在滞后:谷底出现在第七至第八季度,即较危机前水平下降9.5%,即使三年后仍比危机前水平低4.5%。
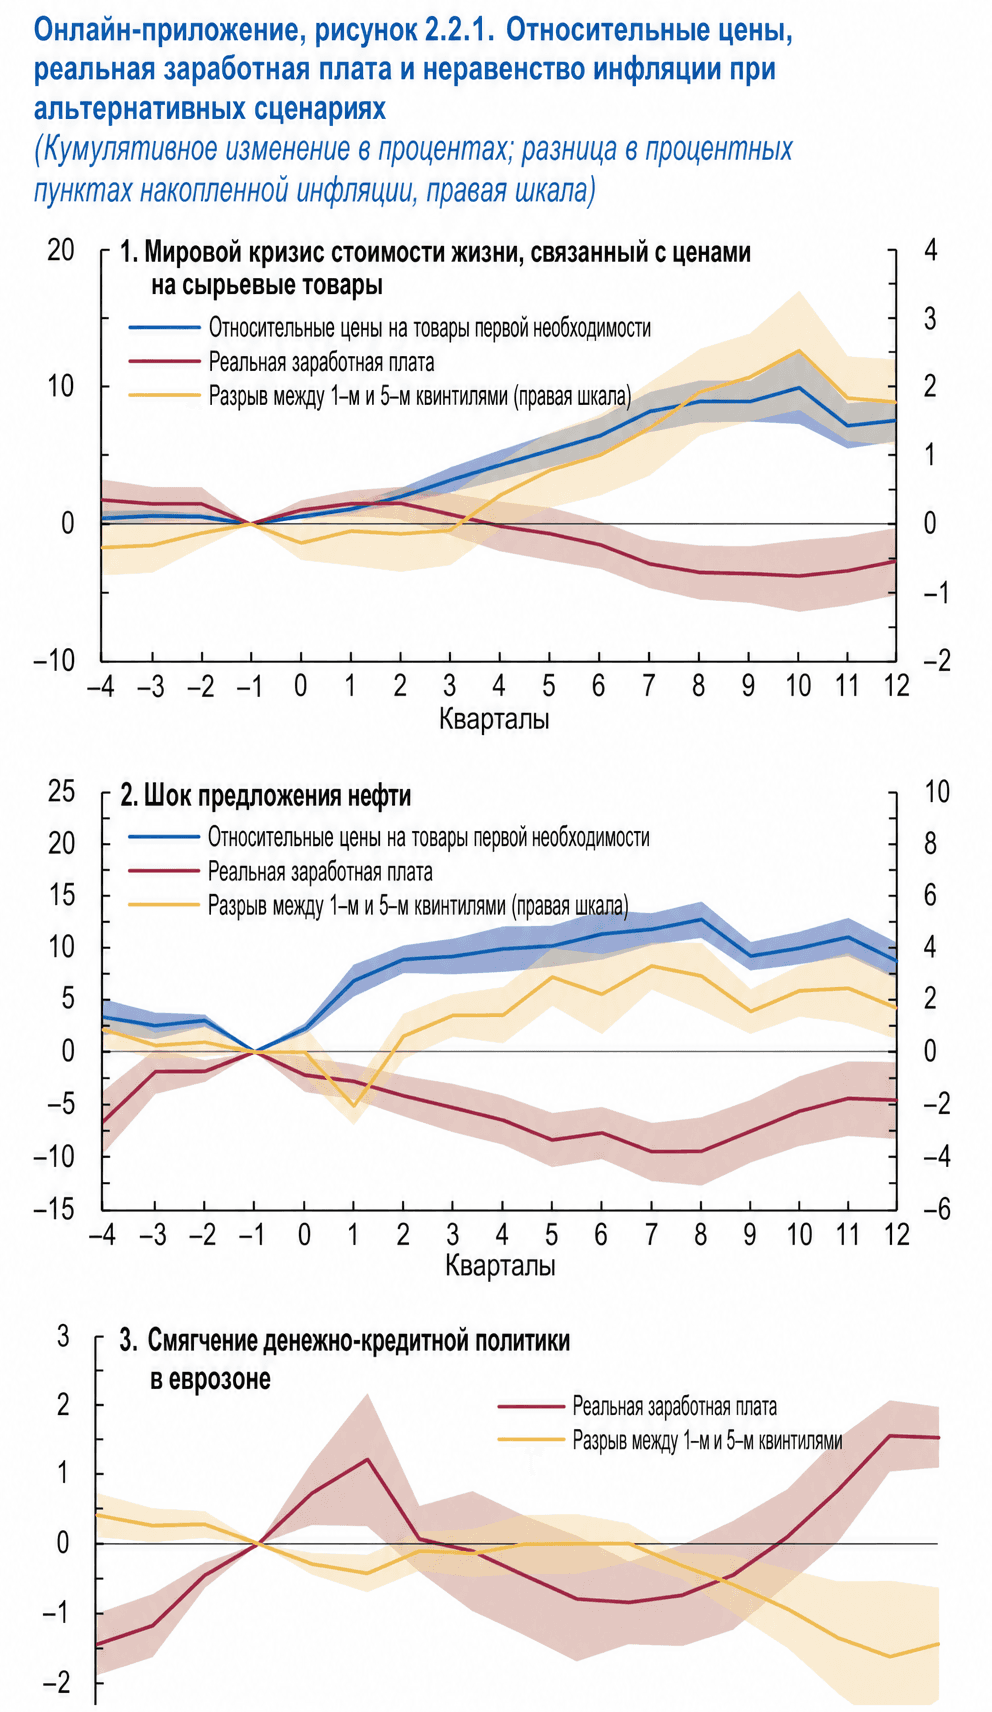
IMF比较了三种情景,所有情景均从危机发生前一个季度开始计算。研究跟踪三个参数:基本商品相对于其他消费篮子的价格、实际工资,以及最贫困家庭与最富裕家庭之间的个人通胀差距。
第一组数据展示的是根据全球大宗商品价格识别出的危机。基本商品价格平稳上涨,到第十季度上升10%,实际工资在第一年保持稳定,随后下降4%。同期,贫困家庭与富裕家庭之间的通胀差距达到2.5个百分点。
在第二个情景——石油冲击中,同样的剪刀差扩大得更快更大:价格在两个季度内飙升,而工资则持续下滑两年。第三个情景以欧洲央行放松政策为例,呈现出几乎相反的镜像:实际工资在预测期末出现增长,而贫富差距则转为负值。
作为对照,基金会用同一模型测试了需求型通胀情景,假设欧洲央行意外降息25个基点。结果显示,既没有出现实际工资的显著下降,也没有出现穷人和富人之间的通胀差异。由此得出结论:生活成本危机主要源于全球供给冲击,而非需求过热。
最贫困群体在食品上的支出占预算比例高出一倍
冲击造成的影响不均衡,因为穷人和富人的消费篮子不同。在发展中经济体,最贫困的20%家庭将约一半收入用于食品,而最富裕家庭约为四分之一。在发达国家,差距体现在住房和公用事业上:最低收入五分位群体的这项支出超过40%,而最高收入群体约为四分之一。
交通支出则呈现相反趋势,富裕群体在这方面支出更多。但总体而言,基本商品在最贫困群体预算中占比更大:在发达国家约占三分之二,而最富裕群体略高于一半。
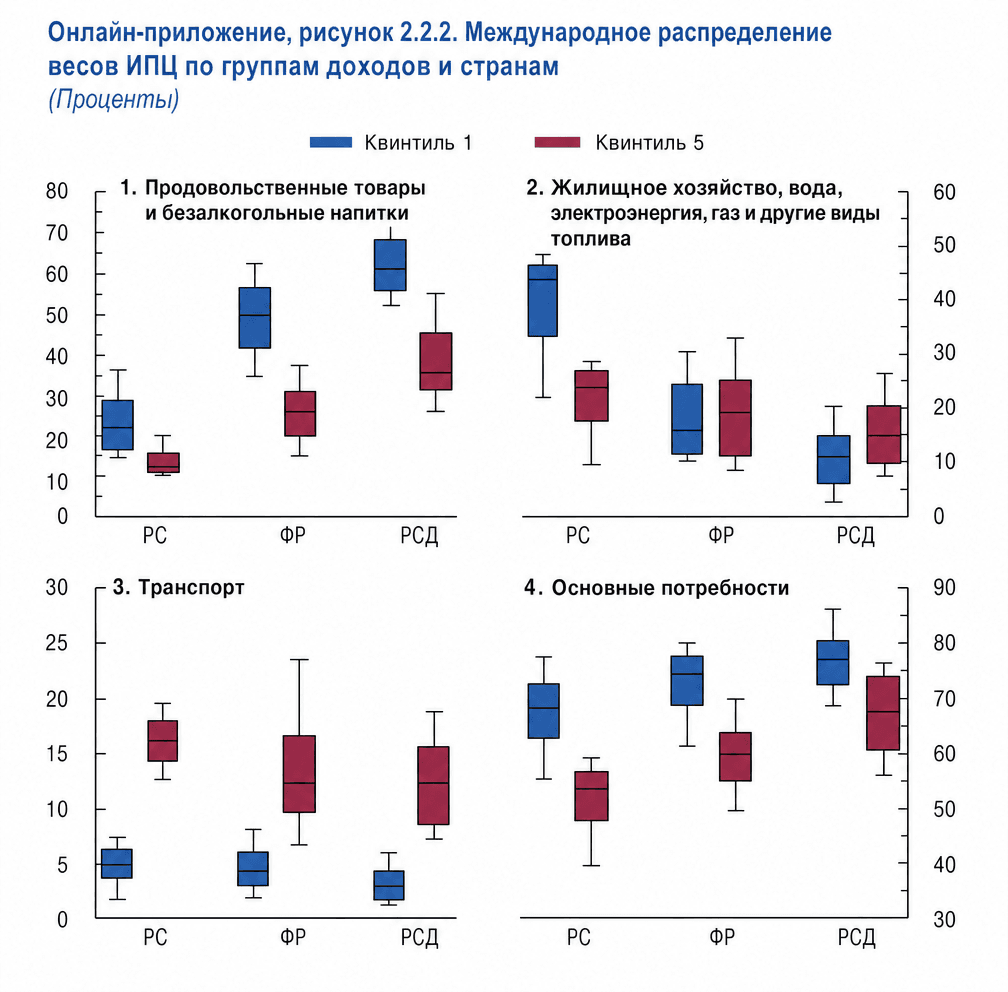
中位数并未掩盖极端情况。如果取样本中间值,剔除上下各四分之一的国家,发展中经济体最贫困家庭在食品上的支出约占预算的41%至56%,最富裕家庭为20%至30%。在低收入国家,贫困群体的这一区间上移至56-68%,十个国家中有九个国家的食品支出占比超过一半。在发达国家,住房和能源呈现类似差距:最贫困群体占三分之一至46%,而最富裕群体为18-27%。
这导致了通胀差异。石油冲击后,最低和最高收入五分位群体之间的累计通胀差距到第七季度达到约3个百分点。根据2021-2023年欧洲18国危机校准的福利模型显示,财政支持为最贫困五分位群体弥补的损失比例明显高于最富裕群体。
对生产者的补贴部分流向境外
各国应对价格飙升最常见且最昂贵的做法是补贴生产商。在IMF的模型中,政府通常只有一个目标:将家庭能源价格涨幅减半。如果通过补贴炼油和能源行业的原材料来实现这一目标,在发达国家,以政府债务增长计算,其成本约是向贫困人口定向发放补贴的16倍。在发展中经济体,这一差距为14倍,在低收入国家则达到22倍。
与此同时,部分资金会流出国外。补贴降低了整个产业链的成本,价格下降的石油产品和电力最终流向出口市场。在发达经济体中,遭遇冲击后,这些行业的出口相比不采取措施的情况会激增3-5个百分点,而补贴消费者时出口几乎没有变化。
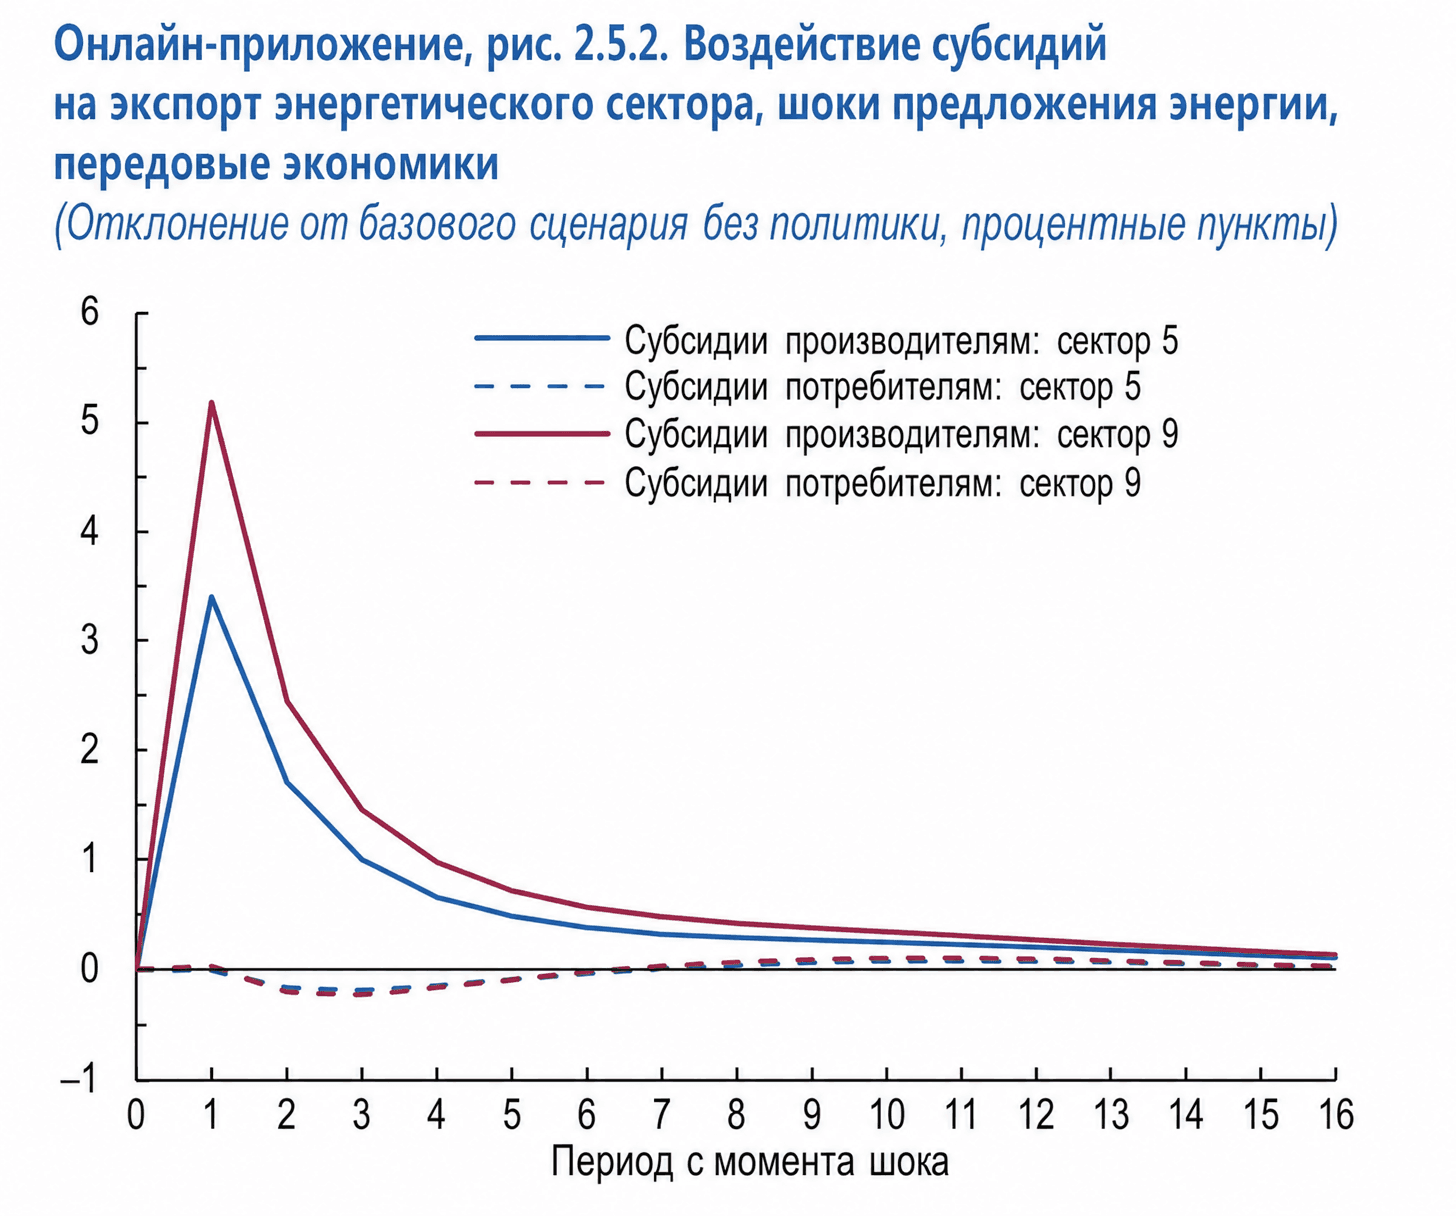
实线代表生产商补贴,在冲击发生后立即飙升,且衰减缓慢:石油产品和公用事业部门的出口在整个四年预测期内都保持在无政府支持情景之上。
虚线(消费者补贴)几乎贴近零线:如果降低买方税负,出口价格不会下降。实线与虚线之间的距离正显示了流向外国人的那部分补贴。
消费者补贴,即降低增值税和消费税,成本较低,但仍不如定向援助。在食品价格冲击时,发达国家采取这类措施的成本几乎是定向补贴的7倍,而对最贫困人群消费的支持效果相当。如果所有国家同时实施补贴,会抵消需求下降对国际市场的降温作用:能源价格峰值会比原本高出约3个百分点。
补贴也有优势:能更快抑制通胀,防止其蔓延至预期层面。但冲击持续时间越长,维持价格稳定的成本就越高。在半衰期约为13个季度的长期冲击中,在相同预算下,定向补贴对最贫困人群的优势只会进一步扩大。
俄罗斯的价格平抑机制——正是那种生产商补贴
俄罗斯在这幅图景中是个特例。作为能源出口国,国际油价飙升对其财政而言更像是收入而非支出。但其抑制国内价格的主要工具——燃料价格平抑机制,从逻辑上讲正是IMF认为成本最高的那种生产商补贴。
当出口燃料比国内供应更有利可图时,政府预算会通过平抑机制向石油公司支付补贴。2026年1月至8月期间,各公司 获得了 9158亿卢布的补贴,其中包括1月份支付的12月份款项。这一金额已经超过了2025年全年的8818亿卢布。补贴增长始于春季,当时由于中东冲突导致油价上涨,乌拉尔原油(Urals)的折价幅度收窄。
平抑机制并不存在国际货币基金组织所描述的那种出口流失问题:相反,它是为了补偿未能获得的出口收入,以确保燃料留在国内。但第二个弊端却充分显现:这种支持不区分受益者。廉价燃料惠及所有人,而根据国际货币基金组织的数据,富裕家庭在交通方面的支出占预算的比例大约是贫困家庭的三倍。
当局并不打算改变这一机制。8月,财政部副部长阿列克谢·萨扎诺夫(Алексей Сазанов) 表示,由于国内市场价格稳定,不会讨论调整平抑机制的问题。