Los subsidios a productores cuestan entre 14 y 22 veces más que la ayuda focalizada
Analizamos por qué el aumento de precios en productos básicos golpea con mayor fuerza los ingresos de las familias más pobres, cuánto cuestan a los Estados las diferentes estrategias para contener la inflación y por qué parte de los recursos destinados a subsidios para productores terminan beneficiando a compradores extranjeros.
7 min de lectura
Compartir:
El Fondo Monetario Internacional (FMI) publicó los anexos metodológicos del segundo capítulo del World Economic Outlook de octubre, dedicado a las crisis del costo de vida. De ellos se desprende que el salto en los precios de alimentos, vivienda y transporte golpea los salarios reales con un retraso de aproximadamente un año, afecta con mayor dureza a las familias pobres, y la respuesta más popular de los gobiernos —el control de precios— resulta ser también la más costosa.
Los salarios no caen de inmediato, sino al cabo de un año
El FMI define la crisis del costo de vida de manera acotada: alimentos, vivienda con servicios públicos y transporte se encarecen de forma anormalmente rápida, mientras que el resto de los precios y los salarios no logran seguir el ritmo. El umbral se calcula para cada país por separado, en dos desviaciones estándar respecto a su propia norma. Por eso quedan fuera de la muestra aquellos países donde la inflación es simplemente crónicamente alta.
Las muestras varían según las distintas partes del estudio. El FMI buscó los episodios en 85 países donde existen datos trimestrales tanto de precios como de salarios para el período 2005-2025. Las pérdidas de bienestar se calcularon solo para 18 países europeos, y el modelo de subsidios se calibró sobre tres economías tipo: la desarrollada está representada por Francia, Alemania e Italia; la emergente por México, Perú, Filipinas, Polonia y Sudáfrica; y la de bajos ingresos por Kenia, Liberia, Madagascar, Sierra Leona y Zambia.
Rusia figura en la lista. Forma parte de la muestra general para el análisis de crisis y de la base de medidas de apoyo, pero no quedó incluida ni en los cálculos europeos de bienestar ni en el modelo. La particularidad radica en que Rusia es exportadora neta de energía. El FMI compara por separado a importadores y exportadores de energía, pero no revela en los anexos los resultados para los exportadores. Para un exportador, el petróleo caro acelera simultáneamente los precios internos y llena las arcas fiscales, es decir, los recursos para el apoyo aparecen junto con el propio shock.
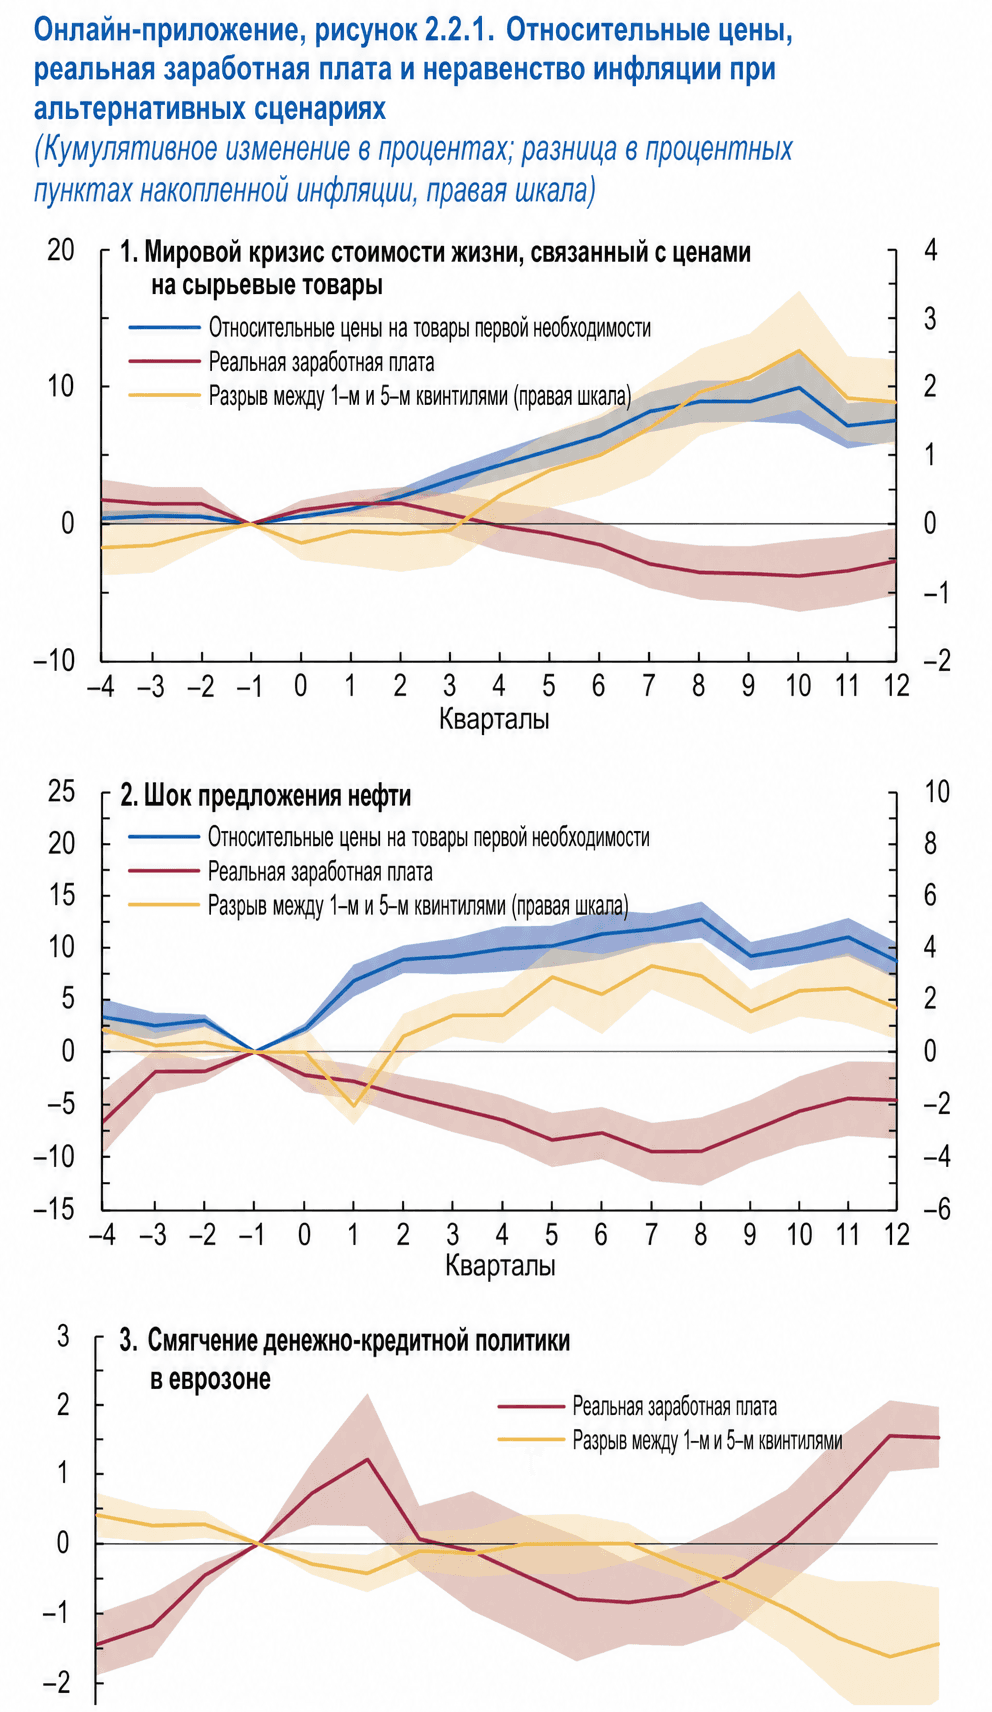
La mecánica se aprecia mejor con el alza de los precios del petróleo. Si los precios del oro negro suben 150%, el costo relativo de los bienes básicos aumenta 9% en dos trimestres y 13% al final del segundo año. Los salarios reales reaccionan con demora: el punto más bajo —una caída del 9,5% respecto al nivel precrisis— se alcanza en el séptimo u octavo trimestre, y aun tres años después permanecen 4,5% por debajo del nivel precrisis.
Precios relativos de bienes básicos (línea azul), salarios reales (roja) y brecha de inflación entre el 20% de familias más pobres y más ricas (amarilla, escala derecha) por trimestres desde el inicio del episodio. Paneles: 1 — crisis por precios mundiales de materias primas, 2 — choque de oferta de petróleo, 3 — flexibilización de la política monetaria de la eurozona. Variación acumulada, %. Fuente: FMI, World Economic Outlook, octubre de 2026.
El Fondo comparó tres escenarios, y en todos el conteo parte del trimestre previo al episodio. Se monitorean tres parámetros: precios de bienes básicos en relación con el resto de la canasta, salarios reales y brecha en la inflación personal entre las familias más pobres y las más ricas.
En el primer panel están las crisis identificadas por los precios mundiales de materias primas. Los bienes básicos se encarecen gradualmente y al décimo trimestre suben 10%, los salarios reales se mantienen el primer año y luego caen 4%. La brecha inflacionaria entre pobres y ricos alcanza 2,5 puntos porcentuales en el mismo plazo.
En el segundo panel, el shock petrolero, la misma tijera se abre más rápido y más amplia: los precios saltan en dos trimestres, los salarios se arrastran a la baja durante dos años. El tercer panel, con el ejemplo de la flexibilización de política del BCE, luce casi como un espejo: los salarios reales crecen hacia el final del horizonte y la brecha entre pobres y ricos se vuelve negativa.
Como control, el Fondo corrió el mismo modelo sobre inflación de demanda, tomando una flexibilización inesperada de la política del Banco Central Europeo (BCE) de 25 puntos básicos. Allí no hay caída significativa de salarios reales ni brecha inflacionaria entre pobres y ricos. De ahí la conclusión: las crisis de carestía son generadas ante todo por shocks globales de oferta, no por demanda recalentada.
Los más pobres gastan en alimentos el doble de su presupuesto
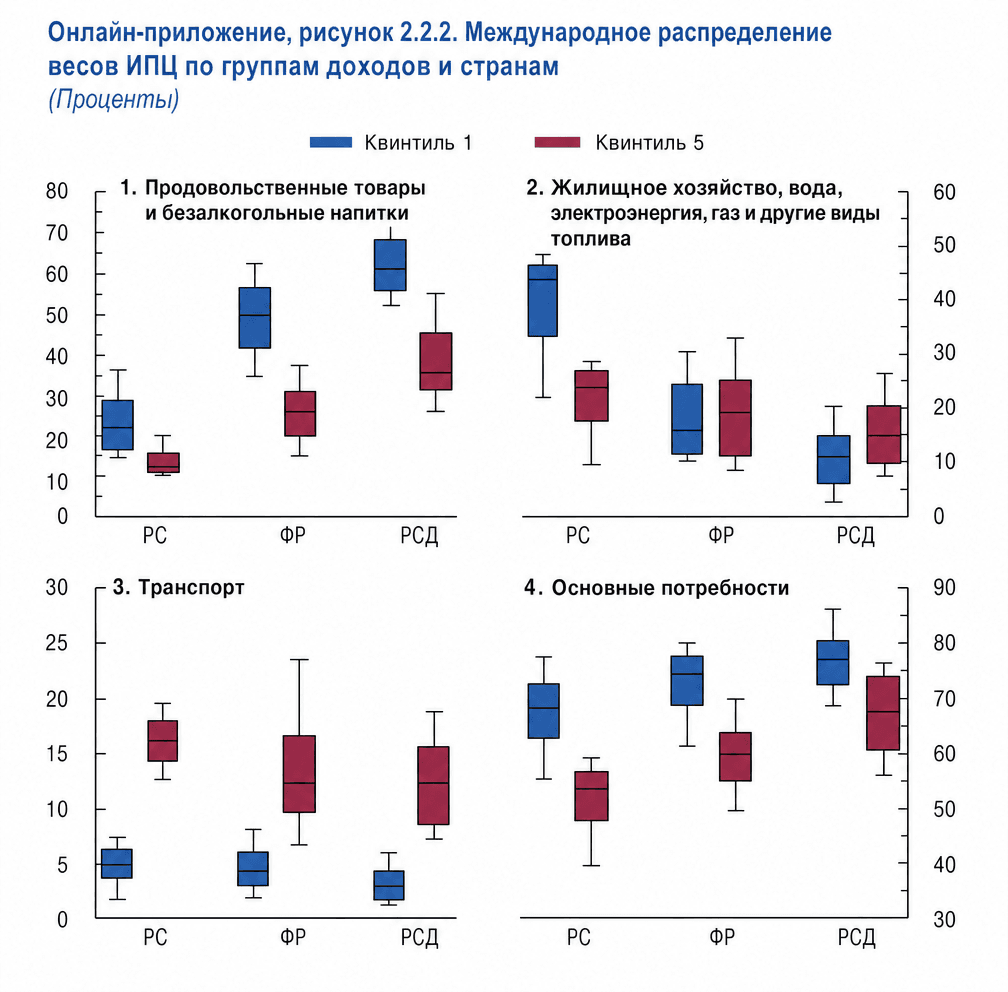
El shock golpea de manera desigual porque pobres y ricos tienen canastas distintas. En las economías emergentes, el 20% más pobre de las familias gasta en alimentos cerca de la mitad de todos sus ingresos, mientras que el más rico gasta alrededor de un cuarto. En los países desarrollados, la brecha pasa por vivienda y servicios públicos: para el quintil inferior representa más del 40% de los gastos, para el superior alrededor de un cuarto.
El transporte funciona en sentido inverso: en él gastan más los sectores acomodados. Pero en suma, los bienes básicos devoran una mayor parte del presupuesto de los más pobres: en los países desarrollados aproximadamente dos tercios frente a poco más de la mitad en el caso de los más ricos.
Proporción de alimentos (1), vivienda, agua y energía (2), transporte (3) y todos los bienes básicos (4) en el gasto del 20% más pobre (azul) y más rico (rojo) de los hogares en países desarrollados (AEs), emergentes (EMs) y de bajos ingresos (LIDCs), %. Dispersión entre países, línea interior — mediana. Fuente: FMI, World Economic Outlook, octubre de 2026.
La mediana aquí no oculta los extremos. Si tomamos la mitad de la muestra, descartando un cuarto de los países por arriba y por abajo, las familias más pobres en las economías en desarrollo gastan en alimentos aproximadamente entre el 41 y el 56% de su presupuesto, mientras que los más ricos gastan entre el 20 y el 30%. En los países de bajos ingresos este rango se desplaza entre el 56 y el 68% para los pobres, y en nueve de cada diez países la proporción de alimentos en su cesta supera la mitad. En los países desarrollados, una brecha similar se observa en vivienda y energía: entre un tercio y el 46% del gasto en los más pobres frente al 18-27% en los más ricos.
De ahí la divergencia en la inflación. Tras el shock petrolero, la brecha en la inflación acumulada entre el quintil inferior y el superior alcanza aproximadamente 3 puntos porcentuales hacia el séptimo trimestre. Un modelo de bienestar calibrado sobre la crisis de 2021-2023 en 18 países europeos muestra que el apoyo presupuestario cubrió entonces una parte notablemente mayor de las pérdidas del quintil más pobre que del más rico.
El subsidio al productor se fuga parcialmente al extranjero
La respuesta más frecuente y costosa de los Estados ante el salto de precios son los subsidios a los productores. En el modelo del FMI, el gobierno suele tener un solo objetivo: reducir a la mitad el aumento de los precios de la energía para las familias. Si se persigue mediante subsidios a las materias primas para el refinado de petróleo y el sector energético, en los países desarrollados esto resulta, en términos de incremento de la deuda pública, aproximadamente 16 veces más caro que las transferencias directas a los pobres. En las economías en desarrollo la diferencia es de 14 veces, en las de bajos ingresos, de 22.
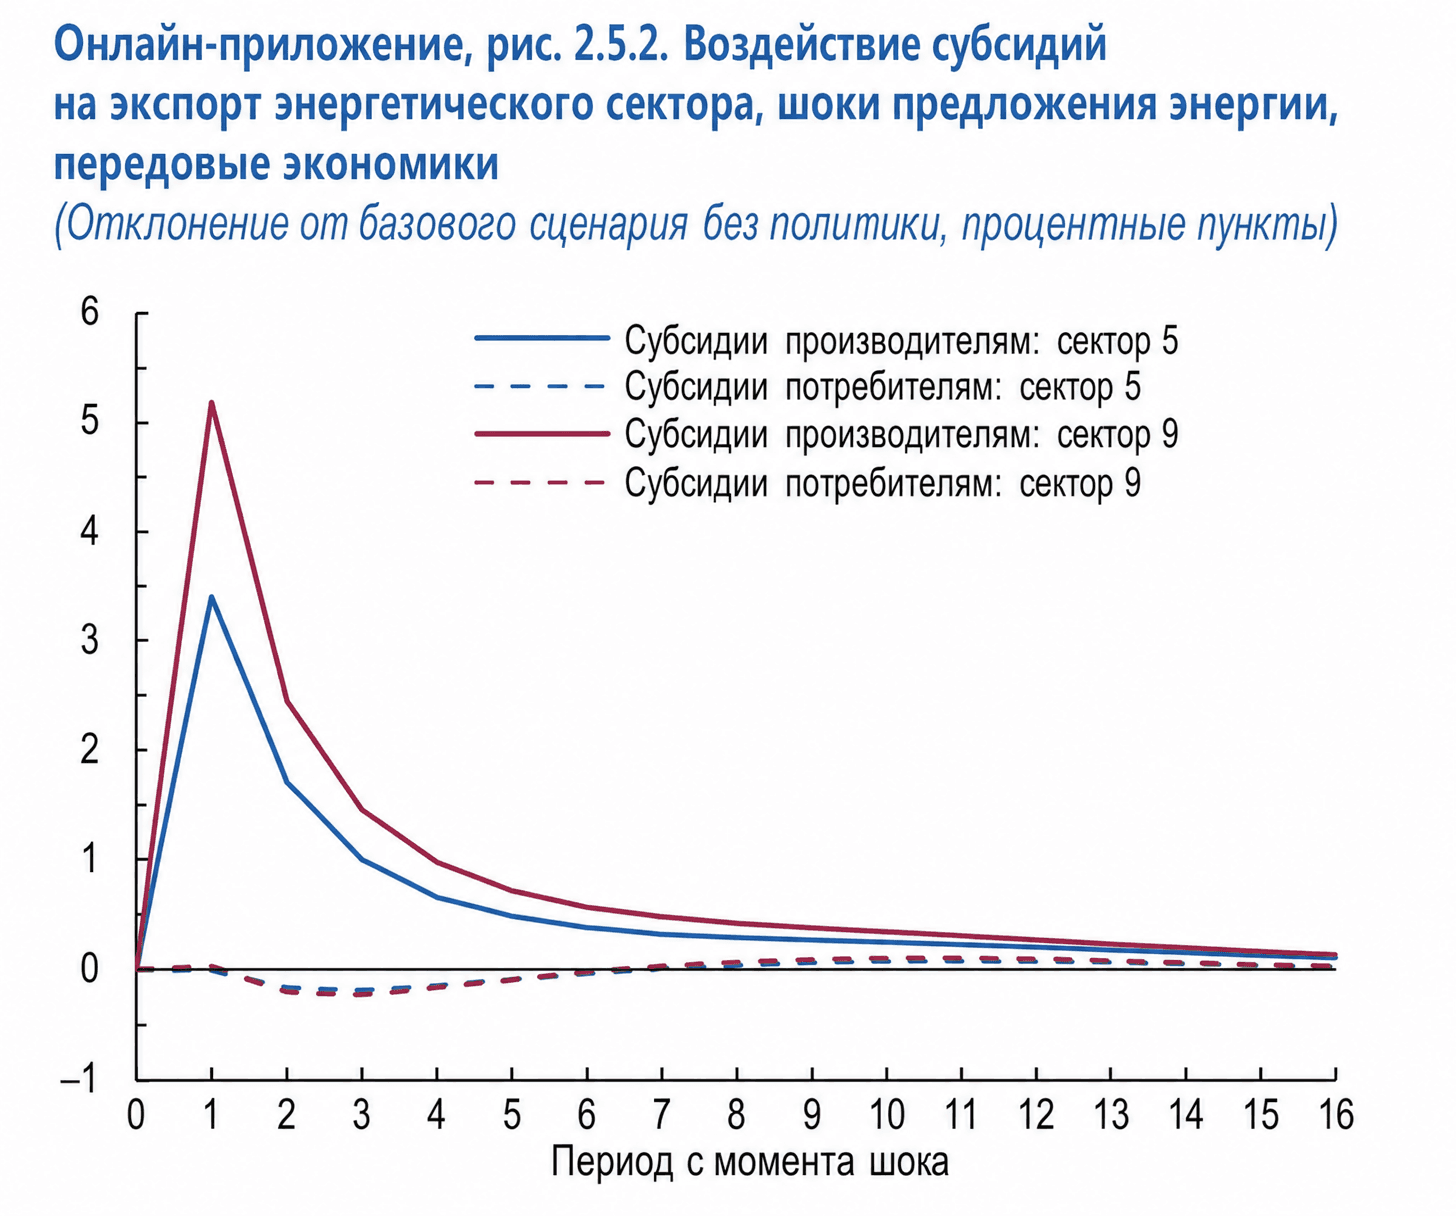
Parte del dinero abandona el país en el proceso. El subsidio reduce los costos de toda la cadena, y los productos petroleros y la electricidad abaratados se destinan a la exportación. En las economías desarrolladas, las exportaciones de estos sectores tras el shock se disparan entre 3 y 5 puntos porcentuales respecto al escenario sin medidas, mientras que con subsidios al consumidor apenas varían.
Desviación de las exportaciones de productos petrolíferos (sector 5, azul) y servicios públicos (sector 9, rojo) del escenario sin apoyo estatal con subsidios a productores (línea continua) y consumidores (línea discontinua) por trimestres después del choque energético, países desarrollados, p. p. Fuente: FMI, World Economic Outlook, octubre 2026, anexo en línea 2.5
Las líneas continuas, que representan los subsidios a productores, se disparan inmediatamente después del shock y decaen lentamente: las exportaciones de productos petroleros y del sector de servicios públicos permanecen por encima del escenario sin apoyo estatal durante los cuatro años del horizonte temporal.
La línea discontinua (subsidios a consumidores) se mantiene casi en cero: si se reducen los impuestos para los compradores, las exportaciones no se abaratan. La distancia entre la línea continua y la discontinua muestra precisamente la parte del apoyo que termina en manos de extranjeros.
Los subsidios a consumidores, es decir, la reducción del IVA y los impuestos especiales, resultan más baratos, pero también pierden frente a la ayuda focalizada. Ante un shock alimentario en países desarrollados, cuestan casi 7 veces más que las transferencias directas y proporcionan un apoyo comparable al consumo de los más pobres. Si además los subsidios se introducen simultáneamente en todos los países, neutralizan la contracción de la demanda que enfriaría el mercado mundial: el precio pico de la energía resulta aproximadamente 3 puntos porcentuales más alto.
Los subsidios tienen también una ventaja: reducen la inflación más rápidamente y evitan que se traslade a las expectativas. Pero cuanto más dura el shock, más costoso resulta mantener los precios. Ante un shock prolongado con un período de semidesintegración de unos 13 trimestres, la ventaja de las transferencias directas para los más pobres con el mismo presupuesto solo aumenta.
El amortiguador ruso es precisamente ese subsidio a productores
Rusia representa un caso especial en este panorama. Es exportadora de energía, y el salto mundial de los precios del petróleo constituye para su presupuesto más bien un ingreso que un gasto. Pero el principal instrumento para contener los precios internos, el amortiguador de combustibles, responde en su lógica precisamente a ese subsidio a productores que el FMI considera el más costoso.
El amortiguador lo paga el presupuesto a las petroleras cuando la exportación de combustible resulta más rentable que el suministro dentro del país. Entre enero y agosto de 2026, las compañíasrecibieron 915.800 millones de rublos por este concepto, incluyendo el pago de enero correspondiente a diciembre. Esto ya supera el total de 2025, cuando los pagos ascendieron a 881.800 millones de rublos. El incremento comenzó en primavera, cuando debido al conflicto en Oriente Medio se encareció el petróleo y se redujo el descuento sobre el Urals.
La fuga exportadora en la forma descrita por el FMI no existe en el caso del amortiguador: este, por el contrario, compensa los ingresos de exportación no percibidos para que el combustible permanezca en el país. En cambio, la segunda debilidad se manifiesta plenamente: el apoyo no distingue entre beneficiarios. El combustible barato llega a todos, y en transporte, según los datos del FMI, las familias acomodadas gastan aproximadamente el triple de su presupuesto que las pobres.
Las autoridades no tienen intención de modificar el mecanismo. En agosto, el viceministro de Finanzas Alexéi Sazánovdeclaró que no se está discutiendo un ajuste del amortiguador, dado que los precios en el mercado interno se mantienen estables.