Este texto es una traducción automática del Русский. Fue generada por IA y puede contener imprecisiones.
Leer original →Cuánto pagarán EE.UU. por la subida de tipos
La Fed elevó los tipos al 3,75–4%. Los gastos por intereses del presupuesto estadounidense superarán el billón de dólares en 2026. Análisis del impacto sobre la refinanciación de la deuda pública.
El 16 de septiembre, la Reserva Federal elevó la tasa de referencia en 25 puntos básicos, situándola en el rango de 3,75–4%. La decisión fue adoptada por unanimidad. El propio comité justificó la medida como necesaria para acelerar el retorno de la inflación al objetivo del 2%. Para el mercado, el endurecimiento de la política monetaria puede interpretarse como una señal de la determinación del regulador en su lucha contra la inflación. Para el presupuesto estadounidense, sin embargo, el endurecimiento significa otra cosa: una deuda refinanciada más cara en un momento en que el volumen de vencimientos es particularmente elevado.
La deuda ya se ha convertido en un problema presupuestario independiente
Según las proyecciones de la CBO (Oficina de Presupuesto del Congreso de Estados Unidos), el gasto neto en intereses del presupuesto federal en el año fiscal 2026 superará el billón de dólares, frente a los $970.000 millones del año anterior. Su proporción alcanzará aproximadamente el 3,3% del PIB. Para 2036, la CBO prevé que esta cifra crezca hasta los $2,1 billones, equivalente al 4,6% del PIB:
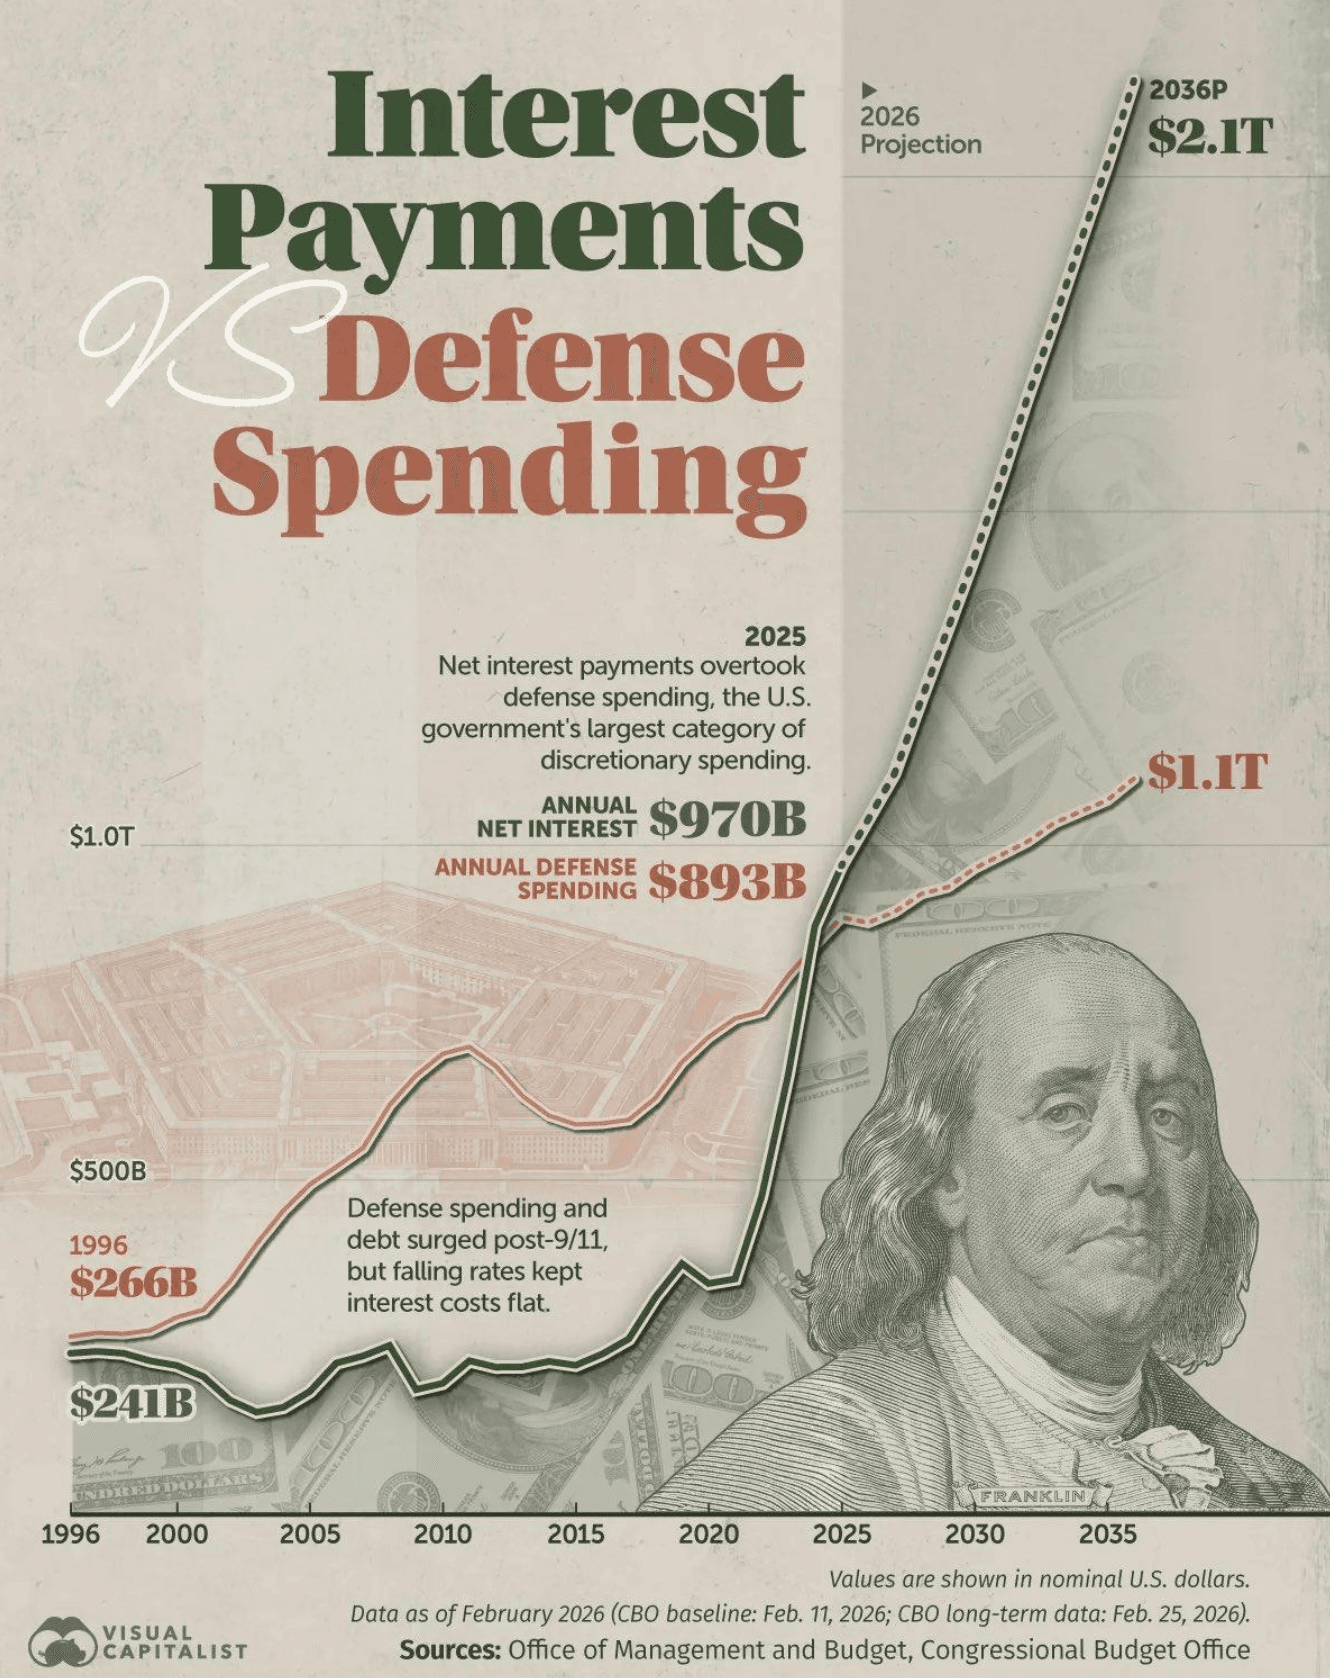
Esto es fundamentalmente importante: el gasto en intereses no crece solo por la tasa de la Reserva Federal. El factor principal es el volumen mismo de la deuda. En 2026, la deuda en manos de inversionistas privados continúa aumentando, mientras el déficit presupuestario permanece enorme. Según estimaciones de la CBO, durante los primeros 11 meses del año fiscal 2026, el déficit ascendió a aproximadamente $2 billones. El resultado es un círculo vicioso: el gobierno debe endeudarse cada vez más, mientras el costo de servicio de las nuevas emisiones y las refinanciadas aumenta gradualmente. Los intereses sobre la deuda dejan de ser una partida secundaria del presupuesto para convertirse en una de sus restricciones estructurales.
Por qué este aumento resulta especialmente sensible
El aumento de la tasa no significa que toda la deuda estadounidense se encarezca instantáneamente en 25 puntos básicos. Los bonos antiguos a diez y treinta años continúan siendo servidos con sus cupones originales. El problema radica en la deuda que debe refinanciarse regularmente.
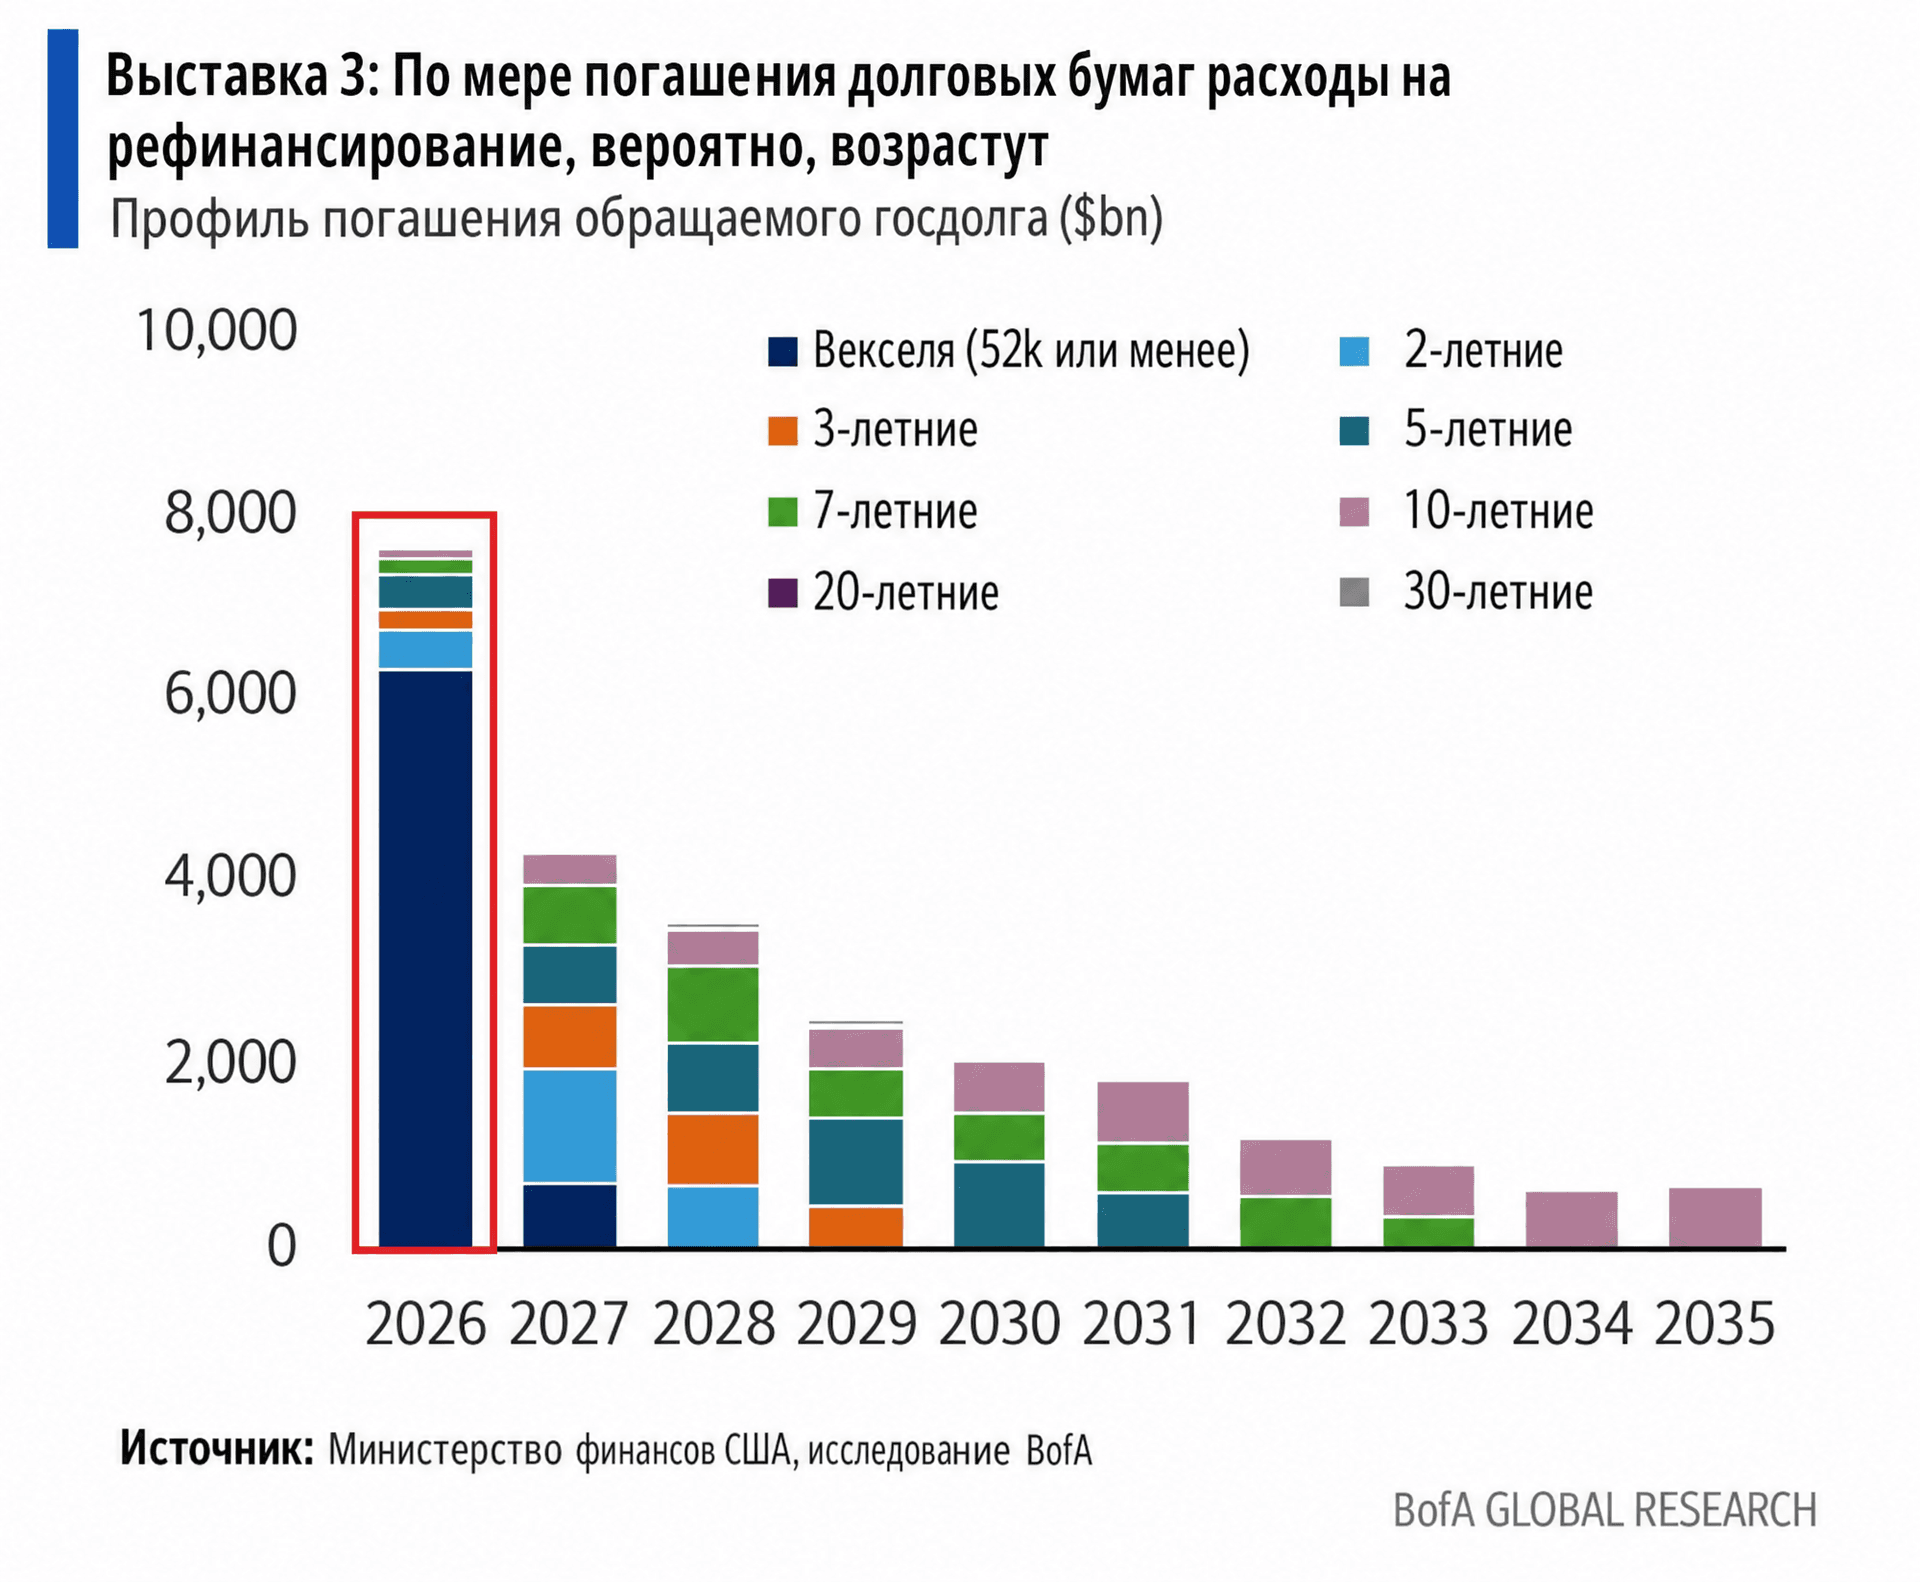
Particularmente sensibles son las letras del Tesoro (T-bills) con vencimiento inferior a un año. Precisamente el extremo corto de la curva es el que está más vinculado a la política monetaria de la Reserva Federal. Si el Tesoro emite una nueva letra tras el vencimiento de una anterior, la tasa ya refleja las nuevas condiciones financieras.
Esto cobra especial relevancia ante el importante calendario de vencimientos de 2026–2028. En los próximos años, el Tesoro deberá reemplazar regularmente volúmenes enormes de deuda antigua con nuevas emisiones. Por ello, incluso un pequeño cambio en el costo promedio de endeudamiento se traduce, con el tiempo, en decenas de miles de millones de dólares en gastos adicionales.
Tres escenarios
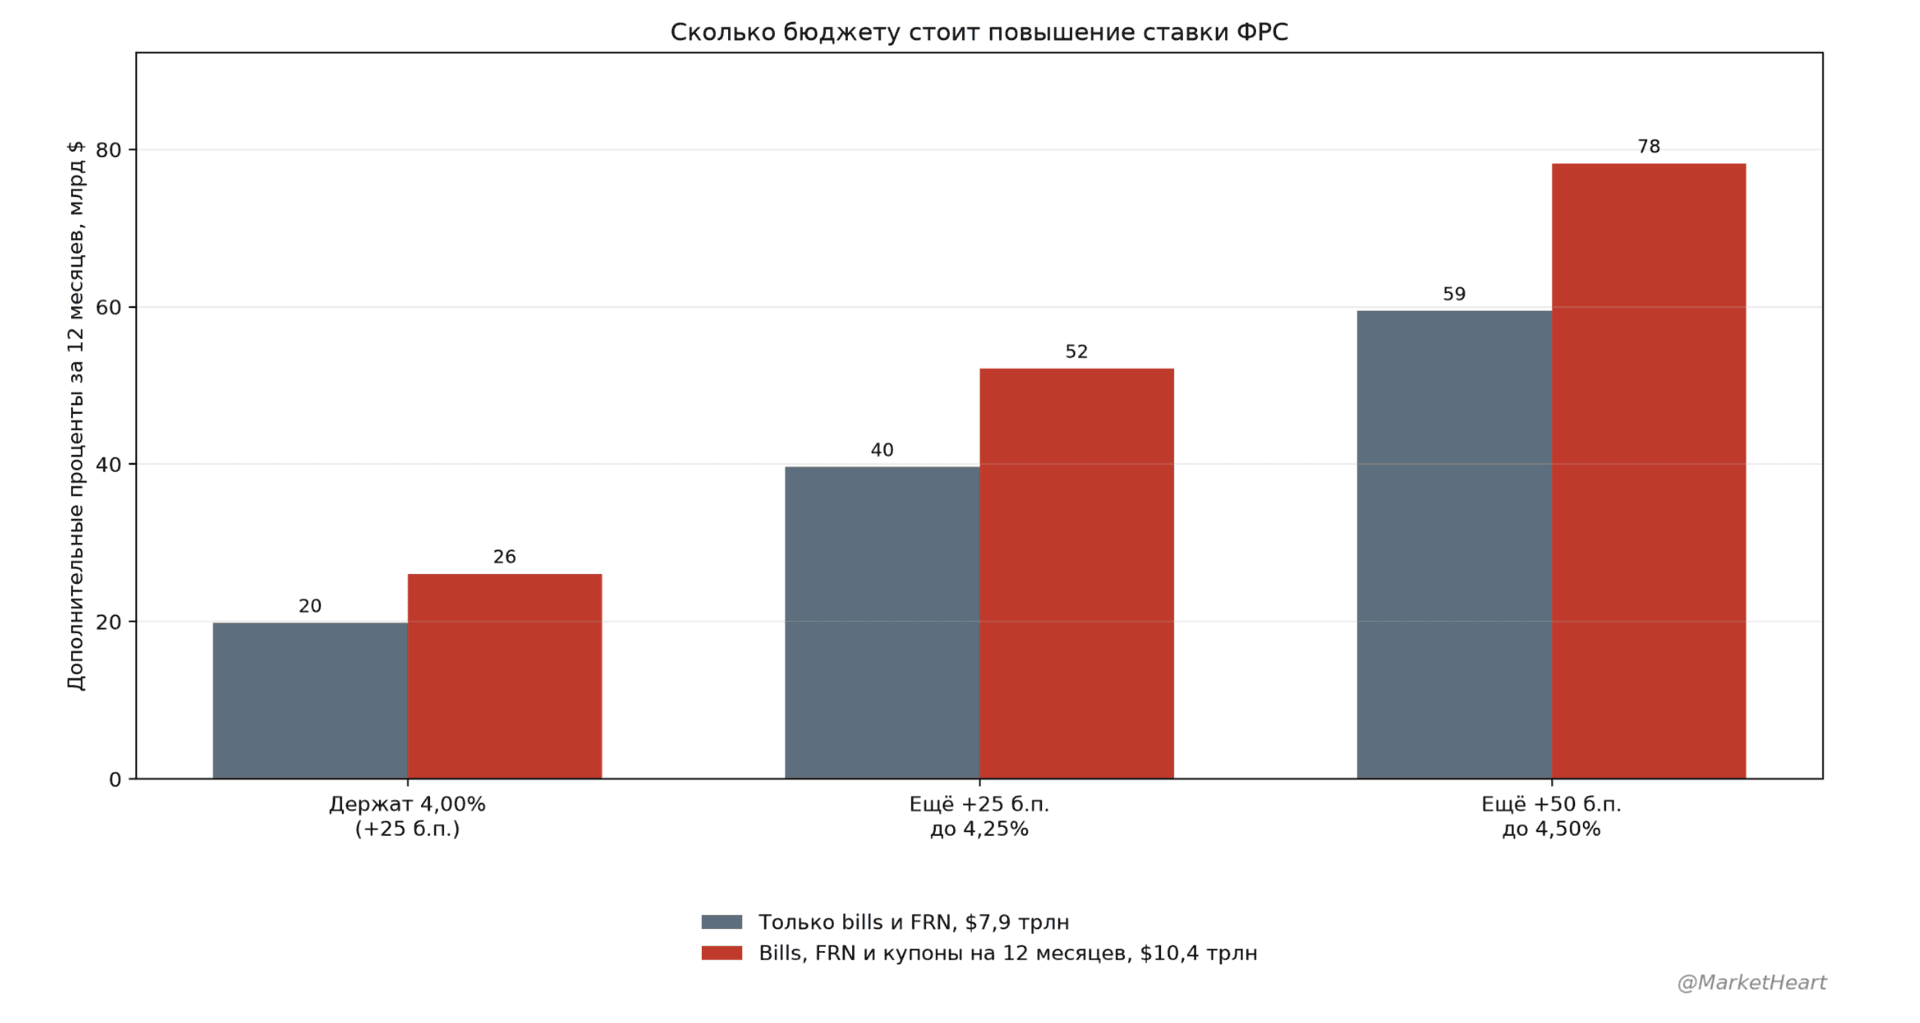
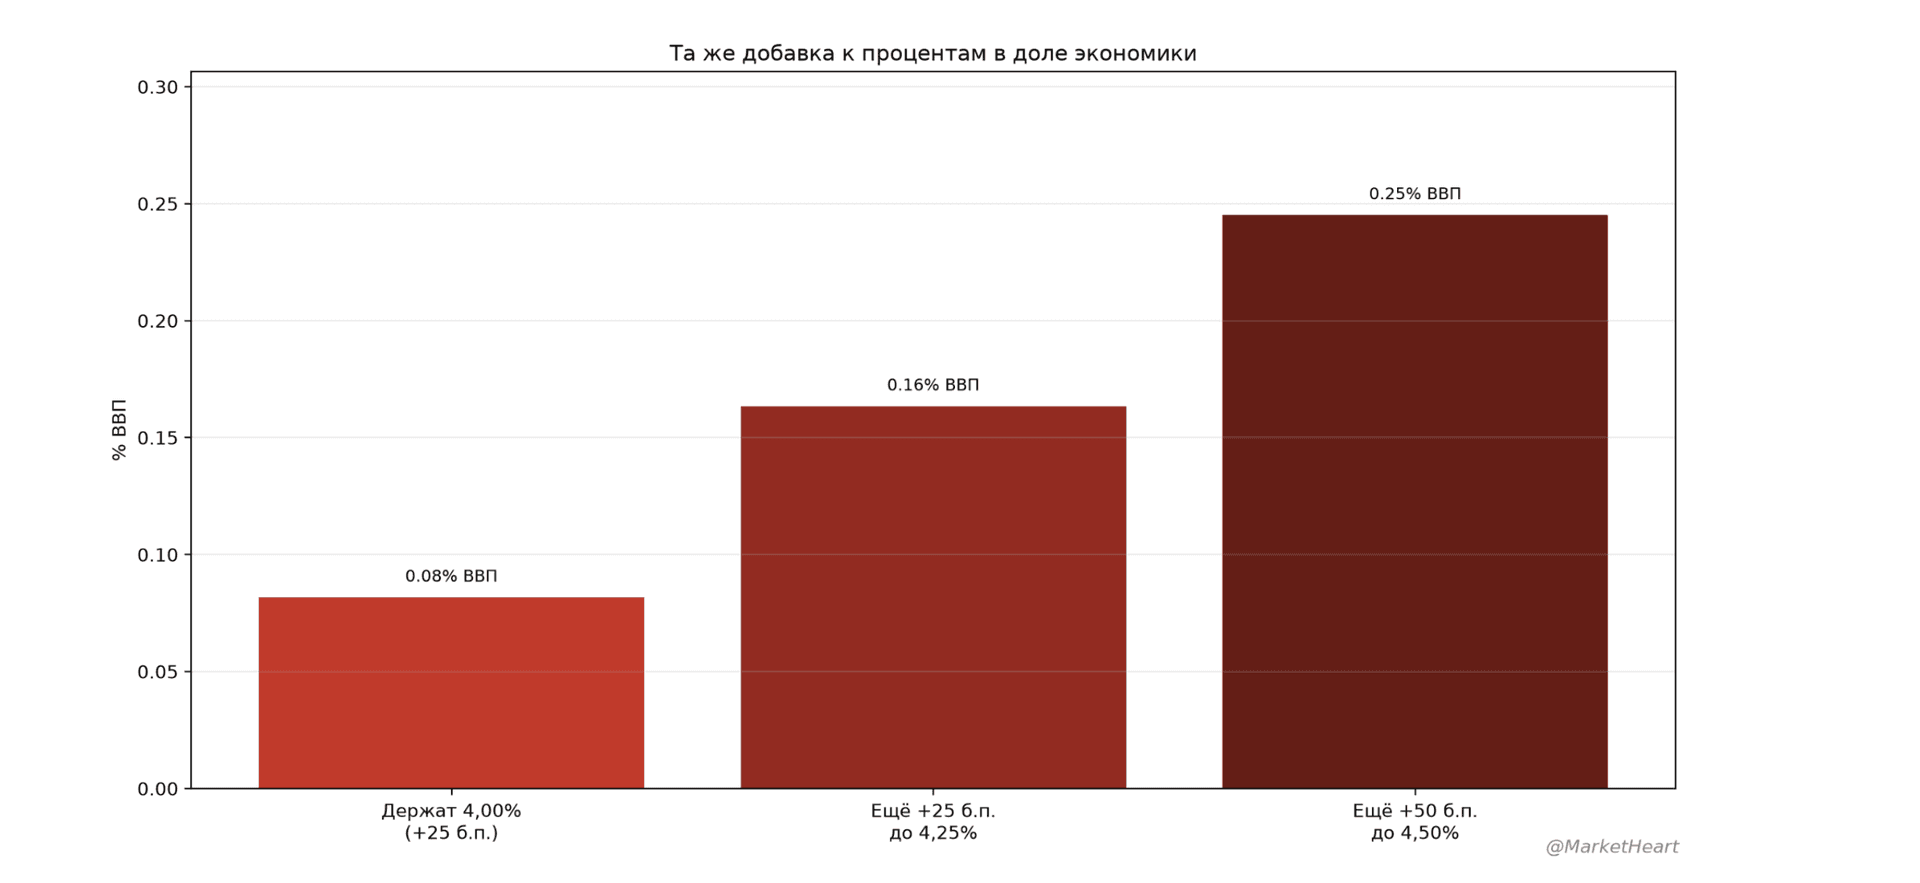
Aquí es importante separar la aritmética de la proyección. El costo exacto del aumento de la tasa depende del volumen de deuda que se refinancie, de las tasas a las que coloque el Tesoro y de cómo evolucione toda la curva de rendimientos.
Primer escenario: la tasa se mantiene en torno al 3,75–4% durante un año
El efecto directo será relativamente pequeño en comparación con el total de la deuda federal. Pero a medida que venzan las emisiones de corto plazo y se coloque nueva deuda deficitaria, el mayor costo de endeudamiento irá presionando gradualmente el presupuesto.
Segundo escenario: nuevas subidas de tipos
En este caso, la presión recae principalmente sobre las emisiones a corto plazo. Cada punto porcentual adicional no revalúa toda la cartera de inmediato, pero sí eleva el coste de aquella porción de deuda que pasa regularmente por subastas y refinanciación. En un horizonte de varios años, esto podría añadir decenas, y posteriormente cientos, de miles de millones de dólares anuales al gasto por intereses.
Tercer escenario: la Fed detiene las subidas, pero el déficit persiste
Esta es la salvedad más importante. Incluso con tipos estables, la deuda federal sigue creciendo. Si el déficit se mantiene en torno a los $2 billones anuales, dentro de unos años el gasto por intereses aumentará simplemente porque habrá que dar servicio a un volumen cada vez mayor de obligaciones. Por eso la CBO, en su proyección base, prevé que el gasto neto por intereses crezca desde más de $1 billón en 2026 hasta $2,1 billones en 2036, incluso sin suponer una escalada indefinida de tipos.
Qué significa esto para el presupuesto
El gasto por intereses compite por recursos con otras grandes partidas del gasto federal.
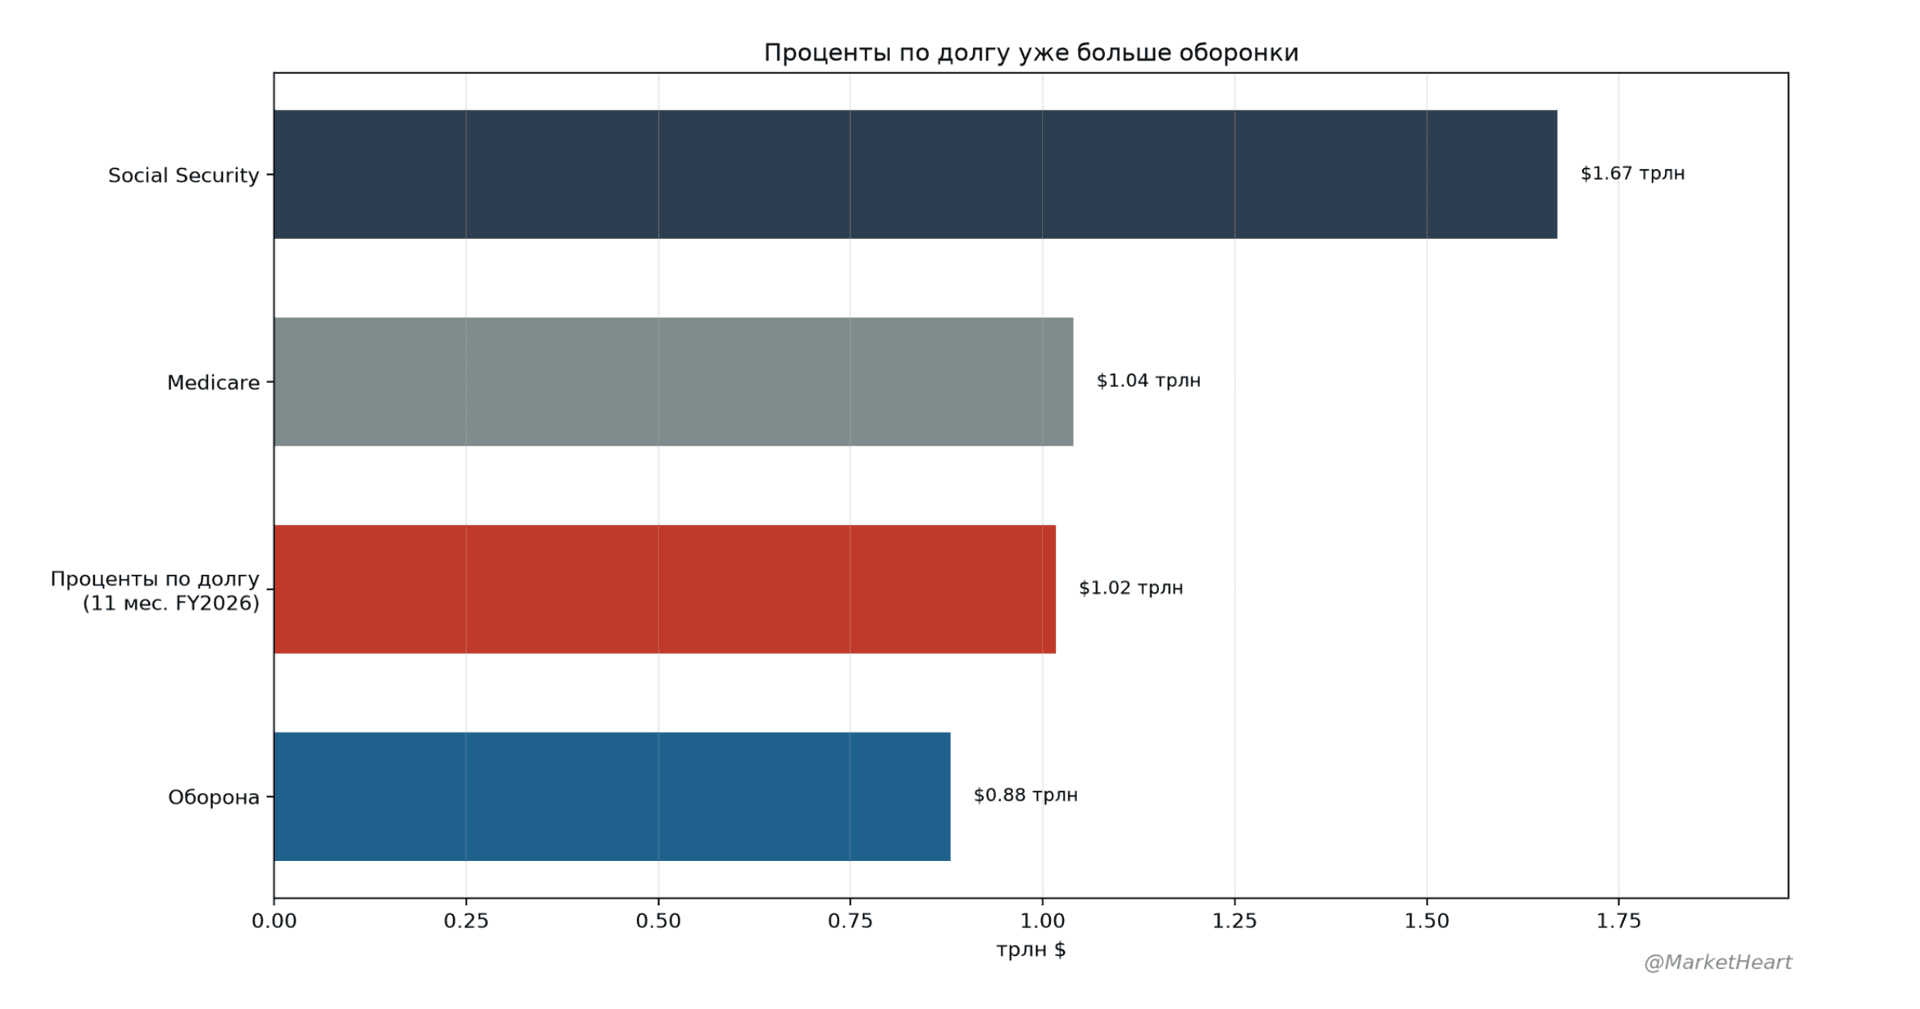
El aumento del coste del servicio de la deuda no requiere que el Congreso apruebe una ley específica de nuevos gastos. Surge automáticamente cuando el Tesoro debe endeudarse a un precio más alto.
Por eso este problema difiere de las disputas presupuestarias habituales. El gobierno puede aplazar la construcción de una carretera o modificar los parámetros de un programa. Pero la deuda ya emitida debe ser atendida.
Al mismo tiempo, el gasto demográfico sigue aumentando. La CBO señala que en 2026 el incremento del gasto obligatorio estará vinculado en gran medida a Social Security y Medicare.
El resultado es una triple presión: crece la deuda en sí, se encarece su refinanciación y, simultáneamente, aumenta el gasto social obligatorio.
La paradoja de la Fed
Ahí reside la gran paradoja del ciclo actual. La Fed sube tipos para enfriar la demanda y devolver la inflación al 2%. Al mismo tiempo, el presupuesto federal sigue operando con un déficit considerable y acumulando más deuda.
La política monetaria y la política fiscal actúan entonces en direcciones opuestas: la Fed endurece las condiciones financieras mientras el Estado continúa endeudándose por sumas considerables.
El problema es mucho más prosaico. La tasa elevada se convierte en parte del problema fiscal. Cuanto más cara es la refinanciación, mayores son los gastos por intereses. Cuanto mayores son los gastos por intereses, mayor es el déficit en igualdad de condiciones. Y un déficit mayor significa nuevos préstamos. La cuestión es hasta cuándo el presupuesto estadounidense será capaz de soportar un alto costo de refinanciación con un déficit persistente.