本文由Русский自动翻译,由人工智能生成,可能包含不准确之处。
阅读原文 →俄罗斯经济多元化:结构性制约与关键驱动因素
俄罗斯经济多元化分析:油气收入占比降至30%,农业和IT行业增长,国防工业的角色及人才短缺问题。2024-2025年数据。
引言
俄罗斯经济对石油和天然气的依赖正在逐步降低。然而统计数据显示这一进程的结构颇为复杂:当前非资源领域增长的相当一部分来自国防生产和特定行业内需的扩张,而民用产业的可持续发展则以更为温和的速度推进。
过去二十年来,俄罗斯一直在持续推进经济多元化战略。这一进程呈阶段性特征,并受外部经济环境影响。近年来的宏观经济变化强化了对结构性转变的关注,并加速了若干行业的转型。
据俄罗斯经济发展部评估和公开预算数据,联邦预算中油气收入占比已从2010年代中期的约50%降至2024年的约30%(俄罗斯财政部数据)。这些变化反映了经济结构的逐步调整。
关键问题在于,资源领域之外是哪些行业在推动增长,以及这种增长的可持续性如何。
国防与工业生产带动的增长
2025年,国防工业综合体实现了增加值20%的增长——这是经济主要行业中最高的指标之一(Rosstat,2025)。成品金属制品产量增长35%,电子和光电元件产量增长29%。
这些指标在很大程度上塑造了整体工业增长态势。在剔除国防订单的民用行业中,增长速度要温和得多。
根据公开预算材料和对比性国际评估,包括SIPRI的计算和俄罗斯联邦预算参数,国防支出水平约为GDP的7.5%左右。
如此水平的支出确保了工业综合体的显著产能利用和就业支撑,但在很大程度上面向内需。将部分产能转向民用方向的可能性被视为工业政策的一项单独任务。
1990年代俄罗斯经济结构转型的历史经验表明,此类进程需要大量时间和综合性解决方案,涉及生产链和销售市场的重组。
可持续多元化行业
在整体格局中,有两个行业在非资源基础的形成上呈现出更为可持续和市场化的特征。
农业
俄罗斯保持着全球最大小麦出口国之一的地位。这些地位的稳固性与自然条件、具有竞争力的成本以及近年来稳定的产量有关。
葵花籽油出口呈现显著增长:2024-2025年度,俄罗斯占据了约38%的全球市场份额(Agroexport/TASS,2026年4月)。
非资源和非能源出口(其中很大一部分由农工综合体构成)据政府评估,2025年前九个月达到约1110亿美元。这一数据由工业和贸易部长Anton Alikhanov于2025年10月在相关经济活动中公布。
2025年全年该指标达到1490亿美元(TASS,2026年3月),而到2030年的目标是2500亿美元。
出口地理格局也发生了变化:约74%的农产品出口至亚洲和非洲国家,这反映了外贸流向的长期重构。
数字经济
2025年俄罗斯ICT市场规模估计约为390亿美元,预计到2033年年均增长率约为8.5%(Mordor Intelligence,2026)。
市场结构的变化与企业和政府需求的重新配置有关——在部分外国企业软件和技术解决方案供应商退出的背景下,以及本土解决方案的加速适配。
结果是,俄罗斯软件在政府部门的份额达到43%,在银行业约为75%(T1 Holding,2025)。
自主技术解决方案也在发展,包括YandexGPT和GigaChat,以及网络安全领域。据行业协会RUSSOFT评估,2024-2025年俄罗斯解决方案向独联体和拉丁美洲国家的出口增长了35%。
增长制约——人力资本
据俄罗斯数字发展部评估,到2030年可能出现约300万具备数字技能专业人才的缺口。这一因素被视为数字经济长期增长的关键制约之一。
央行也指出人才短缺是非资源行业扩张的主要限制之一。农业也面临类似限制,该领域生产率的进一步提升需要扩大工程、技术和数字能力。
因此,多元化的两个关键方向都面临共同的系统性问题——人力资本的有限性。
综合评估
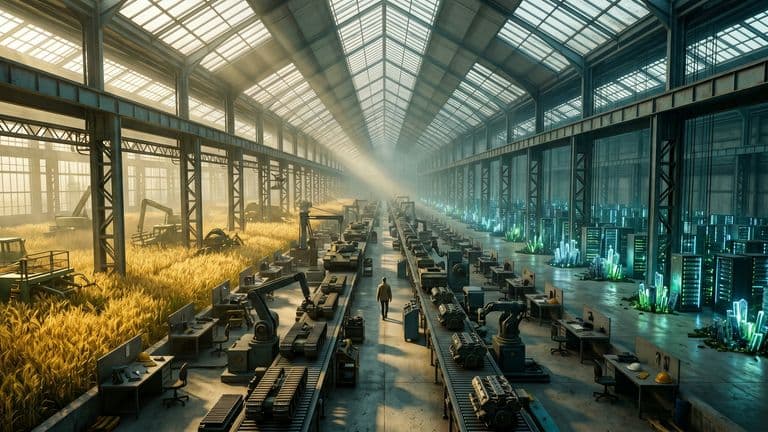
俄罗斯的经济多元化呈现不均衡特征。最可持续的成果出现在农业和数字经济领域,这些领域正在形成长期竞争优势。在工业领域,近年来相当一部分增长与政府订单扩张和产能利用有关。
油气行业在经济结构中占比的下降,是由多重因素共同作用所致:对外经济环境变化、能源价格动态、非资源行业增长以及内需结构的重新配置。
总体而言,统计数据反映了真实的结构性变化,但其可持续性和长期性将取决于民用产业的发展、投资活跃度和人才潜力。
多元化的核心任务仍然紧迫,关系到中期内非资源领域可持续增长模式的形成。