本文由Русский自动翻译,由人工智能生成,可能包含不准确之处。
阅读原文 →石油市场现状综述:地缘政治冲击、物流困境与衍生品信号
2026年3月石油市场综述:Brent原油为何上涨10%至78-82美元,期货与期权释放何种信号,霍尔木兹海峡封锁如何影响物流,分析师给出怎样的价格预测。风险与情景分析。
截至2026年3月2日,石油市场进入紧急风险重估模式,起因是美国和以色列对伊朗发动打击后军事局势升级。关键风险因素在于霍尔木兹海峡航运实际停摆的可能性:根据美国能源市场官方统计数据,2024年通过该海峡的日均运输量约为2000万桶(约占全球液态烃消费量的20%),其中主要流向亚洲。
在周末期间(2026年2月28日至3月1日),当交易所期货市场休市时,场外交易估值显示Brent原油价格升至约80美元/桶(较上一交易日收盘价上涨约10%),反映出地缘政治风险的急剧重估。开盘后价格冲击得到确认:Brent盘中报价升至78-82美元/桶区间,在供应不确定性背景下伴随高波动性。值得注意的是,在局势升级前,2026年的基本面背景仍呈温和过剩态势,市场预期供应增长和库存积累,这继续限制了期货曲线远端的上行空间。
截至最近收盘(2026年2月27日)的衍生品信号显示:现货溢价(backwardation)加剧与隐含波动率高企并存。同时远月合约仍显著低于"危机"水平,市场解读为即使未来几周可能出现剧烈波动,但冲击不会持续(或将通过库存释放/航线调整/OPEC+应对措施部分抵消)。
从期权价格隐含的概率来看,Brent在最近到期日收于100美元以上的概率约为2%,即市场尽管紧张,但目前仍将极端价格视为小概率而非零概率事件。
当前运营状况:过境、替代通道与物流
运营层面呈现出海峡"正式"状态与船只实际行为的背离。在声明和媒体报道层面,德黑兰宣布限制贸易/航运制度;与此同时,俄罗斯和国际消息源也发布个别船只仍可通行的信号,这是典型的"形式上开放、实际上受阻"状态。关键在于,对市场而言重要的不是法律表述,而是过境的可操作性:保险、船东意愿、袭击风险和港口限制。
截至3月1日报道,数十/数百艘船只已抛锚停泊:至少约150艘油轮(原油和LNG)在海峡外抛锚,另有约100艘在阿联酋和阿曼沿海附近水域;总计提及"200+艘船只"处于等待区域。这些数据与MarineTraffic的追踪信息以及联合海事信息中心关于海军活动增加和保险费用可能上涨的警告相吻合。
相对于霍尔木兹海峡的运输量,替代通道能力原则上有限。根据EIA数据,2024年通过该海峡的日均运输量约为2000万桶,而波斯湾地区的替代陆路通道仅能分流部分运量。市场评估认为,即使考虑通过沙特阿拉伯和阿联酋管道重新调配部分流量,一旦海峡通行严重受阻,潜在的可用出口损失可能达到约800-1000万桶/日。
另一层冲击来自物流和运输成本。据路透社数据,中东至中国航线的超大型油轮(VLCC)运费率超过每日17万美元,达到"六年来最高水平";与此同时,2026年2月中东地区出口量超过每日1900万桶(为2020年以来最高),这本身就加剧了运力市场的紧张局面。运费上涨使得石油最终买家的"实际价格"上升,即便纸面价格保持不变。
在集装箱物流领域,直接附加费已经出现:赫伯罗特宣布征收战争风险附加费,多家主要航运公司因中东航线安全状况恶化而宣布暂停或改道服务。
市场反应
局势升级前,2月27日的官方收盘价为布伦特原油约72.48美元/桶,WTI原油约67.02美元/桶。中东军事冲突爆发以及霍尔木兹海峡航运风险上升后,市场对地缘政治风险进行了急剧重估。在周末交易所休市期间,场外交易显示布伦特原油价格升至约80美元/桶,较上一个官方收盘价上涨约10%。
3月初市场开盘后,价格冲击得到部分确认:布伦特原油盘中价格升至78-82美元/桶区间,WTI原油突破70美元,反映出市场参与者对供应中断威胁以及保险和物流风险上升的反应。
"风险溢价"的很大一部分是在缺乏交易所流动性的时期形成的,这在历史上往往会提高交易全面恢复后出现剧烈价格波动和高波动性的可能性。实际上,市场首先在场外交易(OTC)环节重估了供应中断的可能性,然后在公开期货市场条件下开始重新配置头寸。
布伦特和WTI期货曲线及跨期价差
以下是曲线关键点位(基于2月27日报价;数据于3月1日以"延迟/最新"形式发布)及相应价差:
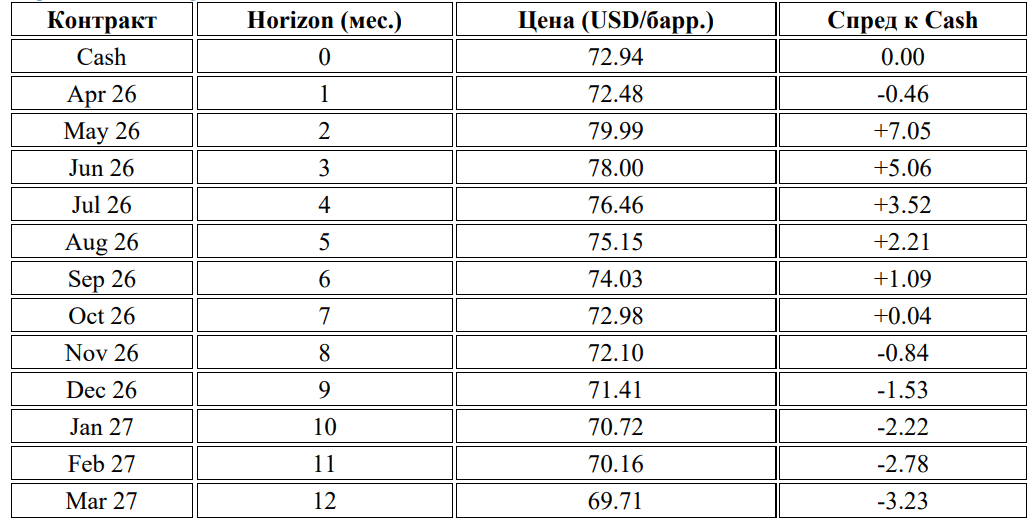
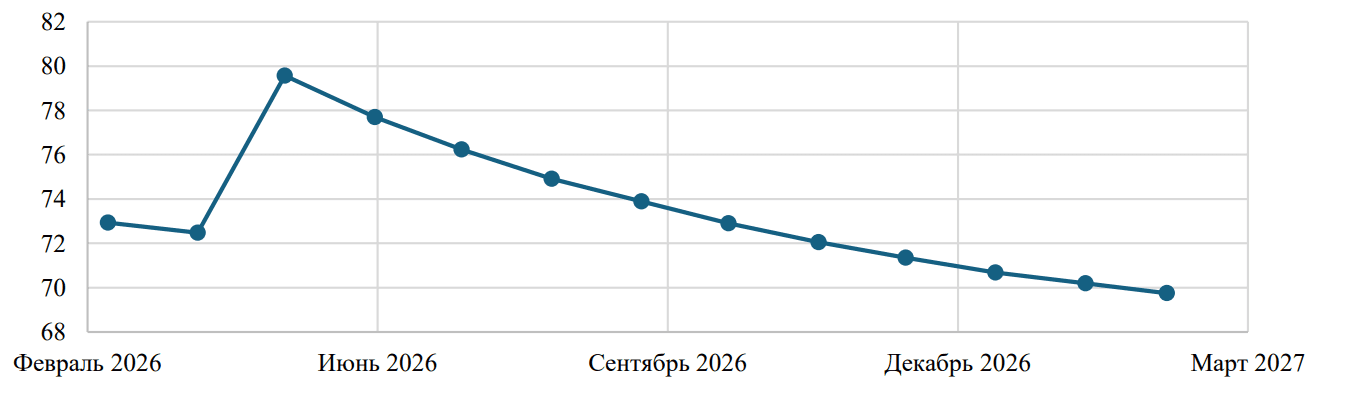
现货溢价意味着市场愿意为"当前/近月交付的石油"支付溢价,相对于"一年后交付的石油"。从当前数据来看,期货曲线的月度结构呈现出明显的短期价格峰值(2026年5-6月合约),此后价格呈现持续下行态势,一直延续至约一年期的远期合约。
这种曲线形态(图1)表明风险溢价集中在短期区间,符合市场对地缘政治和物流冲击的典型反应:近月合约承载着实物短缺和供应中断的最大风险,而远期合约则反映出市场对供需平衡逐步恢复正常的预期。
曲线远端(2027年初合约)价格维持在每桶69-71美元区间,显著低于短期价格水平,这与市场参与者的两大主流预期相符:(i)在2026年基准情景下,库存可能增加、短缺状况有望缓解;(ii)供应端可能做出反应,包括物流调整以及局势稳定后产量逐步提升。
因此,期货曲线形态表明,市场将当前冲击解读为剧烈但可能是暂时性的,并未预期出现持续的长期结构性石油短缺。
波动率、期权偏度与"上行保险"
预期波动率指标的变化证实了2026年2月底石油市场不确定性的上升。这里使用石油波动率指数OVX作为代理指标,该指数基于期权报价反映WTI原油价格的预期30日波动幅度(图2)。
数据显示,该指数从2025年12月至2026年1月的30-40点水平,攀升至2月底的60-65点区间,表明价格波动保险成本急剧上升。最强劲的跳升出现在2月下半月,与地缘政治紧张局势加剧和油价上涨的时间吻合。
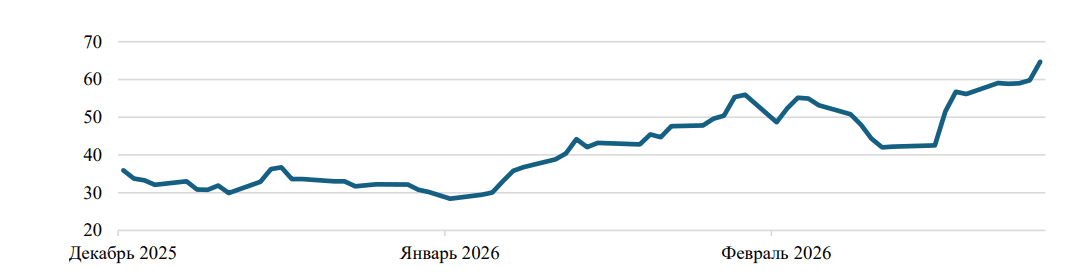
预期波动率上升被解读为市场对极端价格情景保护需求的增加。因此,衍生品市场发出的信号与其说是油价形成稳定上行趋势,不如说是市场参与者寻求对冲短期内可能出现的价格剧烈跳涨。
此外,最近期Brent合约的未平仓合约量达到数十万手,这增加了头寸急剧调整的可能性。
行业量化评估:供需平衡、风险溢价、资金流向与专家预测
在局势升级前,市场对2026年的共识意见较为分散,但总体上预期供应增长和可能出现的过剩:国际能源署(IEA)预测2026年全球需求增长约85万桶/日,同时预期全球供应增长且库存将出现大幅波动。美国能源信息署(EIA)在其短期展望中指出,2026年全球库存将延续增长趋势。在宏观层面,国际货币基金组织(IMF)在2025年秋季的基准假设中,将2026年平均油价设定为约65.84美元/桶(作为工作假设),而世界银行则预期2026年Brent原油价格在60美元左右,理由是供应"过剩"。
然而,地缘政治因素增加了可量化的风险溢价。路透社分析师在局势升级前的评估显示,溢价约为4-10美元/桶,而高盛单独评估当前地缘政治溢价约为6美元,并预计该溢价将逐步消退。
物流领域出现资源流向重新分配的迹象:
- 亚洲首当其冲最为脆弱:通过霍尔木兹海峡运输的原油/凝析油主要流向亚洲经济体。
- 日本曾报告称,大型航运公司暂停了通过该海峡的运输,但政府表示目前不存在立即短缺的情况。
- 印度正在考虑替代供应来源,据称拥有约20天的储备;若中断时间延长,可能会增强其增购"可获得"原油的动力,包括俄罗斯原油。
- 韩国指出其拥有数月的储备,并准备在供应中断持续时进行现货采购。
- 台湾继续按计划供应,并指出对中东进口的依赖度有所下降。
关于供应端反应的讨论集中在OPEC+的举措上:3月1日达成协议,自4月起日增产约20.6万桶,相对于潜在的过境损失,增产幅度不大,而显著的闲置产能主要集中在沙特阿拉伯和阿联酋。
从"运营压力"角度看,市场遭受双重打击:波斯湾出口码头可供应原油桶数减少的风险,以及运输成本上升,这加剧了"表观短缺"的平衡,即使海上或库存中仍有原油。
"舒适油价":经济平衡点
"舒适油价"的概念并非单一数字,而是一个区间,在此区间内,进口国通胀可控,出口国预算和投资周期不受破坏,价格既不会引发需求急剧下降,也不会触发供应端的快速补偿反应。
对主要进口国而言,"舒适"的参考标准往往更接近有利于通胀放缓的区间,这在2025-2026年国际机构的基准预测中有所体现(布伦特原油约60-70美元作为宏观背景假设)。与此同时,部分出口国更关注财政盈亏平衡点:例如,根据多项公开数据,沙特阿拉伯近年来的盈亏平衡点约在每桶90美元(根据FRED 2025年数据估算),这意味着其预算对价格长期下跌高度敏感。
因此,在"正常"(非战争)环境下,平衡区间通常位于70-90美元之间,而价格持续站稳100美元以上则会增加次生效应风险:金融条件收紧、释放战略储备的政治压力、需求破坏加速,以及增产/放松限制的激励增强。
俄罗斯在当前石油市场格局中的角色
在地缘政治风险上升以及霍尔木兹海峡供应不确定性加剧的背景下,俄罗斯出口流向仍是全球石油市场适应调整的重要组成部分。经历2022至2025年全球石油贸易结构性重组后,俄罗斯将相当大一部分供应转向亚洲市场,主要是印度和中国,这为该地区最大进口国形成了替代供应渠道,并提升了全球石油分配体系的灵活性。因此,当中东航线出现物流风险时,部分需求可以相对快速地转向俄罗斯原油,从而降低形成持续性实物短缺的可能性。
这一因素的经济意义与其说在于增加全球供应,不如说在于改变了石油可获得性的结构。在当前环境下,市场首先对运输、保险和物流风险作出反应,而非对绝对产量水平作出反应。替代供应流向的存在缓解了供应冲击,这也解释了为何长期价格预期相比衍生品市场的短期反应更为克制。与此同时,制裁限制、航线延长以及运费和保险成本上升增加了贸易总成本,支撑了价格中的短期风险溢价并加剧了波动性。
因此,俄罗斯供应发挥着部分稳定市场的作用:它降低了长期结构性石油短缺的可能性,但并未消除物流不确定性,因此当前价格动态反映的更多是供应流向的重新分配和运营风险的上升,而非全球供应的根本性收缩。