Este texto es una traducción automática del Русский. Fue generada por IA y puede contener imprecisiones.
Leer original →Inflación en Rusia a comienzos de 2026: qué oculta la desaceleración del IPC general
¿Por qué la desaceleración de la inflación en Rusia en 2026 podría ser temporal? El análisis de la inflación tendencial (MCT) muestra que, pese a la caída del IPC al ~5,9%, la presión sostenida sobre los precios se mantiene por encima del 7%. Desglosamos la estructura inflacionaria, las estimaciones del Banco de Rusia y los riesgos para la política monetaria.
Sobre la inflación
A comienzos de 2026, la inflación en Rusia comenzó a desacelerarse. Sin embargo, la reducción del índice general de precios al consumidor aún no refleja un debilitamiento de la presión inflacionaria subyacente. Nos referimos a esa porción del aumento de precios que no responde a factores estacionales, fluctuaciones puntuales ni shocks de corto plazo. Es precisamente esta componente la más relevante para la política monetaria. Por eso, para evaluar los riesgos de mediano plazo es necesario separar las variaciones temporales de precios de su componente persistente. Esa es justamente la función de las estimaciones de inflación tendencial.
En la práctica internacional, el análisis de la inflación no se limita a comparar los índices general y subyacente. Investigadores y bancos centrales recurren cada vez más a indicadores de inflación persistente, que permiten aislar la parte de largo plazo del crecimiento de precios y distinguirla del ruido temporal, los shocks y los cambios relativos de precios. Uno de los ejemplos más conocidos es la estimación multidimensional de inflación tendencial, MCT, desarrollada por el Banco de la Reserva Federal de Nueva York. Este indicador considera no solo la persistencia de la inflación en el tiempo, sino también la amplitud de su propagación entre sectores. En otras palabras, el MCT permite distinguir picos de precios puntuales de una presión inflacionaria sistémica y extendida.
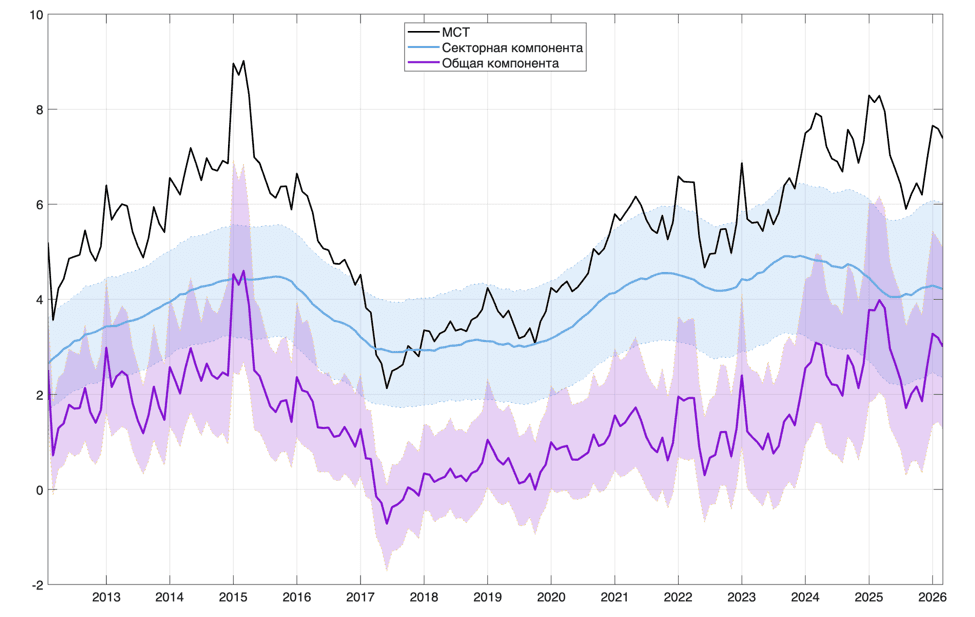
Para Rusia, la idea de aislar la componente persistente de la inflación no es nueva. El Banco de Rusia publica estimaciones de inflación tendencial. Sin embargo, esas estimaciones no responden a la cuestión de la estructura interna de la presión sostenida sobre los precios. En el presente trabajo, el modelo multidimensional MCT se aplica por primera vez a datos desagregados de Rusia. Esto permite estimar no solo el nivel de la inflación tendencial, sino también descomponerla en componentes general y sectoriales.
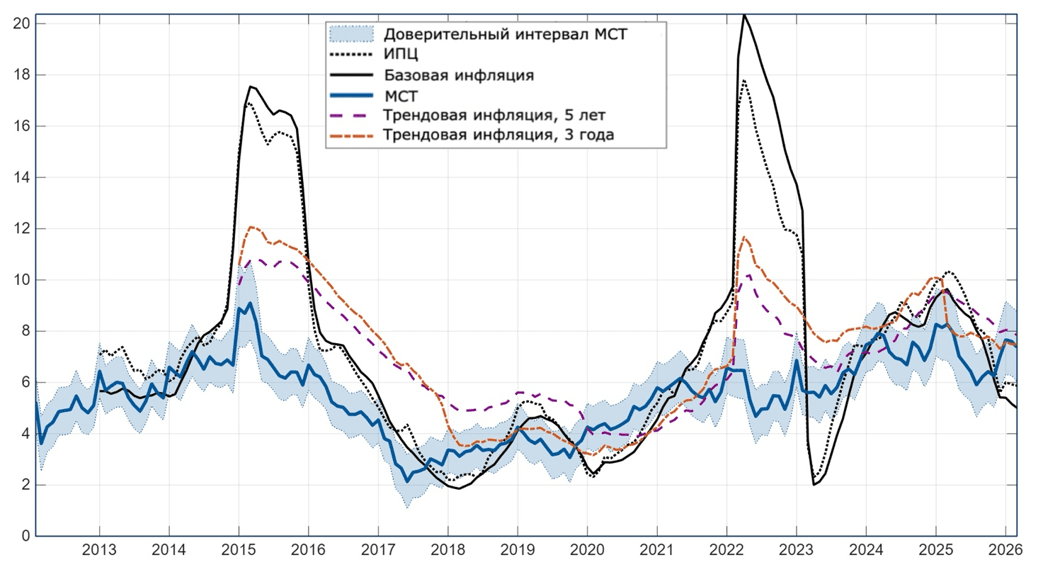
Entre octubre de 2025 y marzo de 2026, la inflación anual observada cayó del 7,73% al 5,87%, mientras que la inflación subyacente retrocedió del 6,92% al 5,01%. Sin embargo, la estimación mediana del MCT no registró una caída comparable. Por el contrario, subió del 6,42% en octubre al 7,66% en enero, para luego corregirse solo parcialmente: hasta el 7,60% en febrero y el 7,38% en marzo. Esto significa que, pese a la desaceleración del IPC general, la presión inflacionaria persistente se mantuvo elevada. Más aún, la inflación tendencial durante este período se situó significativamente por encima tanto de la inflación observada como de la subyacente.