Что сдерживает добычу в российской Арктике?
Российская Арктика хранит колоссальные запасы нефти, но их освоение требует огромных вложений. Что мешает наращивать добычу, почему шельфовые проекты обходятся дороже сухопутных и при какой цене барреля они могут стать рентабельными? Разбираемся в главных барьерах арктической нефтедобычи.
Суша и море
Российский арктический шельф располагает начальными извлекаемыми ресурсами в 57 млрд т нефти, следует из оценки Института нефтегазовой геологии и геофизики имени А. А. Трофимука СО РАН.
Саму нефть в Арктике добывают на суше и на море. В первом случае буровую установку размещают на земле. Во втором разрабатывают залежи под морским дном с помощью платформ и другого оборудования. Если месторождение расположено на континентальном шельфе — подводном продолжении материка, — такую добычу называют шельфовой. Сухопутные месторождения обычно проще обустроить и обслуживать. На шельфе расходы выше: нужно строить специальные морские сооружения, защищать оборудование от льда и доставлять к месту добычи людей и технику. При этом стоимость работ зависит от глубины моря, удалённости от берега и ледовых условий.
Пример сухопутной добычи — Новопортовское месторождение на полуострове Ямал. Нефть здесь после добычи сразу переправляют к терминалу «Ворота Арктики» в Обской губе, где ее загружают в танкеры. К маю 2026 года через терминал отгрузили более 65 млн т нефти за десять лет работы. Старший научный сотрудник Финансового университета при Правительстве РФ Игорь Юшков отмечает, что круглогодичный вывоз сырья по морю сам по себе не делает месторождение шельфовым.
Пример морской добычи — Приразломное месторождение в Печорском море, примерно в 60 км от берега. Нефть здесь добывают с морской ледостойкой стационарной платформы «Приразломная» и с нее же отгружают в танкеры. По последним данным, к марту 2025 года с начала эксплуатации платформы было добыто и отгружено 30 млн т нефти, сообщала пресс-служба «Севмаша». В отличие от Новопортовского, морская инфраструктура здесь нужна не только для вывоза сырья, но и для самой добычи.
Где добывают арктическую нефть
Сухопутные нефтяные промыслы российской Арктики расположены, в частности, в Ненецком и Ямало-Ненецком автономных округах, а также на севере Красноярского края. Морская добыча ведется на Приразломном месторождении в Печорском море.
В ЯНАО, помимо Новопортовского, разрабатывают Восточно-Мессояхское месторождение на Гыданском полуострове. Его оператор — совместное предприятие «Газпром нефти» и «Роснефти». Промышленная эксплуатация началась в сентябре 2016 года. По сообщению пресс-службы «Газпром нефти», к сентябрю 2026 года накопленная добыча превысила 45 млн т нефти (результат за 10 лет).
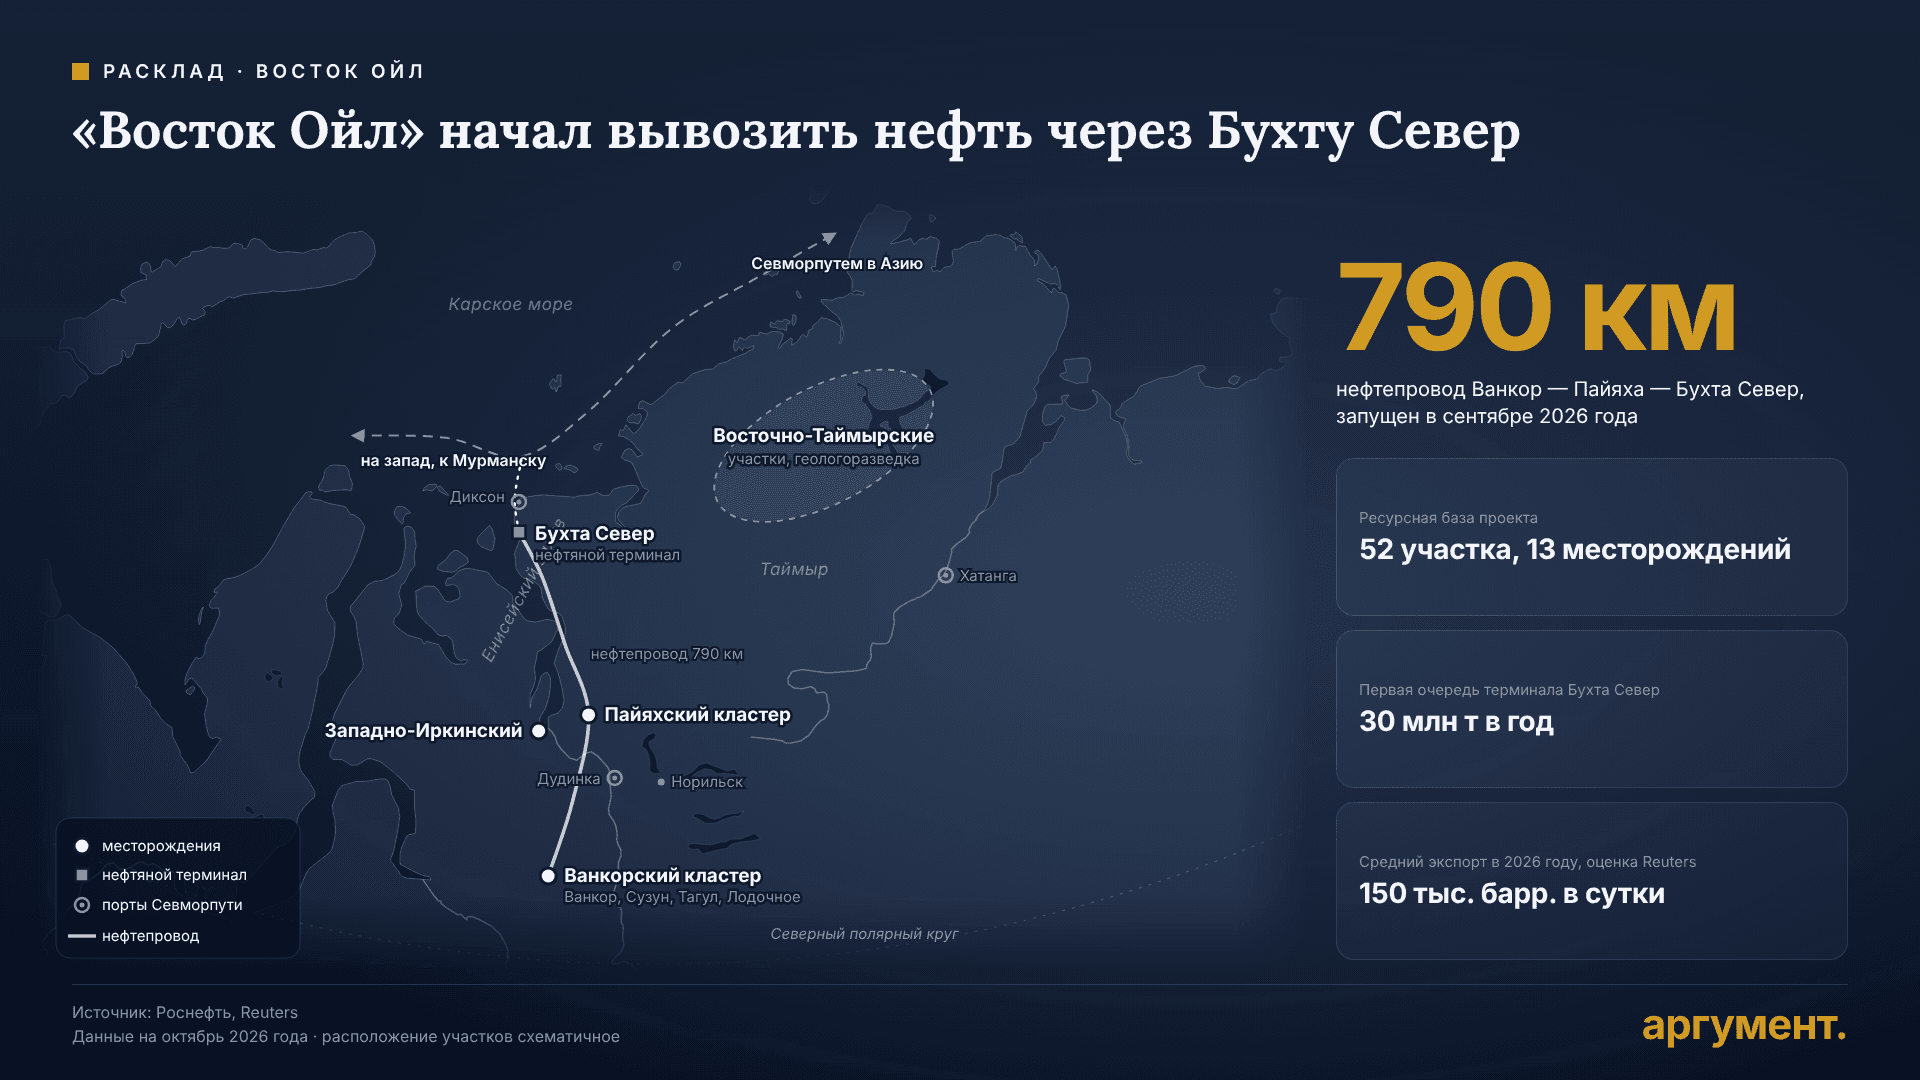
На севере Красноярского края расположены месторождения Ванкорского кластера — Ванкорское, Сузунское, Тагульское и Лодочное. Промышленная эксплуатация Ванкора началась в августе 2009 года. Эти активы входят в проект «Восток Ойл» вместе с Пайяхским кластером.
В Ненецком автономном округе сухопутная добыча ведется на месторождениях Тимано-Печорской нефтегазоносной провинции, включая Южно-Хыльчуюское и месторождения имени Романа Требса и Анатолия Титова. Для вывоза нефти используется в том числе Варандейский терминал на побережье Печорского моря.
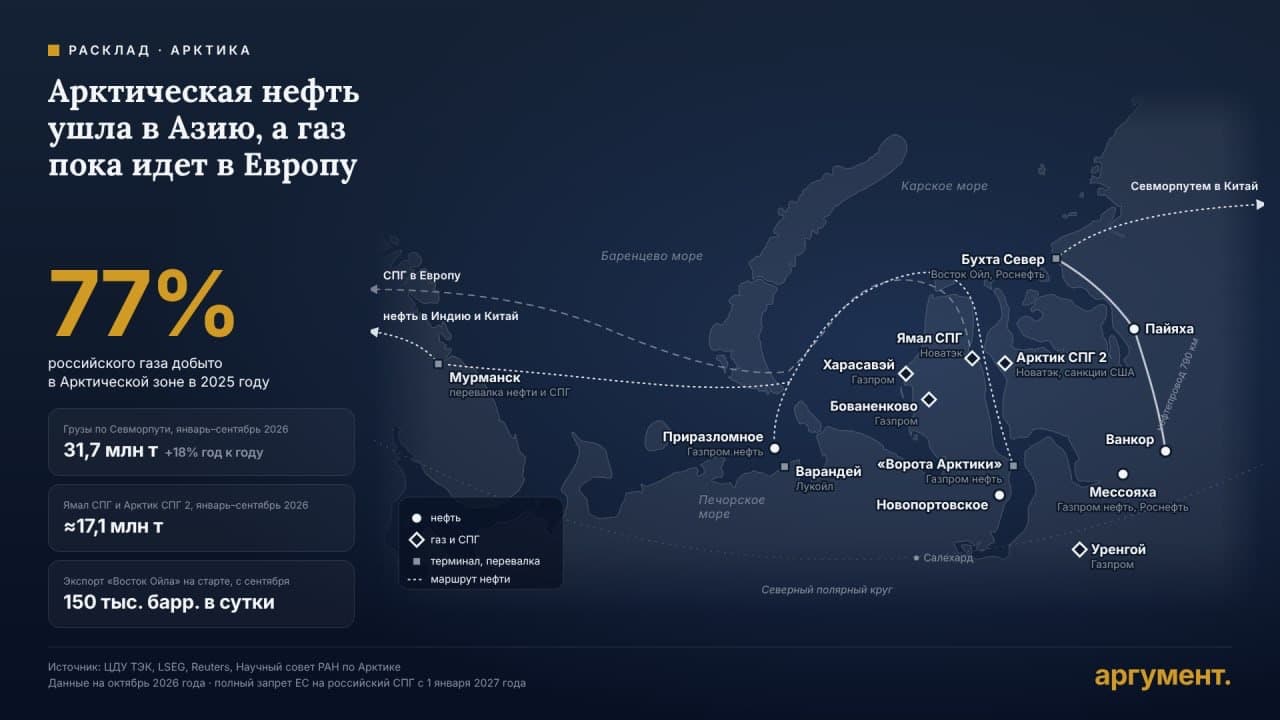
Условия освоения этих районов различаются. Профессор Высшей школы производственного менеджмента Санкт-Петербургского политехнического университета Петра Великого Алексей Фадеев отмечает, что в западной части Арктики ближе береговая и сервисная инфраструктура. Продвижение в восточные моря связано с более тяжелой ледовой обстановкой и дополнительными расходами на доставку оборудования и обслуживание промыслов.
Сколько должен стоить баррель
Различия между территориями определяют и экономику проектов. Чем сложнее добыча, тем выше затраты. При наличии более доступных месторождений на суше компаниям труднее обосновать вложения в удаленный арктический шельф. Фадеев поэтому предлагает рассматривать его освоение в том числе как вопрос очередности: какие запасы целесообразнее разрабатывать первыми.
Единой цены, при которой все арктические проекты становятся рентабельными, нет.
«Точка безубыточности зависит не столько от мировой цены, сколько от конкретного типа месторождения (шельф или суша), удаленности от берега и наличия налоговых льгот», — объясняет директор Центра междисциплинарных исследований Арктики НИУ ВШЭ Ирина Стрельникова.
По ее оценке, на действующих сухопутных месторождениях Арктики рентабельность может сохраняться при цене нефти $40–45 за баррель. Для запуска новых сухопутных мегапроектов ориентир выше — $55–65.
При этом необходимо различать расходы на продолжение добычи и окупаемость нового проекта. В первом случае значительная часть инфраструктуры уже оплачена. Во втором выручка должна покрыть не только эксплуатационные затраты, но и первоначальные вложения в освоение месторождения, строительство и транспорт.
«Массовое освоение арктического шельфа начнется только при долгосрочном удержании цен на уровне $70–100 за баррель», — считает Стрельникова.
По данным Reuters, 29 октября фьючерсы на Brent торговались примерно по $114 за баррель. Цены поддерживают опасения перебоев поставок с Ближнего Востока на фоне конфликта вокруг Ирана. Однако эксперты отмечают, что в котировках заложена геополитическая премия, которая может сократиться при снижении напряженности. По оценке Юшкова, кратковременное подорожание не гарантирует возврата вложений в проект, подготовка которого занимает годы.
«И цены на мировом рынке не столь стабильны, чтобы можно было инвестиционное решение принимать», — отмечает он.
К ценовому риску добавляются расходы на техническое обеспечение: покупать оборудование и строить инфраструктуру необходимо еще до получения первой выручки.
Оборудование, инфраструктура и вывоз
Расходы арктического проекта не заканчиваются на скважине. Оборудование и строительные материалы необходимо доставить на промысел, а добытое сырье — до покупателя. Чем дальше месторождение от существующей инфраструктуры, тем больше объектов приходится создавать одновременно.
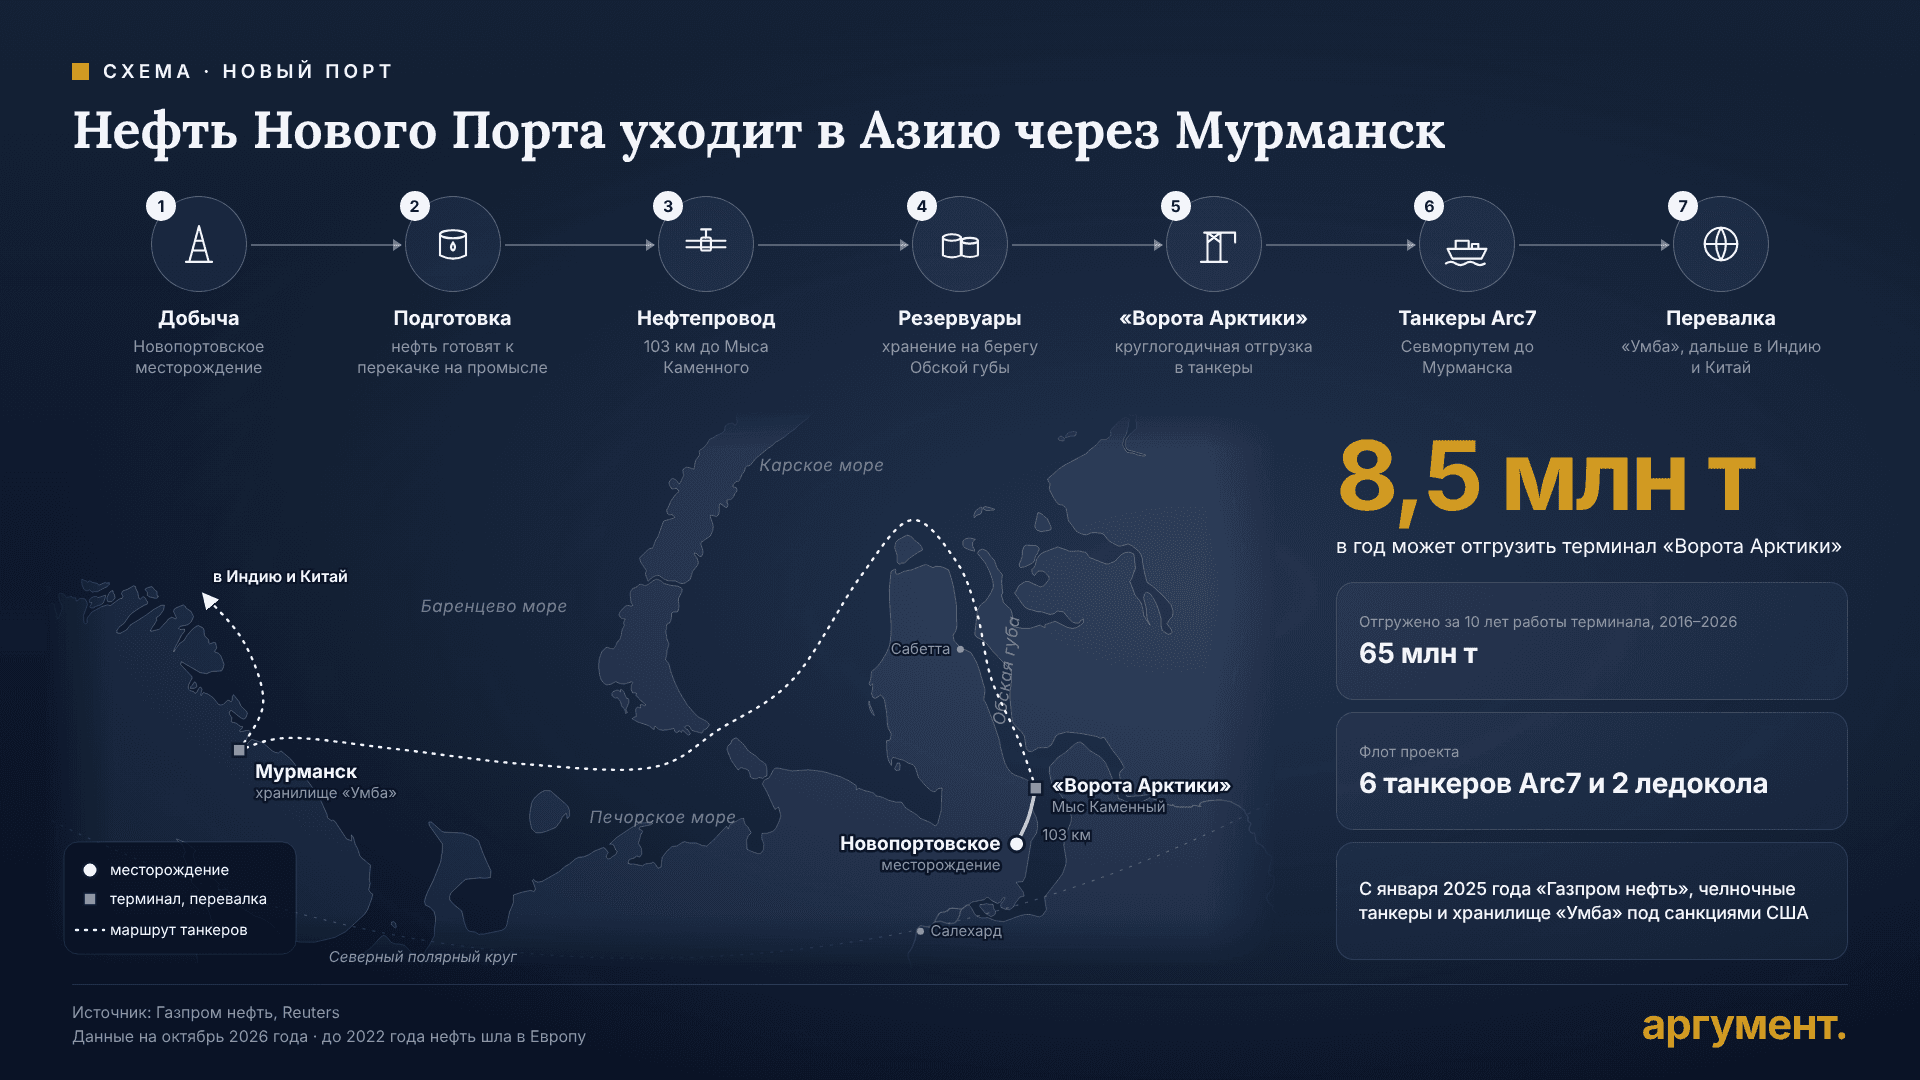
Маршрут поставок определяет часть этих вложений. Например, нефть Восточно-Мессояхского месторождения поступает в систему Заполярье — Пурпе по трубопроводу от промысла. При морском вывозе необходимы терминал, оборудование для погрузки и танкеры. Так устроена доставка с Новопортовского, а для нефти сухопутных месторождений Тимано-Печорской провинции используется Варандей. Его пропускная способность составляет 12 млн т в год.
Независимый эксперт рынка нефти и газа Владимир Демидов выделяет технологические, финансовые и логистические препятствия:
«Главный барьер — технологии. Санкции закрыли доступ к западным технологиям для бурения и транспортировки в условиях льдов. Второй фактор — финансовый. Это связано с уходом западных партнёров и запретом на кредитование. Третий фактор — логистика: транспортная изоляция и короткий навигационный сезон».
Ограничения доступа к оборудованию влияют и на стоимость работ. Юшков отмечает, что более широкий выбор технических решений и партнеров мог бы снизить расходы на освоение.
«А так как у нас еще и санкции есть, то и так высокая себестоимость становится еще выше», — говорит он.
Фадеев, напротив, предостерегает от объяснения всех трудностей отсутствием технологий. По его мнению, российские компании накопили опыт работы в Арктике, а выбор новых объектов зависит также от экономической целесообразности их освоения.
К расходам на оборудование добавляется стоимость обустройства территории. По словам Стрельниковой, строительство на вечной мерзлоте и доставка техники на Таймыр или Ямал требуют значительных затрат. Для морского вывоза нужны суда подходящего ледового класса. Поэтому готовности скважин недостаточно: трубопровод, терминал и флот должны обеспечивать сопоставимые объемы поставок.
Еще до начала освоения необходимо определить покупателя и условия продажи. Фадеев считает наличие рынка сбыта одним из основных факторов развития добычи.
«Это и в том числе наличие рынка сбыта, то есть для того, чтобы нам добывать именно нефть, то нам надо понимать, куда мы будем ее сбывать», — говорит он.
Поэтому крупное месторождение не обязательно становится первым кандидатом на разработку. Компаниям нужно сопоставить стоимость добычи и доставки с будущей выручкой и сроком возврата вложений. Пока более доступные сухопутные запасы позволяют получать нефть с меньшими расходами и рисками, дорогостоящие морские проекты могут уступать им в очереди на инвестиции.