Чем миру грозят проблемы с госдолгом, о котором предупредил МВФ
Мировой долговой рынок приближается к опасной черте: доходности гособлигаций растут, а государствам и технологическим гигантам все сложнее делить деньги инвесторов. МВФ предупреждает о накоплении рисков, которые могут спровоцировать кризис. Разбираемся, кто ближе всего к грани и чем это грозит мировой экономике и России.
МВФ 13 октября опубликовал доклад о глобальной финансовой стабильности. Самым заметным негативным изменением с апреля фонд назвал рост доходностей государственных облигаций. Тем временем доходность 30-летних казначейских бумаг США держится около 5,6%, британских поднялась выше 6%. Это максимум для британского рынка с 1998 года.
Фонд отмечает, что за внешней устойчивостью рынков копятся риски и нерешенные уязвимости. Инвестиции в ИИ пока компенсируют часть потерь от войны на Ближнем Востоке, но дорожающие заимствования способны подорвать эту опору. «Аргумент Медиа» обсудил с экспертами, что может стать спусковым крючком кризиса и какие страны стоят ближе всего к грани.
Деньги дорожают вслед за нефтью
Главный источник давления на мировую финансовую систему — энергия. Война в Иране нарушила судоходство через Ормузский пролив, а стоимость нефти марки Brent находится около $105 — на 68% дороже, чем год назад.
Дорогое топливо вернуло инфляцию. В США потребительские цены в августе выросли на 3,4% в годовом выражении, бензин подорожал на 27,4%. В сентябре ФРС подняла ставку до 3,75–4%, впервые более чем за три года, и ожидает ее на уровне 4–4,25% к концу года.
Американский регулятор тут не одинок. По данным МВФ, со второго квартала ставки подняли 14 из 33 крупных центробанков, а в первом квартале таких было всего два. Когда ставки растут, а сроки их снижения отодвигаются, держатели длинных облигаций требуют большей премии.
Но нефтью нельзя объяснить все. Аналитик и автор канала «Собачье сердце» Александр Белов в беседе с «Аргумент Медиа» назвал основной причиной роста доходностей одновременный рост потребности государственного и частного секторов в капитале. Политическая неопределенность, по его словам, — дополнительный фактор, который повышает премию за риск. Именно спрос на капитал стал центральной темой октябрьского доклада МВФ.
Государства и бигтех занимают у одних и тех же инвесторов
МВФ прямо указывает, что растущие долговые размещения, связанные с ИИ, могут конкурировать с государственными облигациями за спрос инвесторов. Государствам нужно финансировать дефициты и гасить прежние долги, технологическим компаниям — строить вычислительную инфраструктуру. И те и другие приходят за деньгами к тем же фондам и инвесторам, конкурируя условиями размещения.
При этом аппетиты у бигтеха сопоставимы с государственными. Amazon, Microsoft, Alphabet и Meta, по прогнозам, в 2026 году потратят на капвложения $700–725 млрд — на 75% больше рекордных $410 млрд прошлого года. Эти расходы съедают почти весь операционный денежный поток компаний, поэтому часть денег берется в долг. По данным МВФ, доля гиперскейлеров в мировых размещениях облигаций инвестиционного уровня выросла с менее чем 1% до 10% за два года.
В феврале на каждый доллар облигаций гиперскейлеров приходилось почти $5 заявок, в июле — меньше $2. Чтобы разместить в июле $25 млрд, Amazon пришлось доплатить инвесторам 0,18–0,21 п.п. к доходности самых длинных выпусков. Параллельно дефицит федерального бюджета США идет к $2 трлн за финансовый год, и эти деньги Минфин США занимает на том же рынке и по схожим конкурентным условиям.
При этом в МВФ не считают ИИ-долг главной причиной роста доходностей американских гособлигаций. Он скорее добавляет давления к тому, что создают инфляция и государственные дефициты. Но в спокойное время на него можно было бы не обращать внимания, а сейчас каждый дополнительный заемщик на рынке длинных денег обходится дороже всем остальным.
Кто ближе всего к грани
Уязвимость государства зависит от трех вещей — размера долга, стоимости его обслуживания и способности платить. Белов относит к группе повышенного риска США, Великобританию, Францию и Италию, а также Японию, чувствительную к ужесточению денежной политики. По его оценке, опаснее всего сочетание высокого долга, значительного бюджетного дефицита и растущей стоимости долгосрочных заимствований.
По всем трем признакам выделяется Франция. Ее госдолг, по прогнозу МВФ, в этом году превысит 118% ВВП, а 10-летние облигации торгуются свыше 4,8%. Это дороже итальянских (4,51%), хотя долг Италии выше на 20 п.п. ВВП. При этом для уточнения рисков невозврата средств инвесторы смотрят не только на накопленный долг, но и на скорость его роста, и здесь Италия стабильнее: ее дефицит в прошлом году составил около 3% ВВП, Франции — больше 5%.
Япония — отдельный случай. Долг выше 200% ВВП страна держит давно, но долгие годы он почти ничего не стоил. Теперь Минфин Японии размещает 30-летние бумаги под 4,1%, а ликвидность японского рынка, по оценке МВФ, продолжает ухудшаться с тех пор, как Банк Японии отказался от контроля кривой доходности.
Независимый аналитик, автор телеграм-канала angry bonds Дмитрий Адамидов предлагает более широкий ориентир — государственный долг выше 80% ВВП. Под него, кроме пяти стран из списка Белова, попадают Канада, Бельгия, Китай, Бразилия и Финляндия.
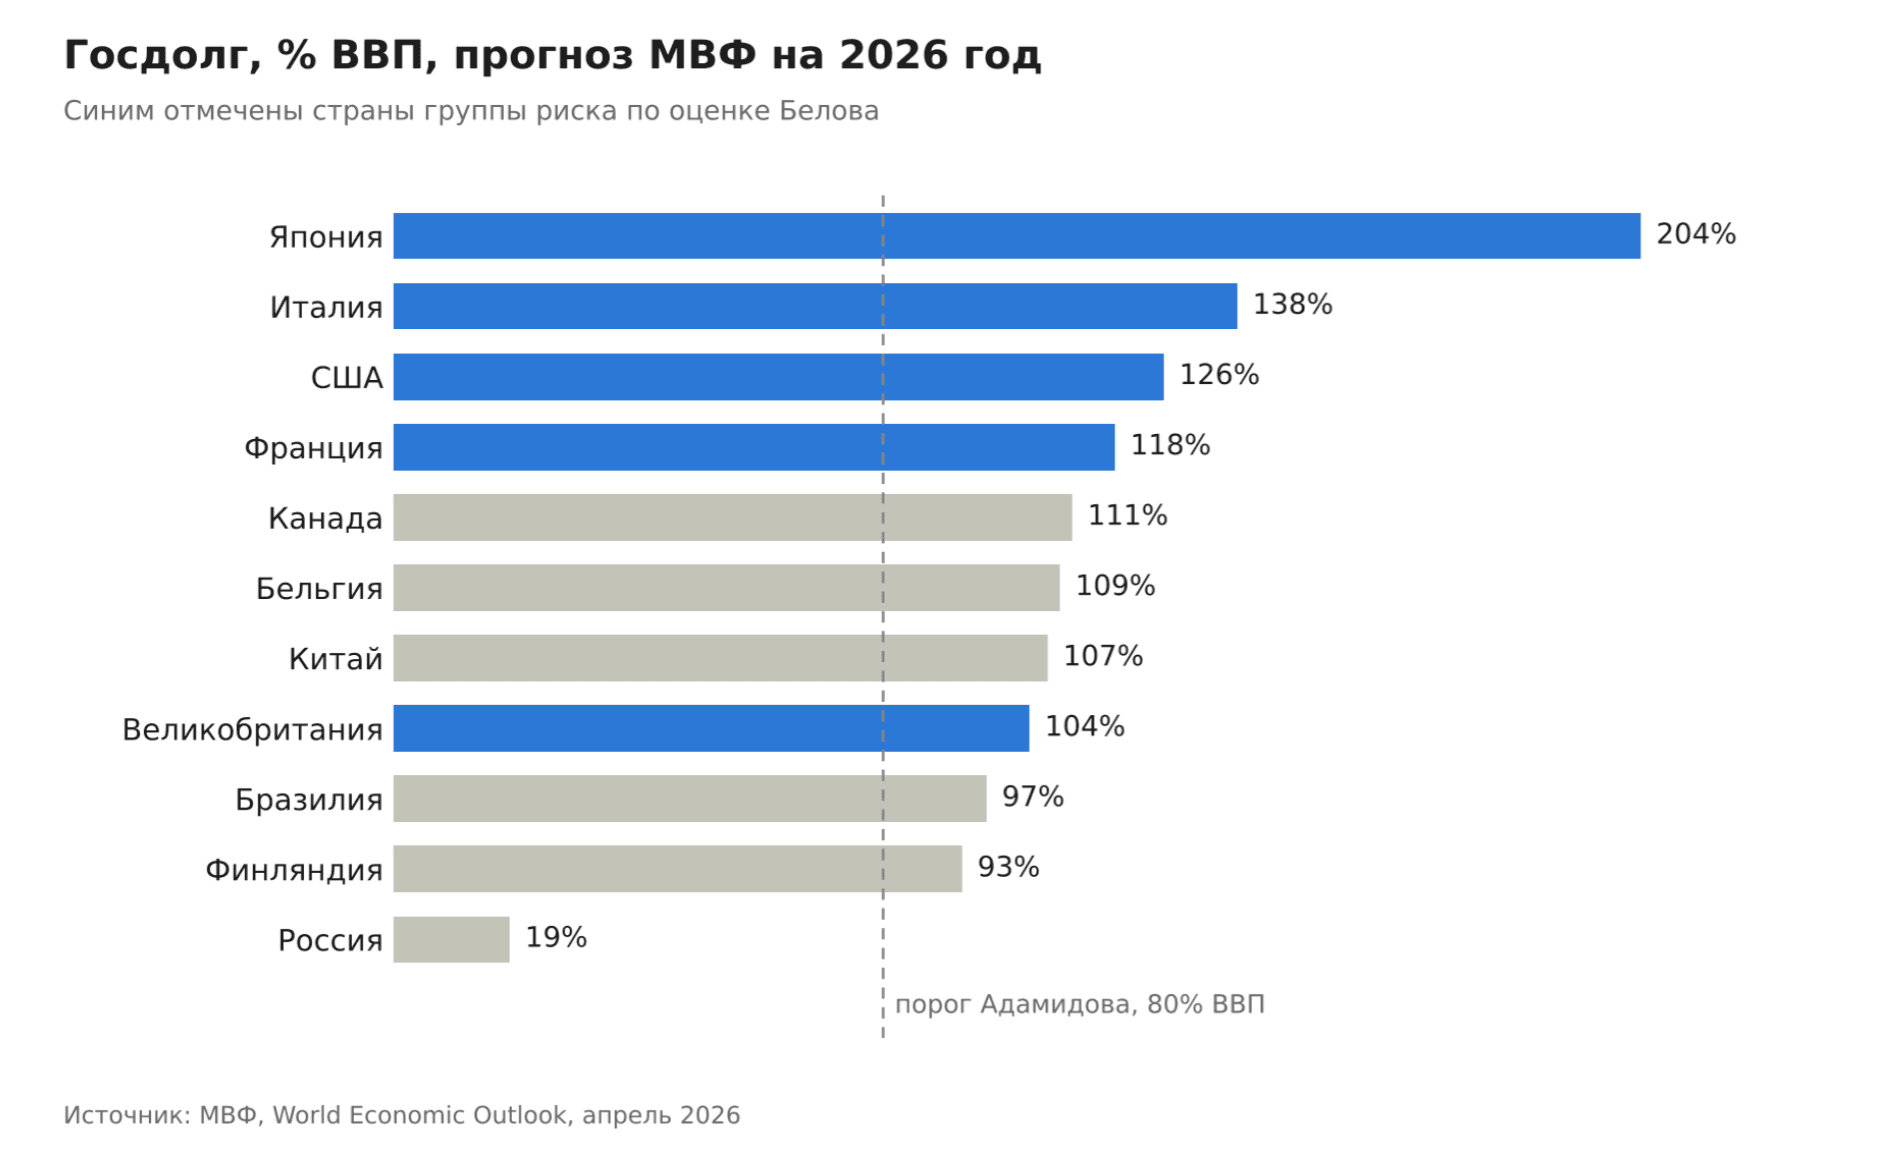
Порог условный: Япония живет с долгом вдвое выше уже не одно десятилетие. Зато он показывает, сколько крупных заемщиков окажутся под ударом, если стоимость рефинансирования продолжит расти.
Граница по американским 30-леткам уже достигнута
Уровень долга сам по себе кризис не запускает. Ключевой риск связан с рефинансированием: чем дороже новые заимствования, тем сложнее государствам и крупным эмитентам перекладывать старые долги в новые. По мнению Белова, опасность определяется не конкретным уровнем доходности, а возможностью утраты доступа к финансированию без резкого роста стоимости капитала.
«Точка невозврата — скорее потеря способности крупных эмитентов и государства рефинансировать долг без резкого роста стоимости капитала», — говорит Белов.
Для американских 30-летних бумаг он называет тревожным сочетание двух условий — устойчивой доходности выше 5,5–6% и сокращения спроса долгосрочных инвесторов. Первое уже выполнено. С начала октября доходность 30-леток, по данным ФРС, не опускалась ниже 5,6%, а 7 октября доходила до 5,67%.
Второе условие уже видно на примере Британии. Длинные облигации когда-то были основным способом заимствований страны, а теперь занимают меньше 10% плана размещений на финансовый год. Пенсионные фонды покупают их все неохотнее, и в сентябре Лондон продал 30-летние гилты под 5,82% — максимум с 1998 года.
У американского рынка свое слабое место. Доля хедж-фондов среди держателей трежерис выросла с 4% в 2022 году до 9% в 2025-м. Они держат бумаги не до погашения, а под арбитражные сделки на заемные деньги, и МВФ предупреждает, что такие позиции могут беспорядочно сворачиваться. Фонд советует правительствам удлинять сроки заимствований, но именно длинные деньги сейчас стоят дороже всего.
Адамидов видит дополнительную опасность в запоздалой реакции центробанков. Если начнутся дефолты, возвращать доверие придется масштабным выкупом облигаций. Прецедент уже был: осенью 2022 года Банк Англии экстренно выкупал длинные гилты, чтобы остановить распродажу, которую запустили пенсионные фонды.
ИИ держит рост, но в долг
Устойчивость рынка облигаций теперь зависит и от того, окупятся ли вложения в ИИ. Дата-центры и закупки оборудования создают спрос уже сейчас, а выручка пока отстает. У Microsoft ИИ-бизнес в этом году вышел на темп $37 млрд выручки в год, а капвложения компании за тот же год составят около $190 млрд. Широкий прирост производительности, ради которого все затевалось, экономике еще только предстоит увидеть.
Отдельно МВФ разбирает круговое финансирование. С 2023 года в 14 публичных сделках гиперскейлеры и другие инвесторы вложили около $300 млрд капитала в финансово более слабые ИИ-компании, еще около $650 млрд пришлось на долг. Взамен инвесторы получили $1,4 трлн обязательств по будущей выручке — в виде заказов на облачные услуги и чипы. Деньги делают круг и возвращаются к тем, кто их вложил.
Если монетизация ИИ разочарует, такая схема может дать «тройной удар». Капитал обесценится, долг станет трудно обслуживать, а обещанная выручка может так и не появиться. Фонд допускает коррекцию акций и долговых инструментов, связанных с ИИ, с распространением потрясений на другие рынки. В сценарии сворачивания ИИ-инвестиций мировой ВВП к 2028 году окажется до 0,4% ниже базового прогноза, а инвестиции — до 1,3% ниже.
Белов полагает, что быстро заменить этот инвестиционный импульс другим сопоставимым источником роста будет трудно. Адамидов оценивает происходящее жестче.
«ИИ скорее абсорбирует ликвидность как всякий пузырь и создает иллюзию роста», — говорит Адамидов.
Россия в стороне от первой волны, но не от дорогих денег
Для России Белов видит относительную защиту от первой волны потрясений в ограниченной связанности с наиболее уязвимыми сегментами западных финансов. Долговая нагрузка эту оценку подкрепляет. Госдолг России, по прогнозу МВФ, около 19% ВВП — в шесть с лишним раз меньше американского.
Но низкий долг не делает деньги дешевыми. Доходность 10-летних ОФЗ по кривой бескупонной доходности ЦБ составляет 16,6%, хотя ключевая ставка — 14%. Инвесторы хотят больше от Минфина за длинные ОФЗ, то есть они закладывают риски на годы вперед.
Относительная защита не исключает последствий глобального замедления. Возможное преимущество (доступ к сырью и критически важным технологиям) Белов связывает с предсказуемыми внутренними правилами для долгосрочных инвестиций. Адамидов делает акцент на более глубокой задаче: перестройка мировой экономической модели потребует изменений и в российской системе управления.